Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
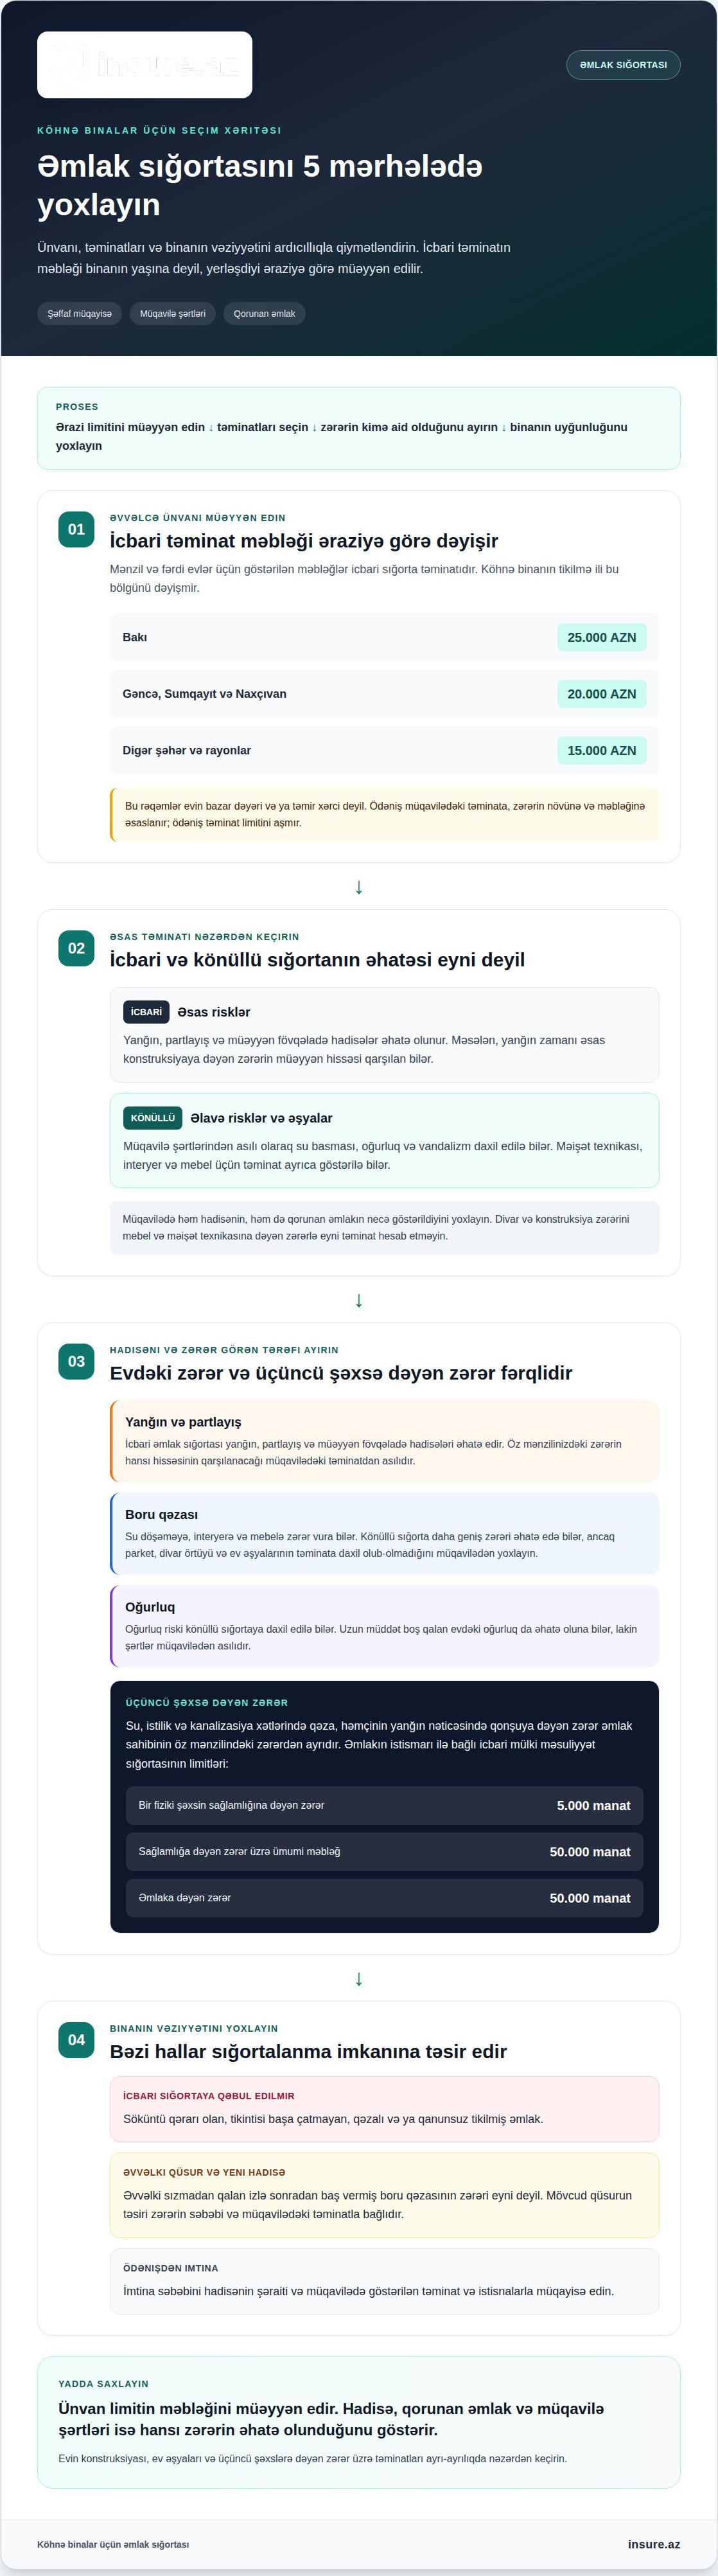
Köhnə binalar üçün əmlak sığortası fərqləri təkcə binanın yaşından yaranmır: təminat məbləğinə yerləşdiyi şəhər, qorunan risklər və binanın vəziyyəti də təsir edir. Mənzil və fərdi evlər üçün icbari təminat Bakıda 25.000 AZN, Gəncə, Sumqayıt və Naxçıvanda 20.000 AZN, digər şəhər və rayonlarda isə 15.000 AZN-dir.
Köhnə evdə yanğın, boru qəzası və ya uzun müddət boş qalma ilə bağlı narahatlığınız varsa, köhnə binalar üçün əmlak sığortası fərqlərini bilmək qərar verməyinizi asanlaşdırar. İcbari sığorta əsas risklər üzrə qoruma təmin edir, könüllü sığortaya isə müqavilə şərtlərindən asılı olaraq əlavə risklər və ev əşyaları daxil edilə bilər.
Məqalədə köhnə binalar üçün əmlak sığortası fərqlərini hadisə ssenariləri və təminat məbləğləri əsasında izah edirik. Yanğın, boru partlaması və oğurluq zamanı təminatın necə dəyişdiyini, sığorta məbləğinin nədən asılı olduğunu, qəzalı və ya istismar müddəti bitmiş binalarla bağlı əsas məhdudiyyətləri öyrənəcəksiniz. Bu məlumatlar eviniz və ailəniz üçün uyğun qorumanı müəyyənləşdirməyə kömək edəcək.
Key takeaways
- Ayırd edin: icbari təminat əsas riskləri əhatə edir, könüllü sığorta isə müqavilə şərtlərindən asılı olaraq ev əşyalarını və əlavə riskləri də daxil edə bilər.
- Yanğın, boru qəzası və oğurluq baş verəndə hansı zərərin qarşılanacağını sığorta müqaviləsindəki təminatlarla tutuşdurun.
- Binanın qəzalı olması, tikintisinin tamamlanmaması və ya söküntü qərarının mövcudluğu sığortalanma imkanına təsir edə bilər.
- Əmlakınız üçün icbari sığorta seçərkən yerləşdiyi şəhəri, binanın vəziyyətini və sizə lazım olan qoruma səviyyəsini nəzərə alın.
Sığorta təminatına daxil ola bilən risklər
Köhnə binalar üçün əmlak sığortası fərqlərinə binanın yaşı ilə yanaşı, əmlakın yerləşdiyi ərazi və seçilən təminatlar təsir edir. İcbari və könüllü sığortanın əhatə dairəsi eyni deyil. Müqavilə seçərkən risklərin siyahısını və onların hansı əmlaka aid olduğunu nəzərdən keçirin.
Təminata daxil olan hadisələr
İcbari əmlak sığortası yanğın, partlayış və müəyyən fövqəladə hadisələri əhatə edir. Müqavilə şərtlərindən asılı olaraq, könüllü sığortaya su basması, oğurluq və vandalizm daxil edilə bilər. Məsələn, mənzilin konstruksiyasına və mebelə dəyən zərər müxtəlif təminatlara aid ola bilər. Müqavilədə hər hadisənin və qorunan əmlakın necə göstərildiyinə baxın.
İcbari təminatın məbləği əmlakın yerləşdiyi ərazidən asılıdır. Bakıda, Gəncə, Sumqayıt və Naxçıvanda, eləcə də digər şəhər və rayonlarda məbləğlər fərqlənir. Bu bölgü binanın tikilmə ilinə görə müəyyən edilmir. Buna görə köhnə binalar üçün əmlak sığortası fərqlərini qiymətləndirərkən ünvanı, təminat növünü və müqavilədə göstərilən riskləri ayrı-ayrılıqda nəzərə alın.
Əmlak sığortası müqaviləsi bağlamaq üçün tələb olunan sənədlərin dəqiq siyahısı rəsmiləşdirmə zamanı müəyyənləşir. Əmlak və mülkiyyətçi barədə məlumatları düzgün təqdim etmək, sığortalanan obyektin kimə məxsus olduğunu və hansı ünvanda yerləşdiyini göstərir.
Köhnə mənzil üçün könüllü sığortaya məişət texnikası, interyer, mebel və əlavə risklər daxil edilə bilər. Sığorta şərtləri seçilən təminatlardan və qorunacaq əmlakdan asılıdır. Əlavə əşyaları da qorumaq istəyirsinizsə, onların müqavilədə təminata daxil olduğunu yoxlayın.
Köhnə və qəzalı binalarda sığorta təminatı
Əvvəlcədən mövcud olan qüsurun təsiri zərərin səbəbi və müqavilədəki təminatla bağlıdır. Məsələn, əvvəlki sızmadan qalan izlə sonradan baş vermiş boru qəzasının zərəri eyni deyil. Söküntü qərarı olan, tikintisi başa çatmayan, qəzalı və ya qanunsuz tikilmiş əmlak icbari sığortaya qəbul edilmir.
Ödənişdən imtinanın səbəbi müqavilədə göstərilən təminat və istisnalarla əlaqələndirilə bilər. İmtina barədə qərarı nəzərdən keçirərkən göstərilən səbəbi hadisənin şəraiti və müqavilə şərtləri ilə müqayisə edin.
Yanğın, boru partlaması və oğurluq ssenariləri
Köhnə binada hadisənin növü zərərin hansı hissəsinin qarşılana biləcəyinə təsir edir. İcbari əmlak sığortası yanğın, partlayış və müəyyən fövqəladə hadisələri əhatə edir. Məsələn, mənzildə yanğın baş verərsə, icbari təminat əsas konstruksiyaya dəyən zərərin müəyyən hissəsini qarşılaya bilər. Divar və digər konstruksiya zədələrini mebel və məişət texnikasına dəyən zərərlə eyni təminat hesab etməyin. Müqavilədə əhatə olunan əmlakın növünə baxın.
Boru partlayanda su əvvəlcə döşəməyə, sonra interyerə və mebelə zərər verə bilər. Bu halda könüllü sığorta zərərin daha geniş hissəsini əhatə edə bilər. Əhatə, hadisənin özündən əlavə, hansı əşyaların və xərclərin təminata daxil edilməsindən asılıdır. Məsələn, boru qəzasından sonra parket və divar örtüyü zədələnərsə, onların müqavilədə necə göstərildiyi əhəmiyyət daşıyır. Məişət texnikası və mebel üçün təminatın əhatəsini də ayrıca nəzərdən keçirin.
Oğurluq zamanı evdəki əşyaların itməsi əsas məsələdir. Könüllü sığortaya oğurluq riski daxil edilə bilər; uzun müddət boş qalan evdə baş verən oğurluq da əhatə oluna bilər. Lakin əhatə hər müqavilədə eyni deyil. Müqavilədə oğurluq riskinin və qorunan əmlakın göstərilib-göstərilmədiyini oxuyun. Məsələn, mənzildə saxlanan mebel və məişət texnikasının təminata daxil olması ayrıca şərtlərlə müəyyən edilə bilər.
Hadisə qonşu mənzilə zərər vurduqda məsuliyyət ayrıca məsələ olur. Azərbaycanda əmlakın istismarı ilə bağlı icbari mülki məsuliyyət sığortası su, istilik və kanalizasiya xətlərində qəza nəticəsində üçüncü şəxslərə dəyən zərəri əhatə edir. Məsələn, köhnə binada boru sıradan çıxıb aşağı mərtəbənin tavanını isladarsa, bu zərər əmlak sahibinin öz mənzilində yaranan zərərdən fərqlənir. Təminatın hansı tərəfə aid olduğunu ayırd edin.
Yanğın ssenarisində elektrik və ya qaz cihazından başlayan alov qonşu əmlaka yayıla bilər. Əmlakın istismarı ilə bağlı icbari məsuliyyət sığortası belə yanğın və onun qarşısını almaq üçün görülən tədbirlər nəticəsində üçüncü şəxslərə dəyən zərəri əhatə edir. Qaz partlayışı da üçüncü şəxslərə vurulan zərər baxımından nəzərə alınır. Öz mənzilinizdəki zərər və başqasına vurulan zərər ayrı təminatlardır. Bu fərqi anlayıb əmlak sığortası seçimlərini nəzərdən keçirin.
Sığorta məbləğləri
İcbari əmlak sığortasında təminat məbləği mənzilin yerləşdiyi əraziyə görə müəyyənləşir. Bakıda mənzil və fərdi evlər üçün məbləğ 25.000 AZN-dir. Gəncə, Sumqayıt və Naxçıvanda 20.000 AZN, digər şəhər və rayonlarda isə 15.000 AZN təşkil edir. Köhnə binanın yaşı bu ərazi bölgüsünü dəyişmir. Ünvan əsas meyardır.
Bu rəqəmləri evin bazar dəyəri və ya təmir xərci ilə eyniləşdirməyin. Bunlar icbari sığorta üzrə təminat məbləğləridir. Məsələn, Bakıda yerləşən mənzilə zərər dəydikdə, təminat həmin ərazi üçün müəyyən edilmiş məbləğ çərçivəsində tətbiq olunur. Müqavilənin əhatəsi və zərərin növü də nəticəyə təsir edir. Buna görə sığorta məbləğini təmir smetası kimi qəbul etmək düzgün deyil.
Sığorta hadisəsi zamanı kompensasiya müqavilədəki təminata və hadisə nəticəsində yaranmış zərərə əsasən hesablanır. Ödəniş məbləği təminat limitini aşmır. Məsələn, köhnə mənzildə yanğın yalnız interyerə zərər vurubsa, həmin zərərin müqavilə üzrə əhatə olunub-olunmadığı nəzərə alınır. Məişət əşyaları üçün ayrıca təminat varsa, onun şərtləri də qiymətləndirilir. Buna görə zərərin məbləği ilə sığorta limitini fərqləndirmək vacibdir.
Əmlakın istismarı ilə bağlı icbari mülki məsuliyyət sığortasında üçüncü şəxslərə dəyən zərərin ayrıca limitləri var. Bir fiziki şəxsin sağlamlığına dəyən zərər üzrə məbləğ 5.000 manat, sağlamlığa dəyən zərər üzrə ümumi məbləğ isə 50.000 manatdır. Əmlaka dəyən zərər üzrə məbləğ də 50.000 manat təşkil edir. Bu təminat ev sahibinin öz mənzilindəki zərərdən fərqlənir.
Hadisədən sonra sığorta tələbi 3 iş gün ərzində təqdim edilə bilər. Daşınmaz əmlakın icbari sığortası üzrə zərərin qarşılanması 7 iş günü ərzində həyata keçirilir. Sənədlərdə hadisənin növü və zədələnmiş əmlak aydın göstərilməlidir. Məsələn, boru qəzası qonşunun tavanını zədələyibsə, bu, üçüncü şəxsin əmlakına dəyən zərər kimi qiymətləndirilir. Beləliklə, ərazi üzrə təminat limitini məsuliyyət sığortasının limitlərindən ayırın.
Haqqı da əraziyə görə dəyişir: Gəncə, Sumqayıt və Naxçıvanda mənzil və fərdi evlər üçün icbari əmlak sığortasının haqqı 40 AZN-dir. Digər şəhər və rayonlarda mənzil və fərdi evlər üçün icbari əmlak sığortasının haqqı 30 AZN-dir. Bu ödəniş təminat məbləği deyil, sığorta haqqıdır.
Qəzalı və ya istismar müddəti bitmiş binaları sığortalamaq mümkündürmü?
Köhnə binada yerləşən mənzil avtomatik olaraq qəzalı əmlak sayılmır. Binanın tikilmə ili ilə onun qəzalı vəziyyətdə olması ayrı anlayışlardır. İcbari sığortaya qəbul edilməyən əmlaklar müəyyən kateqoriyalara daxildir. Buna görə yalnız binanın yaşına əsasən nəticə çıxarmaq düzgün deyil.
Söküntü qərarı olan, tikintisi başa çatmayan, qəzalı vəziyyətdə olan və qanunsuz tikilmiş əmlaklar icbari sığortaya qəbul edilmir. Bu hallar köhnə binada adi köhnəlmə və təmir ehtiyacından fərqlənir. Məsələn, köhnə mənzildə divar örtüyünün aşınması öz-özlüyündə onu qəzalı bina kateqoriyasına aid etmir. Əsas məsələ əmlakın sadəcə köhnə olması deyil, sadalanan statuslardan birinə uyğun gəlib-gəlməməsidir.
Əmlakın vəziyyətini dəyərləndirərkən bu fərqləri nəzərə alın:
- Binanın tikilmə ili onun qəzalı olduğuna dair təkbaşına sübut deyil.
- Söküntü qərarı olan əmlak icbari sığortaya qəbul edilmir.
- Tikintisi başa çatmayan obyekt də qəbul edilməyən əmlaklar sırasındadır.
- Qəzalı vəziyyət və qanunsuz tikinti ayrıca istisna hallarıdır.
İstismar müddətinin bitməsi barədə məlumatı da qəzalı statusla eyniləşdirməyin. Bu ifadələr eyni məna daşımır; əmlakın faktiki vəziyyəti və hüquqi statusu nəzərə alınmalıdır. Məsələn, binanın köhnə olması ilə bağlı narahatlığı onu söküntü qərarı verilmiş və ya qəzalı vəziyyətdə olan bina kimi təqdim etməyin. Bu fərqi anlamaq köhnə ev üçün uyğun sığorta seçimini müəyyənləşdirməyə kömək edir.
Əmlakınızın vəziyyətinə uyğun icbari sığorta seçimini insure.az platformasında nəzərdən keçirin.
Əmlakın özünün sığortalanması ilə onun istismarı zamanı üçüncü şəxslər qarşısında yaranan məsuliyyətin sığortası fərqli məsələlərdir. Azərbaycanda qanunun 42.2-ci maddəsinə əsasən, 42.3-cü maddədə müəyyən edilmiş əmlakın istismarı ilə bağlı üçüncü şəxslər qarşısında mülki məsuliyyətin sığortası icbaridir. Buna görə qəzalı və ya istismar müddəti bitmiş bina barədə danışarkən, əmlakın sığorta təminatına qəbul edilməsi ilə onun istismarından yarana biləcək zərərə görə məsuliyyət məsələsini qarışdırmamaq lazımdır. Birinci halda binanın statusu, ikinci halda isə üçüncü şəxslərə dəyə biləcək zərər nəzərə alınır.
Azərbaycanda hüquqi şəxslər və hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti göstərən fiziki şəxslər daşınmaz əmlakın istismarı, tikinti, təmir və yenidənqurma işləri nəticəsində üçüncü şəxslərə dəyə biləcək zərərə görə mülki məsuliyyətlərini icbari sığortalamalıdırlar. Əmlakın istismarı, həmçinin orada həyata keçirilən tikinti, təmir, yenidənqurma və digər işlər nəticəsində üçüncü şəxslərin sağlamlığına və əmlakına dəymiş zərəri Azərbaycanda əmlakın icbari məsuliyyət sığortası kompensasiya edə bilər. Uzun müddət boş qalan evlərdə əlavə risklər yarana bilər və daha geniş sığorta qoruması vacib ola bilər. Belə evlə bağlı qərar verərkən yalnız binanın yaşı və xarici görünüşü ilə kifayətlənməyin; istismarı, təmiri və mümkün təsirləri də ayrıca qiymətləndirin.
İnsure.az: İcbari əmlak sığortası
insure.az vasitəsilə Azərbaycanda mənzil və fərdi ev üçün icbari əmlak sığortası seçə bilərsiniz. Köhnə binanın yaşı ilə qəzalı statusu qarışdırmayın: söküntü qərarı olan və ya qəzalı vəziyyətdəki əmlak icbari sığortaya qəbul edilmir. Əmlakınızın vəziyyətini nəzərə alaraq uyğun təminat seçiminə keçin.
Bizdə əmlak sığortası üzrə müxtəlif sığorta şirkətlərinin təkliflərini eyni anda müqayisə etmək mümkündür. Müştərilər saniyələr ərzində sığorta müqaviləsi əldə edib, 10-dan çox sığorta şirkətindən təklif ala bilərlər. Təklifləri nəzərdən keçirərkən təminat şərtlərinə və əhatə olunan risklərə diqqət yetirin. Beləcə, mənziliniz və ailəniz üçün lazım olan icbari qorumanı daha rahat seçəcəksiniz.
İcbari əmlak sığortası ilə bağlı seçimlərinizə dair insure.az ilə əlaqə saxlayın.
Eviniz üçün növbəti addımı planlaşdırın
Köhnə mənzilin qorunmasını planlaşdırarkən gələcəkdə evdə görəcəyiniz dəyişiklikləri də nəzərə alın. Təmir, interyerin yenilənməsi və ya uzun müddət evdən uzaq qalmaq planı təminat seçiminə təsir edə bilər. Sığorta müqaviləsi seçərkən yalnız binanın yaşına deyil, qorumaq istədiyiniz əmlaka və gündəlik həyat tərzinizə də diqqət yetirin.
Köhnə binalar üçün əmlak sığortası fərqlərini anlamaq ehtiyacınıza uyğun qərar verməyin başlanğıcıdır. Növbəti addım eviniz üçün vacib təminatları müəyyənləşdirməkdir. Əmlak qoruması ilə yanaşı, insure.az-da avtomobil üçün Kasko sığortası və səfərlər üçün səyahət sığortası da mövcuddur. Beləliklə, müxtəlif sığorta ehtiyaclarınızı bir platformada nəzərdən keçirə bilərsiniz.
Öz vəziyyətinizə uyğun seçim barədə danışmaq üçün insure.az ilə əlaqə saxlayın. Eviniz üçün uyğun addımı seçin və qərarınızı rahatlıqla irəli aparın.
Tez-tez verilən suallar
Əsas fərqlər nələrdir?
Əsas fərq binanın yaşından çox, əmlakın qəbul şərtləri və seçilən təminatlarla bağlıdır. Məsələn, eyni binada iki mənzilin qorunması fərqli ola bilər: birində yalnız mənzilin əsas hissələri, digərində isə əlavə olaraq ev əşyaları sığortalana bilər. Müqavilələri müqayisə edərkən hadisə növlərinə, əhatə olunan əmlaka və istisnalara baxın. Beləliklə, yalnız təminat məbləğini deyil, qorumanın sərhədlərini də anlayacaqsınız.
Azərbaycanda köhnə binalar üçün əmlak sığortası məcburidirmi?
Bəli, Azərbaycanda mənzil və fərdi ev mülkiyyətçiləri üçün icbari əmlak sığortası tələb olunur. Binanın köhnə olması bu tələbi öz-özünə aradan qaldırmır. Əsas istisna əmlakın statusudur: məsələn, qəzalı vəziyyətdə olan və ya söküntü qərarı verilmiş bina icbari sığortaya qəbul edilmir. Buna görə tikilmə ilindən əlavə, binanın hüquqi və faktiki vəziyyətini də nəzərə alın.
Köhnə binanın tikilmə ili sığorta haqqına və şərtlərinə necə təsir edir?
Tikilmə ilinin sığorta haqqına təsiri barədə ümumi, sabit qayda göstərmək olmaz. İcbari təminat məbləği əmlakın yerləşdiyi əraziyə əsaslanır, könüllü təminatın şərtləri isə seçilən risklərdən və qorunacaq əmlakdan asılıdır. Məsələn, köhnə mənzildə yenilənmiş interyer və mebel varsa, onların müqaviləyə daxil edilməsi şərtlərini də nəzərə alın. Binanın qəzalı statusu ayrıca əhəmiyyət daşıyır.
Köhnə binalarda sığorta hansı riskləri qarşılayır: yanğın, su basması, zəlzələ?
Yanğın və partlayış icbari təminatda nəzərə alınan hadisələrdəndir. Su basması kimi əlavə risklər könüllü sığortaya müqavilə şərtləri ilə daxil edilə bilər. Zəlzələnin əhatə olunmasını isə müqavilədəki hadisələr və istisnalar müəyyən edir; onu avtomatik təminat hesab etməyin. Məsələn, su sızması interyerə zərər vurarsa, müqavilənin bu növ zərəri əhatə edib-etmədiyini nəzərə alın.
Köhnə və yeni binalar üçün əmlak sığortasının fərqləri nələrdir?
Fərq təkcə binanın tikilmə ilində deyil, faktiki vəziyyətində, əmlakın hüquqi statusunda və seçilən təminatlarda da görünə bilər. Məsələn, təmir olunmuş köhnə mənzildə mebel və interyerin qorunması, yeni binadakı mənzildə isə başqa əşyalar ön plana çıxa bilər. Hər iki halda müqavilədə sığortalanan əmlak, əhatə olunan hadisələr və istisnalar əhəmiyyətlidir. Qəzalı status qəbul şərtlərinə ayrıca təsir edir.