Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Hadisədən sonra tələbi vaxtında təqdim etmək zərərin qiymətləndirilməsi qədər vacibdir. Azərbaycanda icbari əmlak sığortası üzrə tələbi hadisədən sonra 3 iş günü ərzində təqdim edə bilərsiniz. Yeni tikilidə əmlak sığortası şərtlərini bilmək bu müddəti qaçırmamağa və növbəti addımları düzgün atmağa kömək edir.
Belə vəziyyətdə hansı hadisələrin sığorta hadisəsi sayıldığını və əvvəlcə hansı addımları atmalı olduğunuzu bilmək vacibdir. Bu məqalədə icbari əmlak sığortasının hansı halları əhatə etdiyini, hadisə baş verdikdə necə hərəkət etməli olduğunuzu və tələbi nə vaxt təqdim etməli olduğunuzu öyrənəcəksiniz.
Yanğın, partlayış, subasma və digər hallarda təminatın nələri əhatə etdiyinə nəzər salacağıq. Həmçinin tələbi vaxtında təqdim etmək üçün hadisədən sonra atılacaq addımları izah edəcəyik ki, prosesi daha aydın idarə edə biləsiniz.
Əsas məqamlar
- Hadisədən sonra atılacaq addımları və sığorta tələbi üçün lazım olan məlumatları öyrənin.
- Yanğın, partlayış və subasma kimi halların icbari əmlak sığortası ilə necə əlaqəli olduğunu anlayın.
- Yeni tikilinin icbari sığortaya uyğunluğunu müəyyən edən əsas şərtlərlə tanış olun.
- Əmlakınızı qorumaq üçün sığorta seçərkən təminatları müqayisə edin və uyğun variantı seçin.
İcbari əmlak sığortası üzrə sığorta hadisə baş verərsə nə etmək lazımdır?
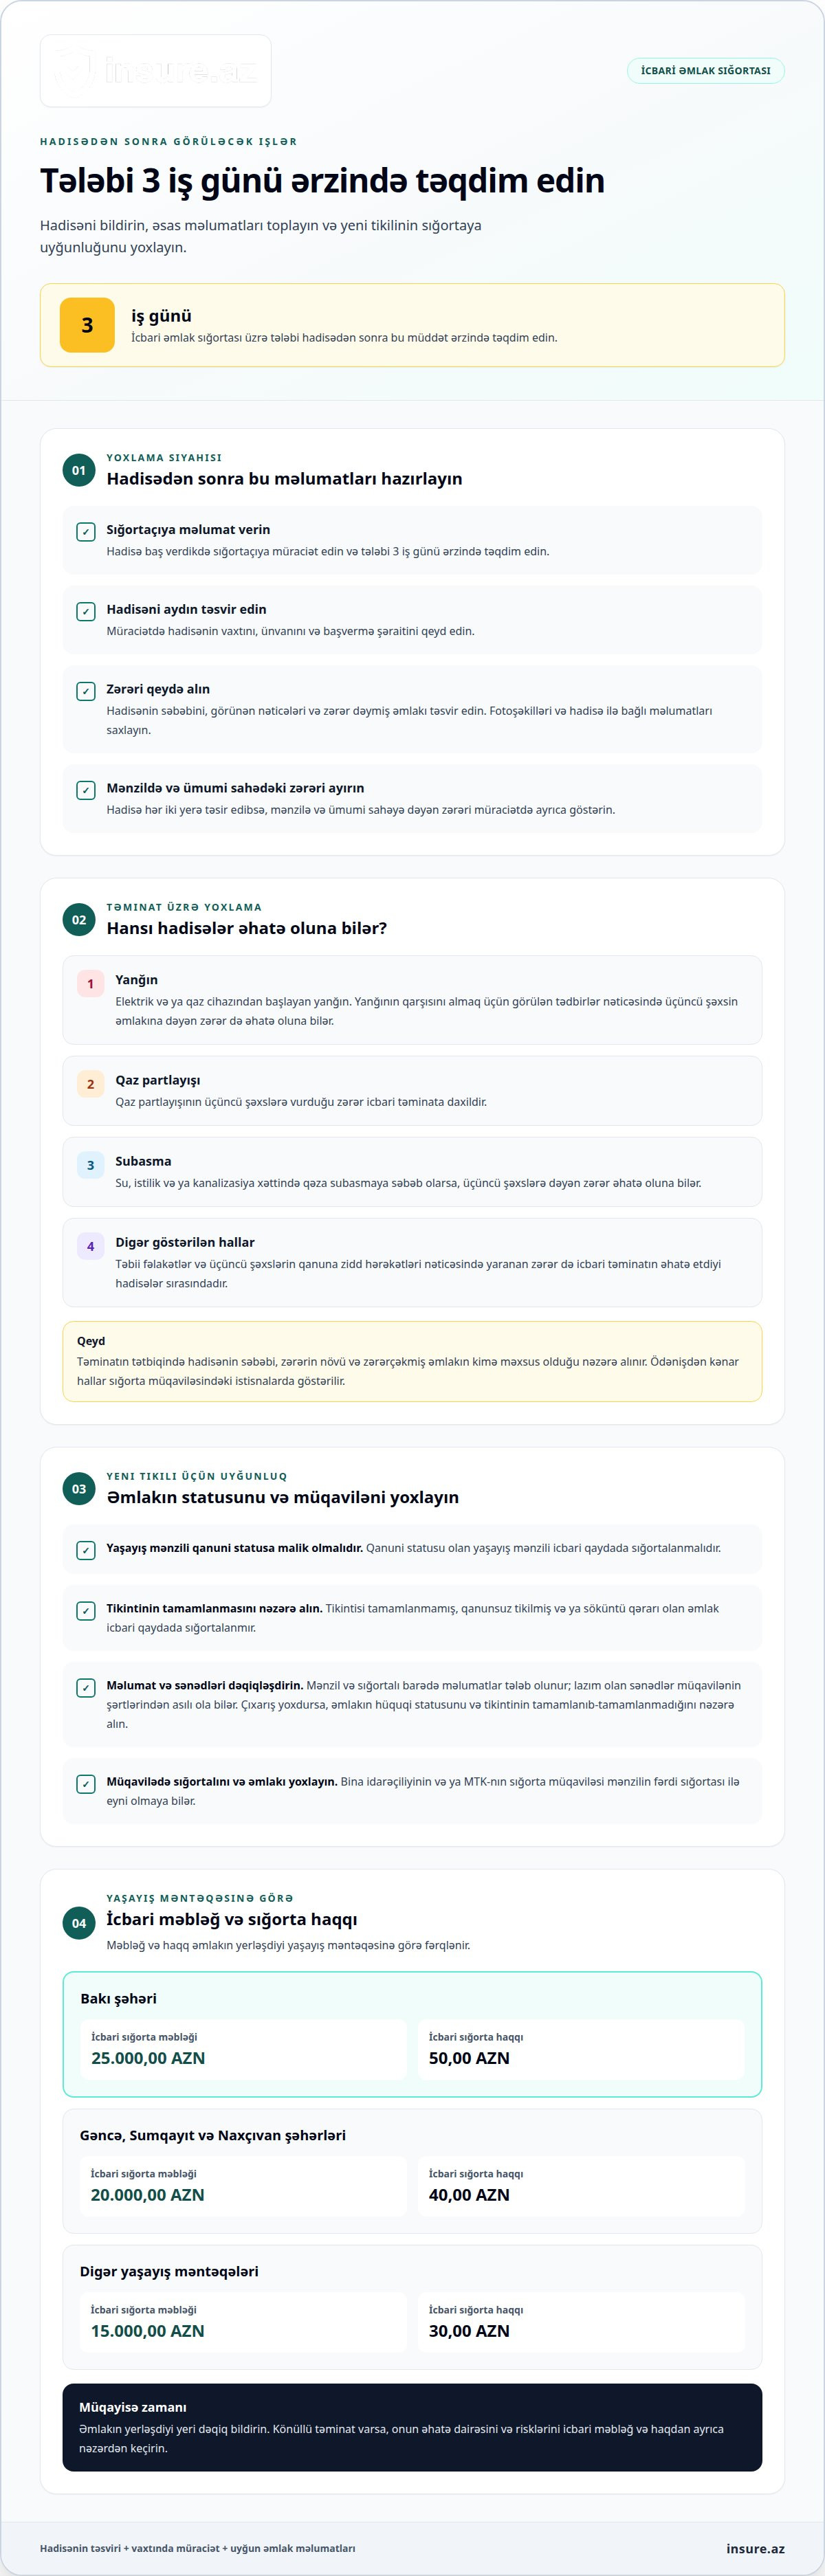
Hadisə baş verdikdə, sığortaçıya məlumat verin və tələbi hadisədən sonra 3 iş günü ərzində təqdim edin. Müraciətdə hadisənin vaxtını, ünvanını və başvermə şəraitini aydın yazın. “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanunu 18 Oktyabr 2011-ci il tarixində qüvvəyə minib. Daşınmaz əmlakın sığortasını nəzərdə tutan qanun 24 iyun 2011-ci il tarixlidir. Qanunun 35.2-ci maddəsinə əsasən, yaşayış sahələrinin və mənzillərin icbari sığortası nəzərdə tutulur.
İcbari sığorta qanunla müəyyən edilən əsas təminatdır. Könüllü sığortaya isə müqavilə əsasında əlavə risklər daxil edilə bilər. Təklifləri müqayisə edərkən sığorta məbləğini, əhatə dairəsini və istisnaları tutuşdurun. Bu, qiymət fərqinin nədən yarandığını anlamağa kömək edər.
Yeni tikili üzrə sığorta rəsmiləşdirərkən mənzil və sığortalı barədə məlumatlar tələb olunur. Lazım olan sənədlər müqavilənin şərtlərindən asılı ola bilər. Çıxarış olmadıqda əmlakın hüquqi statusunu və tikintinin tamamlanıb-tamamlanmadığını nəzərə alın. Tikintisi tamamlanmamış, qanunsuz tikilmiş və ya söküntü qərarı olan əmlak icbari qaydada sığortalanmır.
İcbari sığorta haqqı mənzilin yerləşdiyi şəhərdən asılıdır. Buna görə yeni tikilinin yerləşdiyi yer sığorta haqqına təsir edir. Könüllü təminatda isə müqavilədə göstərilən əhatə dairəsi və risklər də nəzərə alınır.
Bina idarəçiliyinin və ya MTK-nın sığorta müqaviləsi mənzilin fərdi sığortası ilə eyni olmaya bilər. Müqavilədə sığortalı şəxs və sığortalanan əmlak göstərilir. Hadisə mənzilə və ümumi sahəyə təsir edibsə, müraciətdə hər iki yerdəki zərəri ayrıca təsvir edin. Fotoşəkilləri və hadisə ilə bağlı məlumatları saxlayaraq tələbi vaxtında təqdim edin.
İcbari təminatın məbləği və sığorta haqqı daşınmaz əmlakın yerləşdiyi yaşayış məntəqəsinə görə fərqlənir. Bakı şəhərində yerləşən daşınmaz əmlak üzrə icbari sığorta məbləği 25.000,00 AZN, icbari sığorta haqqı isə 50,00 AZN-dir. Gəncə, Sumqayıt və Naxçıvan şəhərlərində yerləşən daşınmaz əmlak üzrə icbari sığorta məbləği 20.000,00 AZN, icbari sığorta haqqı isə 40,00 AZN-dir. Digər yaşayış məntəqələrində yerləşən daşınmaz əmlak üzrə icbari sığorta məbləği 15.000,00 AZN, icbari sığorta haqqı isə 30,00 AZN-dir.
Bakı üzrə məbləğ və sığorta haqqı Gəncə, Sumqayıt və Naxçıvan şəhərləri, eləcə də digər yaşayış məntəqələri üzrə göstəricilərdən fərqlənir. Gəncə, Sumqayıt və Naxçıvan şəhərlərinin göstəriciləri də digər yaşayış məntəqələrindəki göstəricilərlə eyni deyil. Müraciət zamanı əmlakın yerləşdiyi yeri dəqiq bildirin ki, tətbiq olunan icbari məbləği və haqqı uyğun göstəricilərlə tutuşdura biləsiniz. Bu, icbari təminatın hansı məbləğ və haqqa rəsmiləşdirildiyini aydınlaşdırır. Könüllü təminat varsa, onu icbari məbləğ və haqdan ayrıca nəzərdən keçirin. Beləliklə, hadisə barədə məlumatlarla yanaşı, əmlakın yerləşdiyi yerə uyğun məbləğ və haqqı da qiymətləndirə bilərsiniz.
Yanğın, partlayış, subasma və digər hadisələr üzrə təminat
İcbari əmlak sığortası mənzil və tikilidə baş verən müəyyən hadisələrdən yaranan zərərləri əhatə edir. Bunlara yanğın, qaz partlayışı, qısaqapanma, subasma, təbii fəlakətlər və üçüncü şəxslərin qanuna zidd hərəkətləri daxildir. Yeni tikilidə hadisənin səbəbi və zərərin hansı əmlaka dəydiyi də təminatın tətbiqində mühüm rol oynayır.
Məsələn, elektrik və ya qaz cihazından başlayan yanğın sığorta təminatına daxildir. Yanğının qarşısını almaq üçün görülən tədbirlər nəticəsində üçüncü şəxsin əmlakına dəyən zərər də əhatə oluna bilər. Qaz partlayışı üçüncü şəxslərə zərər vurduqda, bu zərər də icbari sığortanın əhatəsinə daxildir.
Su, istilik və kanalizasiya xətlərində baş verən qəza subasmaya səbəb ola bilər. Zərər qonşu mənzilə də keçibsə, hadisənin hansı əmlaka təsir etdiyini və səbəbini müəyyənləşdirin. Təbii fəlakət və ya qanuna zidd hərəkət nəticəsində yaranan zərər də icbari təminatın əhatə etdiyi hadisələrə aiddir. Hadisənin təsvirini, başlama vaxtını və görünən nəticələrini qeyd edin.
- Yanğın: elektrik və qaz cihazlarından yaranan alovlanma.
- Partlayış: qaz partlayışının yaratdığı zərər.
- Subasma: su, istilik və kanalizasiya xətlərində qəza.
- Digər hadisələr: təbii fəlakət və üçüncü şəxslərin qanunsuz hərəkətləri.
Yeni tikilidə hansı zərər və hallara görə ödəniş edilmədiyi sığorta müqaviləsindəki istisnalarla müəyyən olunur. Hadisənin adı ilə yanaşı, səbəbi, zərərin növü və zərərçəkmiş əmlakın kimə məxsus olduğu da nəzərə alınır.
Hadisə baş verəndə təhlükəsizlik tədbirlərini görün, zərərin yayılmasının qarşısını alın və sığorta tələbinizi vaxtında təqdim edin. Təminatın sərhədlərini əvvəlcədən anlamaq üçün icbari əmlak sığortası şərtlərinə nəzər salın.
Ödənişdən kənar hallar müqavilədəki istisnalarda göstərilir. Onları müəyyən edərkən hadisənin səbəbi, zərərin növü və zərərçəkmiş əmlakın kimə məxsus olduğu nəzərə alınır.
Bu təminatda hadisənin növü ilə yanaşı, zərərin kimə dəydiyi də vacibdir. Elektrik və ya qaz cihazından başlayan yanğın nəticəsində üçüncü şəxslərə dəyən zərər icbari əmlak sığortasına daxildir. Yanğının qarşısını almaq üçün görülən tədbirlər də üçüncü şəxslərə zərər vurarsa, həmin zərər əhatə olunur. Deməli, yanğınla bağlı bu iki halı fərqləndirmək olar: cihazdan başlayan yanğın və onun qarşısını almaq üçün görülən tədbirlərin nəticəsi. Hər iki halda zərərin üçüncü şəxslərə dəyməsi əsas məqamdır.
Subasma zamanı da təminatın tətbiqində zərərin üçüncü şəxslərə dəyməsi nəzərə alınır. Su, istilik və ya kanalizasiya xəttindəki qəza subasmaya səbəb olur və üçüncü şəxslərə zərər vurursa, həmin zərər icbari əmlak sığortasının əhatəsinə daxildir. Hadisəni təsvir edərkən qəza baş verən xəttin növünü, subasmanı və zərərçəkən tərəfin üçüncü şəxs olduğunu qeyd edin. Beləliklə, burada yanğın və subasma üzrə göstərilən təminat üçüncü şəxslərə dəyən zərərlə bağlıdır.
Əmlakın icbari sığortasının məqsədi
Azərbaycanda yeni tikilidə mənzilin icbari sığortası tələb olunurmu? Bəli, qanuni statusu olan yaşayış mənzili icbari qaydada sığortalanmalıdır. Bu təminat əmlaka dəyən zərərin maliyyə təsirini azaltmağa yönəlib. Mənzilin özünə dəyən zərərlə əmlakın istifadəsi zamanı yaranan məsuliyyəti bir-birindən ayırmaq vacibdir.
Əmlak sığortası ilə mülki məsuliyyət sığortası fərqli təminatlardır. Birincisi sığortalanmış əmlaka dəyən zərərlə, ikincisi isə əmlakdan istifadə zamanı üçüncü şəxslər qarşısında yaranan məsuliyyətlə bağlıdır. Məsələn, binada əmlakın istismarı nəticəsində başqa şəxsin əmlakına və ya sağlamlığına zərər dəyərsə, məsuliyyət sığortasının tətbiqi ayrıca qiymətləndirilir.
“İcbari sığortalar haqqında” Qanunun 42.2-ci maddəsi 42.3-cü maddədə göstərilən əmlakın istismarı ilə bağlı üçüncü şəxslər qarşısında mülki məsuliyyətin sığortalanmasını icbari sayır. Bu tələb əmlakın istifadəsi nəticəsində başqasına zərər dəyməsi ehtimalı ilə bağlıdır. Beləliklə, sığortanın məqsədi yalnız ev sahibinin deyil, zərərçəkə biləcək üçüncü şəxslərin maraqlarını da nəzərə almaqdır.
Qanunun 43.2-ci maddəsinə əsasən, hüquqi şəxslər və hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti göstərən fiziki şəxslər daşınmaz əmlakın istismarı ilə bağlı mülki məsuliyyətlərini icbari qaydada sığortalamalıdırlar. Bu tələb şəxsi yaşayış mənzilinin sığortalanmasından fərqli hüquqi münasibəti əhatə edir.
Yeni tikilidə mənzil sahibisinizsə, müqavilədə nəyin sığortalandığını dəqiqləşdirin: əmlakın özünün, yoxsa ondan istifadə ilə bağlı məsuliyyətin. Bu fərq hadisənin növünə və müraciəti kimin etməli olduğuna təsir göstərə bilər. Eyni binada yaşayan qonşular üçün də məsuliyyət məsələsi ayrıca əhəmiyyət daşıyır.
İcbari əmlak sığortasının əsas məqsədi gözlənilməz zərərin maliyyə yükünü idarə etməkdir. Mülki məsuliyyət sığortası isə əmlakın istismarı ilə əlaqədar üçüncü şəxslərə dəyən zərərə görə yaranan öhdəliklə bağlıdır. Müqavilədə bu iki təminatın sərhədi aydın göstərilməlidir.
Sığorta tələbinin təqdim edilməsi müddəti
İcbari əmlak sığortası üzrə tələbi hadisədən sonra 3 iş günü ərzində təqdim edin. Müddəti qaçırmamaq üçün hadisə baş verən kimi sığortaçıya məlumat verin. Məsələn, yeni mənzildə boru partlayıbsa, hadisənin vaxtını və ünvanını bildirin. Sonra tələbi təqdim etmək üçün lazım olan məlumatları hazırlayın.
Hadisəni qısa və dəqiq təsvir edin: hansı otaqda və nə vaxt baş verdiyini, zərərin nəyə dəydiyini yazın. Zərər görünürsə, foto və videoları saxlayın. Bu materiallar hadisənin şəraitini göstərməyə kömək edə bilər. Sığortaçıya təqdim etdiyiniz məlumatların ardıcıl və aydın olmasına diqqət yetirin.
- Hadisənin vaxtını, ünvanını və ilkin səbəbini qeyd edin.
- Zərərçəkmiş əmlakın vəziyyətini foto və ya video ilə sənədləşdirin.
- Sığortaçıya məlumat verib, sığorta tələbini 3 iş günü ərzində təqdim edin.
- Tələbin qəbul edildiyini təsdiqləyən məlumatı və göndərilən sənədləri saxlayın.
Bu addımlar müraciətin gedişini izləməyi asanlaşdırır. Məlumatlarda uyğunsuzluq, məsələn, hadisənin vaxtı fərqli göstərilərsə, qiymətləndirmə uzana bilər. Buna görə təsvirin, fotoşəkillərin və digər sənədlərin eyni hadisəyə aid və bir-biri ilə uyğun olmasına diqqət edin.
Tələbin təqdim edilməsi ilə sığorta ödənişinin verilməsi ayrı mərhələlərdir. Azərbaycanda daşınmaz əmlakın icbari sığortası üzrə zərərin ödənilməsi 7 iş günü ərzində həyata keçirilir. Bu müddəti tələb üçün nəzərdə tutulan 3 iş günü ilə qarışdırmayın. Əvvəl müraciət vaxtında təqdim olunur, sonra zərər qiymətləndirilir və ödəniş prosesi aparılır.
Yeni tikilidə qonşu mənzilə də zərər dəyibsə, bu barədə müraciətdə ayrıca məlumat verin. Hadisə ilə bağlı qeydləri və sənədləri bir yerdə saxlayın. Müddətə əməl etmək və məlumatı dəqiq təqdim etmək tələbinizə baxılmasını asanlaşdırır. İcbari əmlak sığortası üçün sığorta seçimini edin.
İnsure.az: İcbari əmlak sığortası
insure.az vasitəsilə yeni tikiliniz üçün icbari əmlak sığortası təkliflərinə baxa bilərsiniz. Bizdə 10-dan çox sığorta şirkətinin təklifini eyni anda müqayisə etmək mümkündür. Beləliklə, təminat şərtlərini nəzərdən keçirib, sizə uyğun variantı seçə bilərsiniz.
Sığorta müqaviləsini rəqəmsal qaydada əldə etmək prosesi rahatlaşdırır. Sığorta müqaviləsini saniyələr ərzində əldə etmək mümkündür. Təklifləri müqayisə edərkən mənzilin yerləşdiyi yeri və icbari təminatın şərtlərini nəzərə alın. Müqayisə əmlakınızı və ailənizi qorumaq üçün vacib məqamları anlamağa kömək edir.
İcbari əmlak sığortası üçün əmlak barədə məlumatları daxil edin, sığorta şirkətlərinin təkliflərini müqayisə edin və uyğun variantı seçin. Əmlakınız üzrə icbari sığorta təkliflərini nəzərdən keçirmək üçün insure.az-ın rəqəmsal platformasından istifadə edin.
Əmlakınızı qorumaq üçün növbəti addımı seçin
Yeni mənzilə köçərkən sığorta qərarını da planınıza daxil edin. Əmlakın hüquqi statusunu və ehtiyacınıza uyğun təminatı nəzərdən keçirin. Yeni tikilidə əmlak sığortası şərtlərini başa düşmək mənziliniz və ailəniz üçün əsaslandırılmış seçim etməyə kömək edir. Müqavilə seçərkən əhatə dairəsinin evinizin real ehtiyaclarına uyğun olmasına diqqət yetirin.
insure.az-da icbari əmlak sığortası ilə yanaşı, Kasko sığorta və Səyahət sığortası da təqdim olunur. Bu məhsullar fərqli ehtiyaclara yönəlib. Mənziliniz üçün təminat axtarırsınızsa, seçimə əmlak sığortasından başlayın. Şərtləri diqqətlə nəzərdən keçirmək qərar verməyinizi asanlaşdırar.
Əmlakınızı qorumaq üçün növbəti addımı öz ehtiyaclarınıza uyğun müəyyən edin. Ətraflı məlumat üçün insure.az ilə əlaqə saxlayın və sığorta seçiminizi rahatlıqla davam etdirin.
Tez-tez verilən suallar
Daşınmaz əmlakın icbari sığortası üzrə sığorta məbləği nə qədərdir?
Sığorta məbləği mənzilin yerləşdiyi yaşayış məntəqəsindən asılıdır: Bakı şəhərində 25.000 AZN, Gəncə, Sumqayıt və Naxçıvanda 20.000 AZN, digər yaşayış məntəqələrində 15.000 AZN-dir. Bu, icbari sığorta üzrə müəyyən edilmiş məbləğdir. Mənzilin faktiki bazar qiyməti ilə eyni anlayış deyil. Əmlakınızın yerləşdiyi yerə uyğun məbləği seçərkən bu fərqi nəzərə alın.
Dəymiş zərər hansı müddətdə qarşılanır?
Daşınmaz əmlakın icbari sığortası üzrə zərərin ödənilməsi 7 iş günü ərzində həyata keçirilir. Bu müddət sığorta tələbinin təqdim edilməsi üçün ayrılan vaxtdan fərqlidir. Məsələn, tələbinizi vaxtında verdikdən sonra ödəniş prosesi zərərin qiymətləndirilməsi ilə davam edir. Hadisə ilə bağlı müraciətinizdə zərərin təsvirini və mövcud sübutları təqdim edin ki, qiymətləndirmə üçün lazım olan məlumatlar aydın olsun.
Həm mənim, həm də qonşumun mənzili zərər görərsə, kim ödəniş alır?
İcbari əmlak sığortası üzrə ödəniş yalnız sığortalı şəxsə təqdim edilir. Məsələn, su sızması sizin və qonşunuzun mənzilinə zərər vurarsa, müraciətdə hər iki mənzildəki zərəri ayrıca təsvir edin. Ödənişin kimə veriləcəyini həmin əmlak üzrə sığorta müqaviləsində sığortalı kimi göstərilən şəxs müəyyən edir.
Yeni tikilidə əmlak sığortası hansı riskləri əhatə edir?
İcbari təminata yanğın, qaz partlayışı, qısaqapanma, subasma, təbii fəlakətlər və üçüncü şəxslərin qanuna zidd hərəkətləri nəticəsində yaranan zərərlər daxildir. Məsələn, su, istilik və kanalizasiya xəttindəki qəza subasmaya səbəb ola bilər. Hadisənin səbəbi, zərərin növü və müqavilənin şərtləri nəzərə alınır. Buna görə eyni nəticəyə gətirən hadisələr də səbəbinə görə fərqlənə bilər.
Bakıda icbari əmlak sığortasının tarifi və sığorta məbləği nə qədərdir?
Bakıda daşınmaz əmlakın icbari sığorta haqqı 50 AZN, sığorta məbləği isə 25.000 AZN-dir. Sığorta haqqı müqavilə üçün ödənilən məbləği, sığorta məbləği isə təminat üzrə müəyyən edilmiş həddi göstərir. Bu iki rəqəm fərqli məna daşıyır. Mənziliniz Bakı şəhərində yerləşirsə, təklifə baxarkən haqqı və sığorta məbləğini ayrı-ayrılıqda nəzərdən keçirin.
Tez-tez verilən suallar
Yeni tikilidə sığorta üçün hansı sənədlər tələb olunur?
Mənzil və sığortalı şəxs barədə məlumatlar lazımdır. Tələb olunan sənədlər müqavilənin şərtlərindən asılıdır.
Yeni tikilidə sığorta ödənişinə hansı hallar və zərərlər daxil deyil?
Ödənişdən kənar hallar müqavilədəki istisnalara əsasən müəyyən edilir. Bu zaman hadisənin səbəbi, zərərin növü və zərərçəkmiş əmlakın kimə məxsus olduğu nəzərə alınır.