Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Daşınmaz əmlak sığortası yanğın zərərini qarşılayırmı sualının cavabı bəlidir: icbari sığorta üzrə yanğın və ildırım düşməsi nəticəsində əmlakın zədələnməsi, məhv olması və ya itməsi sığorta hadisəsi sayılır. Ödəniş sığorta məbləğinin həddi və hadisənin vurduğu zərər nəzərə alınmaqla müəyyənləşdirilir. Əmlakın statusu və hadisənin başvermə şəraiti də əhəmiyyət daşıyır.
Yanğın zamanı təkcə evin deyil, içəridəki əşyaların və təmir xərclərinin də zərər görməsi narahatlıq yarada bilər. Buna görə təminatın nələri əhatə etdiyini və hadisədən sonra hansı addımları atmalı olduğunuzu əvvəlcədən bilmək qərar verməyi asanlaşdırır.
Bu yazıda icbari əmlak sığortasının yanğınla bağlı təminatını, sığorta məbləğinin yaşayış yerinə görə necə müəyyənləşdiyini və zərərin ödənilməsi zamanı vacib məqamları izah edirik. Hadisə baş verərsə, kimə və nə vaxt məlumat verməli olduğunuzu da öyrənəcəksiniz.
Key takeaways
- Yanğın zərərinin hansı şərtlərdə sığorta hadisəsi sayıldığını və əmlakın statusunun təminata necə təsir etdiyini öyrənin.
- Yaşayış yerinə görə sığorta məbləğinin necə müəyyənləşdiyini və bunun mümkün ödənişə təsirini anlayın.
- Yanğın zamanı zədələnə bilən tikili hissələrinin və kommunikasiya sistemlərinin təminatdakı yerini nəzərdən keçirin.
- İcbari və könüllü sığortanın fərqini ayırd edin, hadisə baş verəndə atılacaq addımları bilin.
İcbari daşınmaz əmlak sığortasının yanğın zərərini qarşılaması
Bəli, daşınmaz əmlak sığortası yanğın zərərini qarşılayırmı sualının cavabı icbari sığorta üzrə müsbətdir. Yanğın və ildırım düşməsi nəticəsində əmlak zədələnərsə, məhv olarsa və ya itirilərsə, bu, sığorta hadisəsi sayılır.
Azərbaycanda hüquqi və fiziki şəxslərə məxsus tikililərin, yaşayış və qeyri-yaşayış sahələrinin, evlərin, binaların və mənzillərin, eləcə də dövlət əmlakının sığortası icbaridir. “İcbari sığortalar haqqında” Qanunun 35.2-ci maddəsi bu əmlak kateqoriyalarının sığortalanmasını nəzərdə tutur. Deməli, yaşayış evi ilə yanaşı, qanunda göstərilən qeyri-yaşayış sahəsi də icbari sığortanın əhatəsinə daxildir. Əmlakın sığortası icbaridir, amma təminat üçün müvafiq sığorta müqaviləsi qüvvədə olmalıdır.
İcbari əmlak sığortası yanğın kimi hadisələrdən sonra tikiliyə dəyən zərərin ödənilməsini nəzərdə tutur. Məsələn, yanğın evin konstruktiv elementlərinə zərər vurarsa, hadisə sığorta təminatı çərçivəsində qiymətləndirilir. Ödəniş müəyyən edilmiş sığorta məbləği həddində aparılır. Deməli, icbari sığortası olan mənzil və yaşayış evi üçün yanğın nəzərə alınan risklərdəndir.
Bəzi daşınmaz əmlaklar icbari sığortaya qəbul edilmir. Bunlara sökülməsi barədə qərar verilmiş, tikintisi başa çatmamış, qəzalı və qanunsuz tikilmiş əmlaklar daxildir. Mülki Məcəllənin 180-ci maddəsinə görə, özbaşına tikinti sayılan daşınmaz əmlak icbari sığortaya cəlb olunmur. Buna görə tikilinin hüquqi və fiziki statusu təminatın əsas şərtlərindəndir.
Yanğın baş verərsə, sığorta şirkətinə və aidiyyəti dövlət orqanlarına dərhal məlumat verin. Sığorta tələbi 3 iş günü ərzində təqdim edilə bilər. Hadisənin səbəbi və əmlaka dəymiş zərər araşdırılaraq, müqavilə və sığorta məbləği çərçivəsində qiymətləndirilir.
Sığorta məbləği
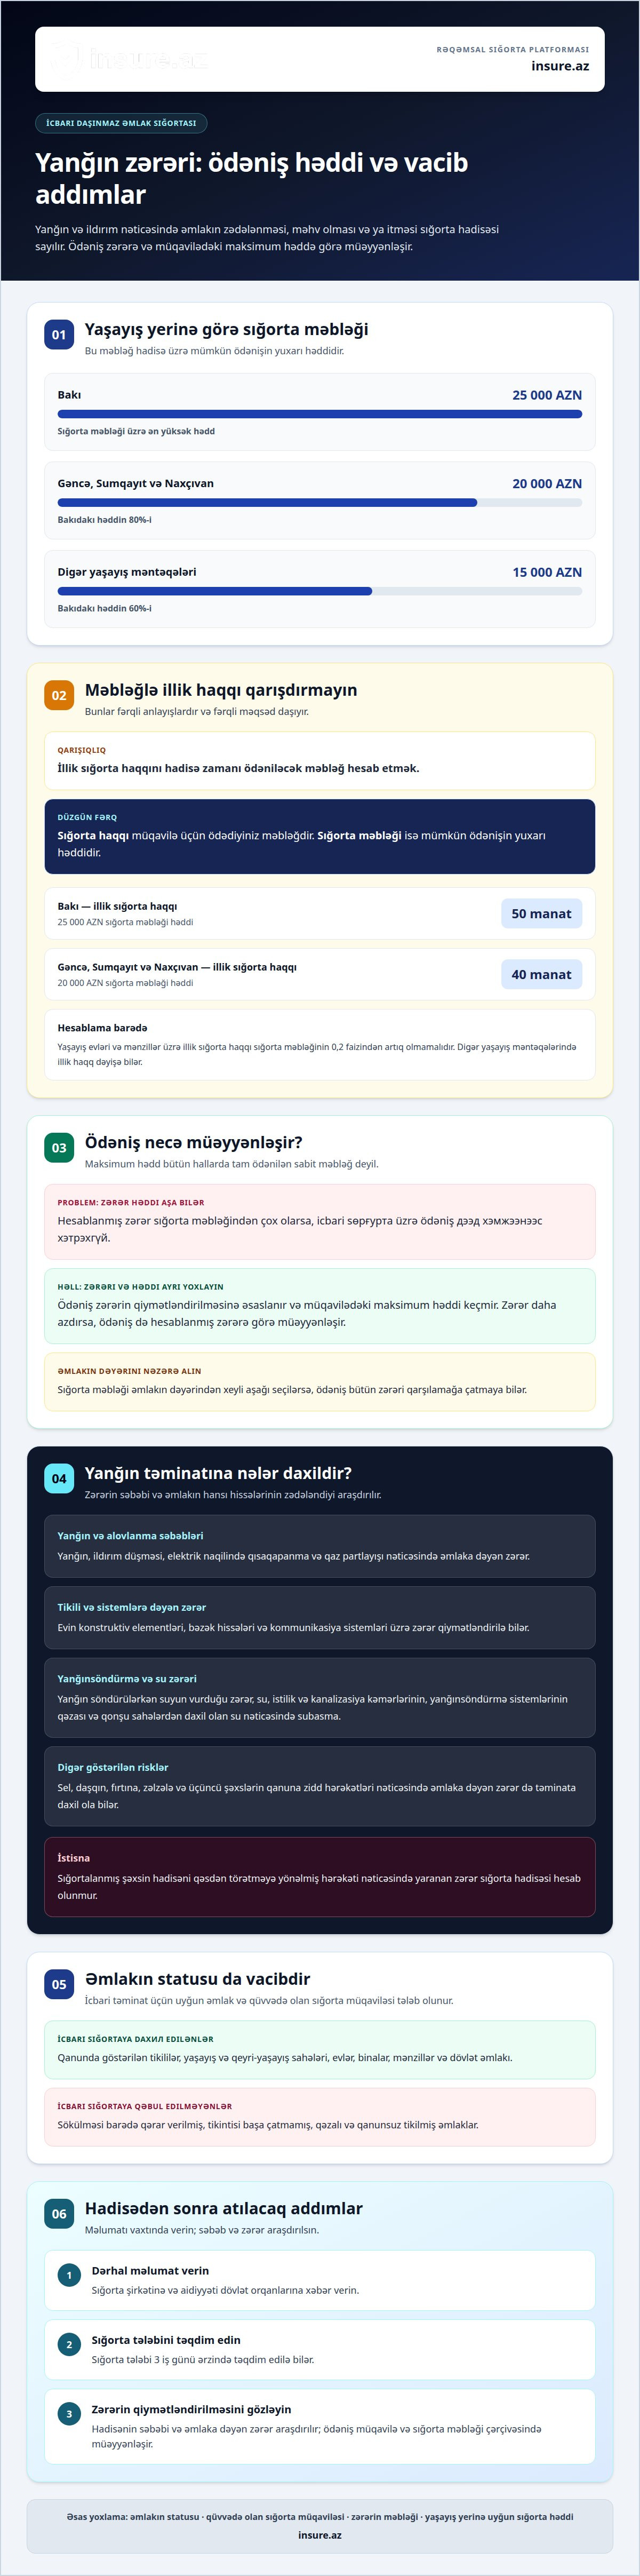
İcbari daşınmaz əmlak sığortasında sığorta məbləği hadisə baş verdikdə ödənilə bilən maksimum həddi göstərir. Yaşayış evləri və mənzillər üzrə bu hədd yaşayış məntəqəsinə görə dəyişir. Bakı şəhərində yerləşən əmlak üçün sığorta məbləği 25.000,00 AZN-dir. Gəncə, Sumqayıt və Naxçıvanda hədd 20.000,00 AZN, digər yaşayış məntəqələrində isə 15.000,00 AZN təşkil edir.
Bu məbləğ avtomatik olaraq hər yanğın zamanı tam ödənilmir. Ödəniş zərərin qiymətləndirilməsinə və müqavilədəki maksimum həddə əsaslanır. Məsələn, Bakıdakı mənzildə yanğın qismən zərər yaradıbsa, hesablanan zərər sığorta məbləğindən az ola bilər. Ödəniş zərərin məbləğinə görə müəyyənləşir, 25.000,00 AZN isə yuxarı həddir. Əgər zərərin hesablanmış məbləği həddi aşarsa, icbari sığorta üzrə ödəniş həmin maksimumu keçmir.
Əmlakın dəyərini aşağı göstərmək də ödənişə təsir edə bilər. Sığorta məbləği əmlakın dəyərindən xeyli aşağı olarsa, yanğın zamanı ödəniş bütün zərəri qarşılamağa çatmaya bilər. Buna görə ev və ya mənzilin dəyərini müəyyənləşdirərkən yalnız aşağı məbləğ seçməyə бус, болзошгүй хохирлын хэмжээг ч тооцоорой.
Sığorta haqqı ilə sığorta məbləğini qarışdırmayın. Haqq müqavilə üçün ödənilən məbləğdir, sığorta məbləği isə hadisə üzrə mümkün ödənişin yuxarı sərhədidir. Yaşayış evləri və mənzillər üçün illik sığorta haqqı sığorta məbləğinin 0,2 faizindən artıq olmamalıdır. Məsələn, Bakı üzrə 25.000,00 AZN həddə həmin faizlə hesablanan yuxarı hədd 50 AZN edir. Müqavilədə göstərilən məbləği və əmlakın dəyərini yanaşı nəzərdən keçirmək təminatın sərhədini anlamağa kömək edir.
İllik sığorta haqqının məbləği yaşayış yerinə görə dəyişir və onu sığorta məbləği ilə eyniləşdirmək olmaz. Bakı şəhərində daşınmaz əmlakın icbari sığortası üzrə illik sığorta haqqı 50 manatdır. Gəncə, Sumqayıt və Naxçıvan şəhərlərində daşınmaz əmlakın icbari sığortası üzrə illik sığorta haqqı 40 manatdır. İllik sığorta haqqı yaşayış məntəqəsinə görə dəyişə bilər.
Bu fərqlər sığorta haqqının əmlakın yerləşdiyi yerə görə müəyyənləşdiyini, hadisə zamanı mümkün ödənişin yuxarı həddinin isə ayrıca sığorta məbləğindən asılı olduğunu göstərir. Müqaviləni nəzərdən keçirərkən əmlakın hansı yaşayış məntəqəsində yerləşdiyini və haqqın həmin yerə uyğun hesablandığını yoxlayın. Beləliklə, illik ödənişlə hadisə zamanı mümkün təminatın fərqini və müqavilənin şərtlərini daha aydın görə bilərsiniz.
Sığorta təminatına daxil olan yanğın zərəri
Elektrik naqilində qısaqapanma icbari əmlak sığortası üzrə sığorta hadisəsi sayılır. Qaz partlayışı nəticəsində əmlaka zərər də təminata aid hadisələr sırasındadır. Məsələn, qısaqapanma yanğına, yanğın isə otağın bəzək elementləri və kommunikasiya sisteminin zədələnməsinə səbəb ola bilər. Hadisənin səbəbi və əmlaka dəyən zərər birlikdə qiymətləndirilir. Alovun harada başladığı və hansı hissələrə yayıldığı da araşdırmada чухал.
Yanğın söndürülərkən suyun vurduğu zərər də hadisənin nəticəsi kimi araşdırıla bilər. İcbari sığorta su, istilik və kanalizasiya kəmərlərinin, yanğınsöndürmə sistemlərinin qəzası, eləcə də qonşu sahələrdən daxil olan su nəticəsində yaranan subasma zərərini əhatə edir. Məsələn, yanğını söndürərkən su tavana və otağın bəzək elementlərinə zərər vurubsa, хохирлын эх үүсвэрийг тогтооно.
Təminata ildırım düşməsi, sel, daşqın, fırtına və zəlzələ nəticəsində əmlaka dəyən zərər də daxildir. Üçüncü şəxslərin qanuna zidd hərəkətləri də sığorta hadisəsi sayıla bilər. Lakin sığortalanmış şəxsin hadisəni qəsdən törətməyə yönəlmiş hərəkəti nəticəsində yaranan zərər sığorta hadisəsi hesab olunmur. Hadisə baş verərsə, dərhal sığorta şirkətinə və aidiyyəti dövlət orqanlarına məlumat verin.
İcbari və könüllü əmlak sığortasının yanğın təminatı arasında fərq nədir?
Тиймээс “сайн дурын даатгал галын бүх үр дагаврыг нөхөн төлнө” гэж хэлэх нь зөв биш.
İcbari və könüllü təminatı seçərkən bu məqamları müqayisə edin:
- Risklər: icbari sığortada qanunla müəyyən edilmiş hadisələrə baxın, könüllü müqavilədə isə yazılan riskləri nəzərdən keçirin.
- Əmlak hissələri: divar, kommunikasiya sistemi, bəzək elementi və ev əşyaları üzrə əhatəni ayrı-ayrılıqda aydınlaşdırın.
- Ödəniş həddi: hadisə zamanı tətbiq edilən sığorta məbləğini və zərərin hesablanma qaydasını müqavilədən oxuyun.
- İstisnalar: ödənişə təsir edə bilən halları, o cümlədən qəsdən törədilmiş hadisələrə dair şərtləri nəzərdən keçirin.
Beləliklə, icbari sığorta qanunla müəyyən edilmiş əsas qorumanı, könüllü sığorta isə müqavilədə seçilən şərtləri təqdim edir. Müqavilələri müqayisə edərkən yalnız təminatın adına deyil, yanğınla bağlı yazılmış bəndlərə və limitlərə də diqqət yetirin. Əmlakınız üçün icbari əmlak sığortasını seçin və təminat şərtlərini nəzərdən keçirin.
İnsure.az: İcbari əmlak sığortası
insure.az icbari əmlak sığortası üzrə təklifləri müqayisə edib eviniz üçün uyğun variantı seçməyə kömək edir. Sığorta müqaviləsi bağlamağı planlaşdırırsınızsa, platformada eyni anda 10-dan çox sığorta şirkətinin təkliflərini nəzərdən keçirə bilərsiniz. Müqayisə seçimləri və şərtləri daha aydın görməyə imkan verir. Müqaviləni rəqəmsal qaydada əldə etmək də mümkündür.
Ибари əmlak sığortası üzrə seçimlərə baxmaq və uyğun variantı müəyyənləşdirmək üçün insure.az-ın rəqəmsal platformasından istifadə edin.
Əmlakınız üçün növbəti addımı planlaşdırın
“Daşınmaz əmlak sığortası yanğın zərərini qarşılayırmı?” sualına cavab müqavilədəki təminatla yanaşı, evinizin ehtiyaclarını əvvəlcədən düşünməyi də tələb edir. Sığorta barədə qərar verərkən ailənizlə yanğın zamanı əlaqə saxlayacağınız şəxsləri və təhlükəsiz çıxış yolunu müəyyənləşdirin. Sadə hazırlıq fövqəladə vəziyyətdə necə davranacağınızı asanlaşdırır.
Tez-tez verilən suallar
Dəymiş zərər hansı müddət ərzində qarşılanır?
Yanğında mənzilim və qonşumun mənzili zərər görərsə, kim ödəniş alır?
Azərbaycanda daşınmaz əmlak sığortası yanğın zərərini qarşılayırmı?
Bəli. İcbari əmlak sığortasında yanğın sığorta hadisəsi sayılır. Əmlakın sığortalanması və hadisə baş verən vaxt müqavilənin qüvvədə olması kimi şərtlər nəzərə alınır. Məsələn, qanunsuz tikili icbari sığortaya qəbul edilmir. Hadisə barədə məlumat verərkən əmlakın ünvanını və müqavilə sahibinin məlumatlarını dəqiq təqdim edin.