Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
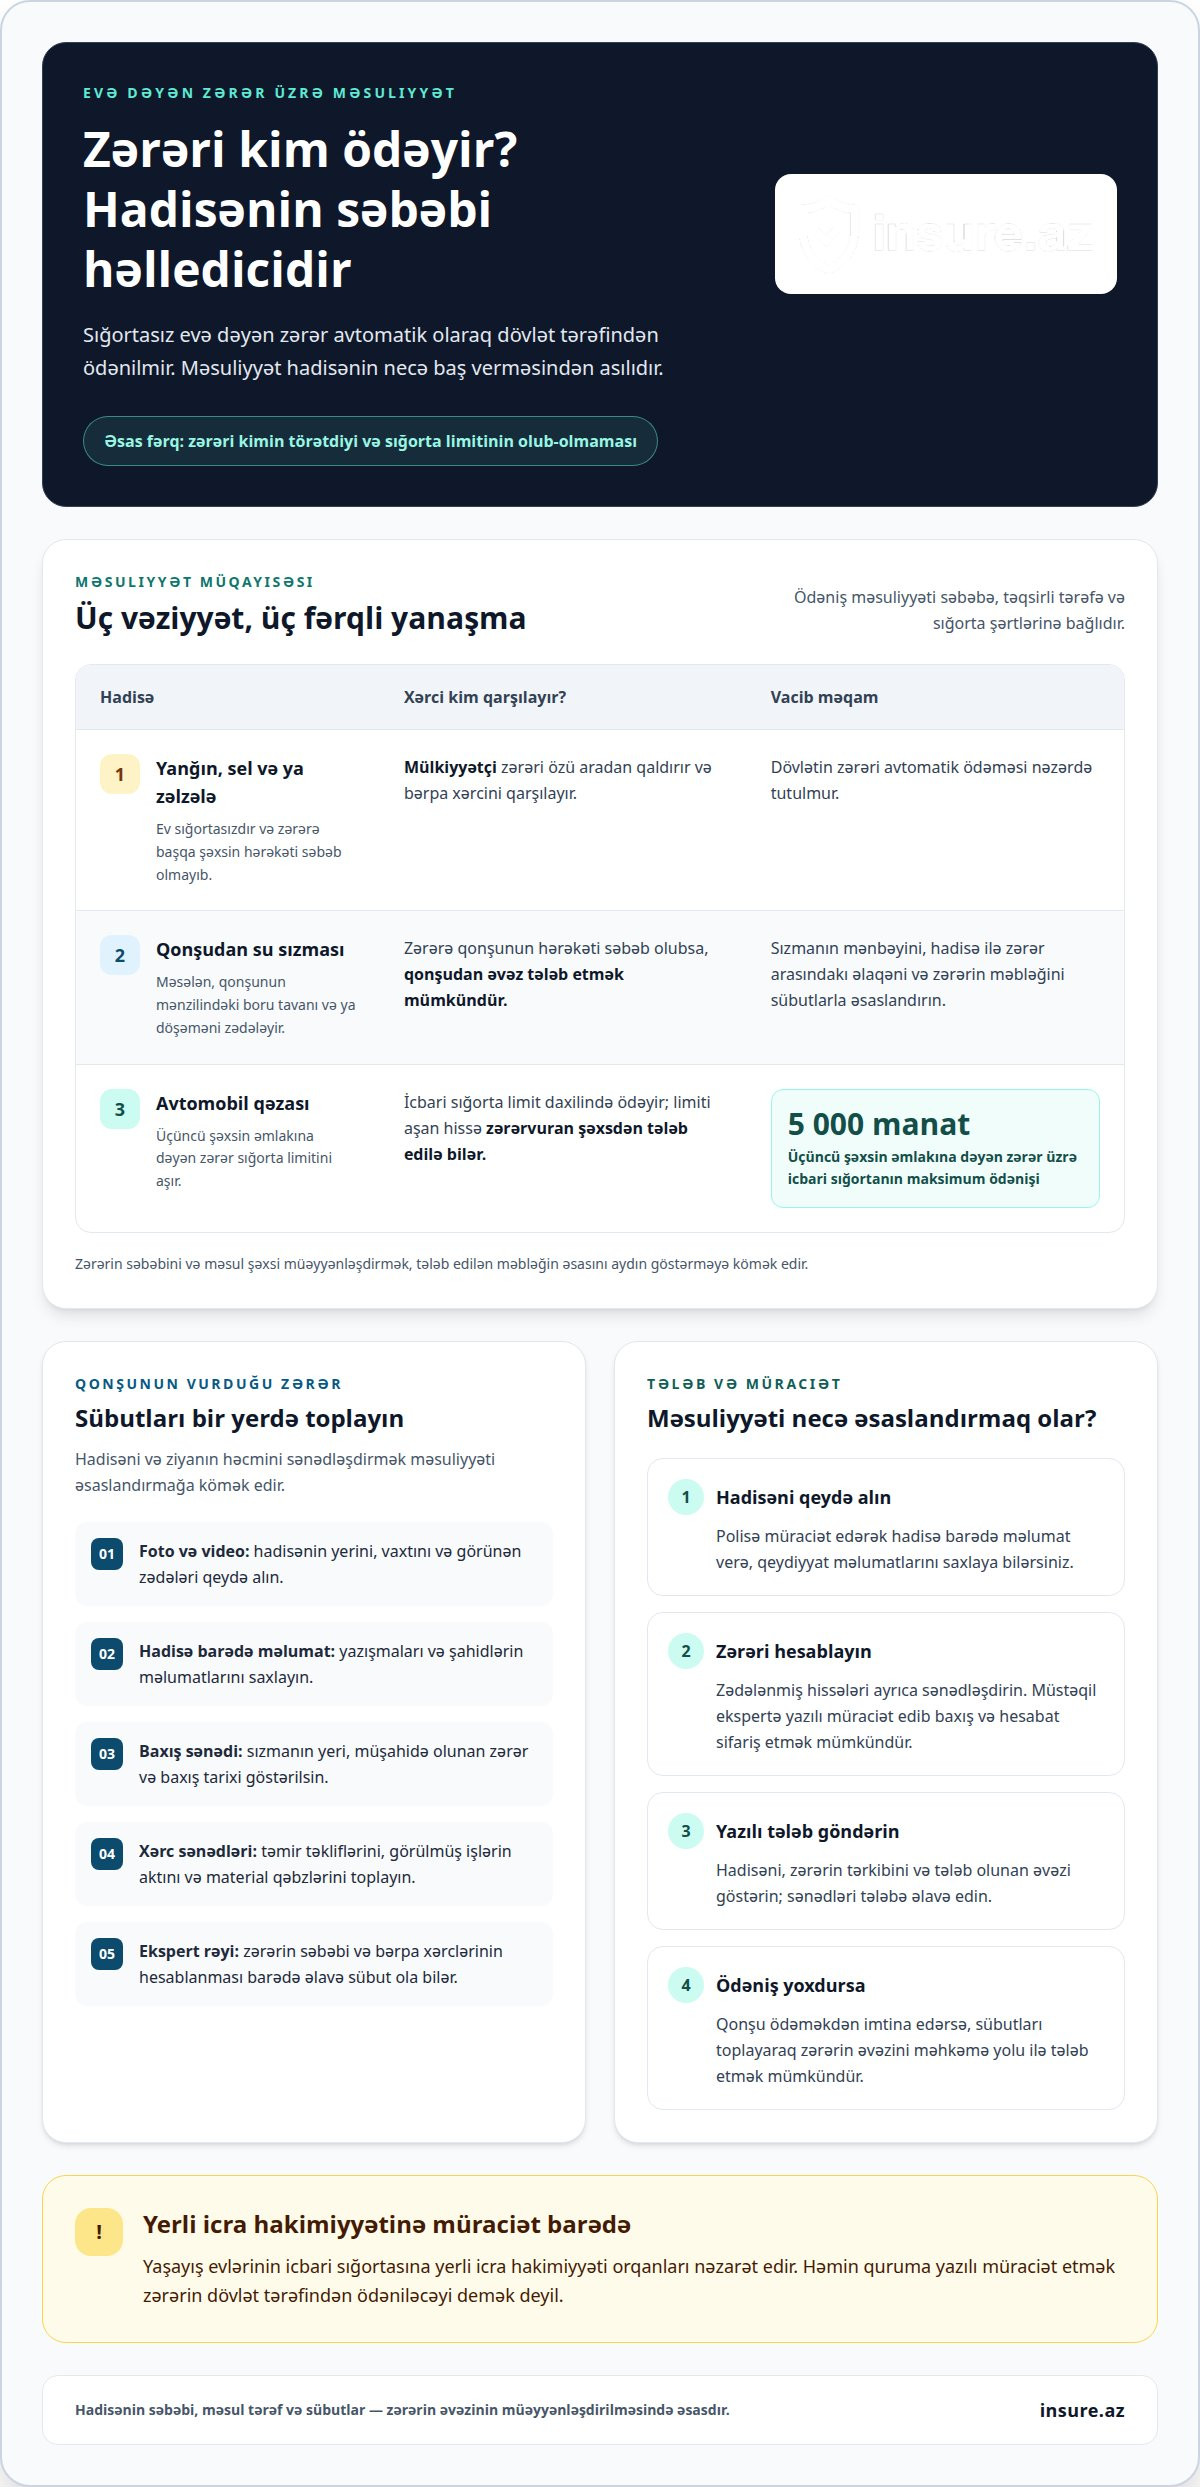
Evin sığortasız olması zərərin xərcini avtomatik olaraq dövlətin ödəyəcəyi demək deyil. Sığortasız evə dəyən ziyanı kimin ödəyəcəyi hadisənin səbəbindən asılıdır: başqa şəxsin təqsiri olmadan zərər yaranıbsa, xərci mülkiyyətçi özü qarşılayır; zərərə başqa şəxs səbəb olubsa, əvəzi həmin şəxsdən tələb etmək mümkündür.
Belə vəziyyətdə kimin məsuliyyət daşıdığını və sığorta ödənişinin hansı hissəni əhatə etdiyini ayırd etmək vacibdir. Avtomobil qəzasında üçüncü şəxsin əmlakına dəyən zərər üzrə icbari sığorta ödənişi 5 000 manatı keçmir. Zərər bu həddi aşarsa, artıq hissə zərərvuran şəxsdən tələb edilə bilər.
Bu yazıda izah edirik ki, sığortasız evə dəyən zərərə görə hansı hallarda mülkiyyətçi, hansı hallarda isə zərərvuran şəxs məsuliyyət daşıyır və sığorta limitini aşan məbləği necə tələb etmək olar. Həmçinin sığortaçının ödənişdən sonra zərərvuran tərəfin sığortaçısına tələb irəli sürdüyü subroqasiya qaydasını açıqlayırıq.
Əsas məqamlar
- Zərərin səbəbini və təqsirli tərəfi müəyyən edin: ödəniş məsuliyyəti hadisənin necə baş verməsindən asılıdır.
- Qonşunun vurduğu zərərə görə tələb irəli sürərkən hadisəni və dəymiş ziyanı təsdiqləyən sübutların rolunu öyrənin.
- Yanğın, sel və zəlzələ kimi hadisələrdə sığorta yoxdursa, xərclərin kimdə qalacağını anlayın.
- Sığorta ödənişi zərəri tam qarşılamadıqda, artıq hissənin tələb edilməsi və məhkəməyə müraciət qaydası ilə tanış olun.
Sığorta limitini aşan zərərin təqsirli şəxsdən tələb edilməsi
Sığorta limiti sığortaçının ödəyə biləcəyi ən yüksək məbləğdir. Azərbaycanda avtomobil qəzasında üçüncü şəxsin əmlakına dəyən zərər üzrə icbari sığorta ödənişi 5 000 manatı keçmir. Zərər bu həddi aşarsa, artıq hissə zərərvuran şəxsdən tələb edilə bilər.
Qonşunun məsuliyyəti və ziyanın sübutu
Qonşu öz hərəkəti ilə başqa evə zərər vurubsa, həmin zərərin əvəzini ödəmək məsuliyyəti daşıya bilər. Məsələn, qonşunun mənzilindən su sızaraq tavanınızı zədələyibsə, hadisənin səbəbini və zərərin həcmini sənədləşdirin. Hadisənin yerini, vaxtını və görünən zədələri foto və videoya çəkin. Yazışmaları, şahidlərin məlumatlarını, baxış sənədini və təmir xərcini təsdiqləyən qəbzləri saxlayın. Bu materiallar məsuliyyəti əsaslandırmağa kömək edər.
Zərərin məbləğini müəyyənləşdirmək üçün müstəqil ekspertə yazılı müraciət edib evə baxış və hesabat sifariş edə bilərsiniz. Ekspertiza xərci baxışın və hesabatın əhatə dairəsindən asılıdır. Hesabatda zədənin səbəbi və həcmi, eləcə də bərpa xərclərinin hesablanması göstərilməlidir.
Qonşu ödəməkdən imtina edərsə, zərərin hesablanmasını və əsaslandırıcı sənədləri əlavə edərək ona yazılı tələb göndərin. Ödəniş edilmədikdə, sübutları toplayıb zərərin əvəzini məhkəmə yolu ilə tələb edə bilərsiniz.
Polisə və yerli icra hakimiyyətinə müraciət
Polisə müraciət etməklə hadisəni qeydə aldırıb şərait barədə məlumat verə bilərsiniz. Hadisənin yerini və vaxtını, zərərin necə baş verdiyini aydın təsvir edin, müraciətin qeydiyyat məlumatlarını saxlayın. Yaşayış evlərinin icbari sığortasına yerli icra hakimiyyəti orqanları nəzarət edir. Həmin quruma ünvan, zərərin xarakteri və hadisənin vaxtı barədə yazılı müraciət edə bilərsiniz.
Yerli icra hakimiyyətinə müraciət etmək zərərin dövlət tərəfindən ödəniləcəyi demək deyil. Avtomobil qəzasında üçüncü şəxsin əmlakına dəymiş zərər sığorta limitini aşarsa, artıq hissəni təqsirli şəxsdən tələb etmək mümkündür.
Qonşunun vurduğu ziyanı kim ödəməlidir və bunu necə sübut etmək olar?
Qonşu öz hərəkəti ilə başqa mənzilə zərər vurubsa, həmin zərərin əvəzini ödəmək məsuliyyəti daşıya bilər. Məsələn, qonşunun mənzilindəki boru sızaraq tavanınızı isladıbsa, məsuliyyət sızmanın mənbəyindən və hadisə ilə zərər arasındakı əlaqədən asılıdır. Bu halda məsuliyyəti əsaslandırmaq üçün zərərin səbəbini və həcmini sübutlarla müəyyənləşdirmək lazımdır.
Əvvəlcə zərərin vəziyyətini dəyişmədən foto və videoya çəkin, hadisənin vaxtını qeyd edin. Kadrlarda suyun gəldiyi yer, tavandakı ləkələr, divar örtüyü və zədələnmiş əşyalar görünsün. Qonşu ilə yazışmaları və hadisəni görən şəxslərin məlumatlarını da saxlayın. Bu materiallar hadisənin necə baş verdiyini aydınlaşdırmağa kömək edir.
Hadisənin səbəbini aydınlaşdırmaq üçün binanın idarəçiliyinə və ya müvafiq xidmətə yazılı müraciət edərək baxış keçirilməsini istəyin. Baxış sənədində sızmanın yeri, müşahidə olunan zərər və baxışın tarixi göstərilsin. Sızmanın mənbəyi qonşunun mənzilindəki avadanlıqdırsa, bu faktın sənəddə qeyd olunması məsuliyyəti əsaslandırmağa kömək edər.
Zərərin məbləğini əsaslandırmaq üçün təmir təkliflərini, görülmüş işlərin aktını və material qəbzlərini toplayın. Məsələn, su həm tavanı, həm də döşəməni zədələyibsə, hər iki işin xərcini ayrıca sənədləşdirin. Ekspert rəyi zərərin səbəbini və bərpa xərclərini qiymətləndirmək üçün əlavə sübut ola bilər.
Qonşuya yazılı tələb göndərərkən hadisəni, zərərin tərkibini və tələb etdiyiniz əvəzi göstərin. Tələbi sənədlərlə əsaslandırdığınız halda qonşu ödəməkdən imtina edərsə, məhkəməyə müraciət edə bilərsiniz. Məhkəməyə təqdim etdiyiniz sübutlar zərərin səbəbini, məsul şəxsi və tələb olunan məbləği aydın göstərməlidir.
Zərər qonşunun mənzilindən deyil, nəqliyyat qəzasından qaynaqlanıbsa, tələbin hansı qaydada irəli sürülməsi sığorta vəziyyətindən də asılı ola bilər. Azərbaycan Mərkəzi Bankının təsdiq etdiyi qarşılıqlı ödəmələr qaydası 2022-ci il 1 noyabrdan sonra baş vermiş sığorta hadisələrinə şamil edilir. Buna görə qəzanın nə vaxt baş verdiyini və hadisənin sığorta hadisəsi olub-olmadığını sənədlərdə dəqiqləşdirmək faydalıdır. Hadisə ilə bağlı sənədlərin bir yerdə saxlanması tələbin əsasını izah etməyə kömək edə bilər.
Azərbaycanda icbari sığortası olmayan və qəzanı törədən sürücüdən zərərin ödənilməsi məhkəməyə müraciət etməklə tələb oluna bilər. Avtomobil qəzası qonşunun mənzilinə ziyan vurubsa, qəzanı törədən sürücünün və icbari sığortanın vəziyyətini dəqiqləşdirmək tələbin kimə yönəldiləcəyini müəyyənləşdirməyə kömək edər. Qəza yerini xəsarət alan şəxsin həyatını xilas etmək üçün tərk edən şəxsə Azərbaycanda 100 manat cərimə və 4 cərimə balı tətbiq edilmir. Bu halı da hadisənin digər təfərrüatlarından ayrı qiymətləndirmək lazımdır.
Yanğın, sel və zəlzələ nəticəsində sığortasız evə dəyən ziyanı dövlət qarşılayırmı?
Sığortalanmamış evə yanğın, sel və ya zəlzələ nəticəsində dəyən zərəri dövlət avtomatik ödəmir. Belə halda mülkiyyətçi zərəri özü aradan qaldırır və bərpa xərcini qarşılayır. Məsələn, sel döşəməni yararsız hala salıbsa və ev sığortasızdırsa, təmir xərci ev sahibinin üzərində qalır. Zərərə başqa şəxsin hərəkəti səbəb olubsa, onun məsuliyyəti ayrıca qiymətləndirilə bilər.
İcbari əmlak sığortası qanunla tələb olunan sığorta növüdür. Qanunda göstərilən daşınmaz əmlaka sahib olan və ya onu faktiki idarə edən şəxslər həmin əmlakı icbari qaydada sığortalamalıdırlar. Bu sığorta evin konstruktiv elementlərini, otaqlarını, qapı-pəncərə konstruksiyalarını, kommunal xətlərini və daxili bəzək elementlərini əhatə edir. Zərərin ödənilməsi sığorta müqaviləsinin şərtlərindən və hadisənin həmin şərtlərə uyğun olub-olmamasından asılıdır.
Sığorta hadisəsi sığorta müqaviləsində göstərilən riskin faktiki baş verməsidir. Ev sığortasızdırsa, yanğınsöndürmə və xilasetmə tədbirlərinin görülməsi ev sahibinin bərpa xərclərinin sığorta ilə ödəniləcəyi demək deyil. Hadisədən sonra zədələnmiş otaqları, kommunal xətləri və əşyaları foto və videoya çəkin. Zərərin sahəsini və görünən nəticələrini qeyd etmək bərpa işlərini planlaşdırmağa kömək edir.
İcbari əmlak sığortası bütün zərərləri əhatə etmir. Qəsdən törədilən zərər, yanğın baş vermədən təmir və ya istehsalat istiliyindən yaranan hallar sığorta hadisəsi sayılmır. Oğurluqla bağlı zərər, qrunt sularının dəyişməsi və müəyyən boru sızmaları da əhatə olunmur. Məsələn, boru sızması otağın daxili bəzəyini zədələsə belə, hadisənin səbəbi sığorta istisnalarına aid ola bilər.
Yanğın, sel və ya zəlzələdən sonra əvvəlcə təhlükəsizliyi təmin edin. Sonra zərərin səbəbini və zədələnmiş sahələri sənədləşdirin. Sığorta müqaviləniz varsa, zərəri onun şərtlərinə uyğun bildirin. Müqavilə yoxdursa, bərpa xərcləri mülkiyyətçinin üzərində qalır. Zərər qonşunun və ya başqa şəxsin hərəkətindən yaranıbsa, həmin şəxsin məsuliyyəti ayrıca müəyyənləşdirilir.
Sığortasız evə vurulan ziyanla bağlı məhkəməyə müraciət qaydası və müddəti nədir?
Mülki iddia zərərin əvəzinin məhkəmə yolu ilə tələb edilməsidir. Evə başqa şəxs zərər vurubsa, amma tərəflər ödəniş barədə razılığa gələ bilməyibsə, zərərçəkən məhkəməyə müraciət edə bilər. «Sığortasız evə dəyən ziyanı kim ödəyir» sualına cavab tapmaq üçün iddiada məsul şəxsi, hadisənin necə baş verdiyini və tələb olunan məbləğin əsasını göstərmək vacibdir.
Əvvəlcə sübutları toplayın: hadisənin foto və videolarını, polis və ya baxış sənədlərini, şahid məlumatlarını, təmir aktlarını və xərcləri təsdiqləyən qəbzləri. Məsələn, qonşunun mənzilindən su sızıbsa, zədənin görüntülərini və sızmanın mənbəyini göstərən baxış sənədini əlavə edin. Ekspert rəyi varsa, ondan zərərin səbəbini və bərpa xərclərinin hesablanmasını əsaslandırmaq üçün istifadə edin. Bu sənədlər «sığortasız evə dəyən ziyanı kim ödəyir» məsələsində məsul tərəflə zərər arasındakı əlaqəni göstərməyə kömək edir.
İddia ərizəsində zərərvuran şəxsin məlumatlarını, hadisənin yerini və vaxtını, zərərin tərkibini və tələb etdiyiniz əvəzi yazın. Tələb olunan məbləği təqdim etdiyiniz sənədlərlə uyğunlaşdırın. Məsələn, döşəmə ilə tavan zədələnibsə, hər bir təmir xərcini ayrıca göstərin. İddianı və əlavə sənədləri aidiyyəti məhkəməyə təqdim edin. Məhkəmə tərəflərin izahatlarını və sübutları qiymətləndirir.
Məhkəməyə müraciət və işə baxılma müddəti üçün burada konkret zaman göstərilmir. Proses işin hallarından və sübutların araşdırılmasından asılıdır. Sənədləri hazırlayarkən hadisənin tarixini və sübutların əldə olunduğu vaxtı qeyd edin. Qərar zərərçəkənin xeyrinə çıxarsa, onun icrasını icraçılar təmin etməlidir.
Qərardan sonra ödəniş edilmirsə, qərarı icraya yönəldin və tələb olunan sənədləri təqdim edin. Gələcəkdə evinizə dəyən zərərin maliyyə yükünü azaltmaq üçün icbari əmlak sığortası seçimini nəzərdən keçirin.
Daşınmaz əmlakla bağlı ayrıca nəzərə alınmalı məsələ icbari sığorta tələbidir. Azərbaycanda mülkiyyətində və ya faktiki sahibliyində qanunda göstərilən daşınmaz əmlak olan şəxslər həmin əmlakı icbari qaydada sığort etdirməlidirlər. Bu tələb 35.2 ilə göstərilir. Zərərçəkən iddia hazırlayarkən evin sığortasız olmasını və zərərin kimə aid olduğunu bir-birindən ayırmalı, təqdim etdiyi sənədlərin ziyanın mənbəyini və məbləğini izah etdiyinə diqqət yetirməlidir. Sığorta məsələsinin mövcudluğu zərər vuran şəxsin məsuliyyəti barədə sübutların əvəzi deyil.
Azərbaycanda qəsdən törədilən zərər, yanğın baş vermədən təmir və ya istehsalat istiliyindən yaranan hallar, oğurluqla bağlı zərər, qrunt sularının dəyişməsi və müəyyən boru sızmaları nəticəsində dəyən əmlak zərərləri sığorta hadisəsi hesab olunmur. Buna görə zərərin sığorta hadisəsi sayılıb-sayılmaması ilə zərəri törədən şəxsdən məhkəmə yolu ilə əvəz tələb etmək ayrı məsələlərdir. Hadisənin növü və səbəbi barədə sənədləri təmir xərclərini göstərən materiallarla birlikdə saxlamaq iddianın əsasını aydınlaşdırmağa kömək edir.
İnsure.az
insure.az sığorta təkliflərini rəqəmsal şəkildə müqayisə edib uyğun seçimi tapmağa kömək edir. Eviniz hazırda sığortasızdırsa, mövcud zərərin əvəzinin ödənilməsi ilə gələcək risklərdən qorunmağı fərqləndirin: yeni sığorta müqaviləsi əvvəl baş vermiş hadisəni avtomatik əhatə etmir.
Gələcəkdə evinizi qorumaq üçün İcbari əmlak sığortası seçimini nəzərdən keçirin. Bizdə eyni anda 10-dan çox sığorta şirkətinin təkliflərini müqayisə edə, şərtləri şəffaf şəkildə nəzərdən keçirə bilərsiniz. Avtomobil, səyahət və digər ehtiyaclar üçün də uyğun sığorta növünü seçmək mümkündür. Beləliklə, ailəniz və əmlakınız üçün qərarı məlumatlı şəkildə verirsiniz.
Sığorta növünü seçmək və təklifləri müqayisə etmək üçün insure.az-ın onlayn platformasından istifadə edin.
Növbəti hadisəyə hazırlığı indidən planlayın
Baş vermiş zərərin ödənilməsi ilə gələcəkdə evinizi qorumaq üçün görülən tədbirlər ayrı məsələlərdir. Sığortasız evə dəyən ziyanı kimin ödədiyini araşdırarkən topladığınız sənədlər növbəti qərarınız üçün də faydalı ola bilər. Eviniz, avtomobiliniz və səfərlərinizlə bağlı hansı risklərin vacib olduğunu müəyyənləşdirin, sonra uyğun sığorta təminatını seçin.
insure.az-da İcbari əmlak sığortası, Kasko sığortası və Səyahət sığortası üzrə təklifləri müqayisə edə bilərsiniz. Müqayisə seçimləri aydın görməyə və ehtiyacınıza uyğun qərar verməyə kömək edir. Mövcud zərərin həllini gələcək sığorta təminatı ilə qarışdırmayın: müqavilə gələcək risklərdən qorunmaq üçündür.
İndi eviniz və ailəniz üçün hansı təminatın uyğun olduğunu düşünün. Məsləhət üçün insure.az ilə əlaqə saxlayın və növbəti addımınızı rahatlıqla müəyyən edin.