Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
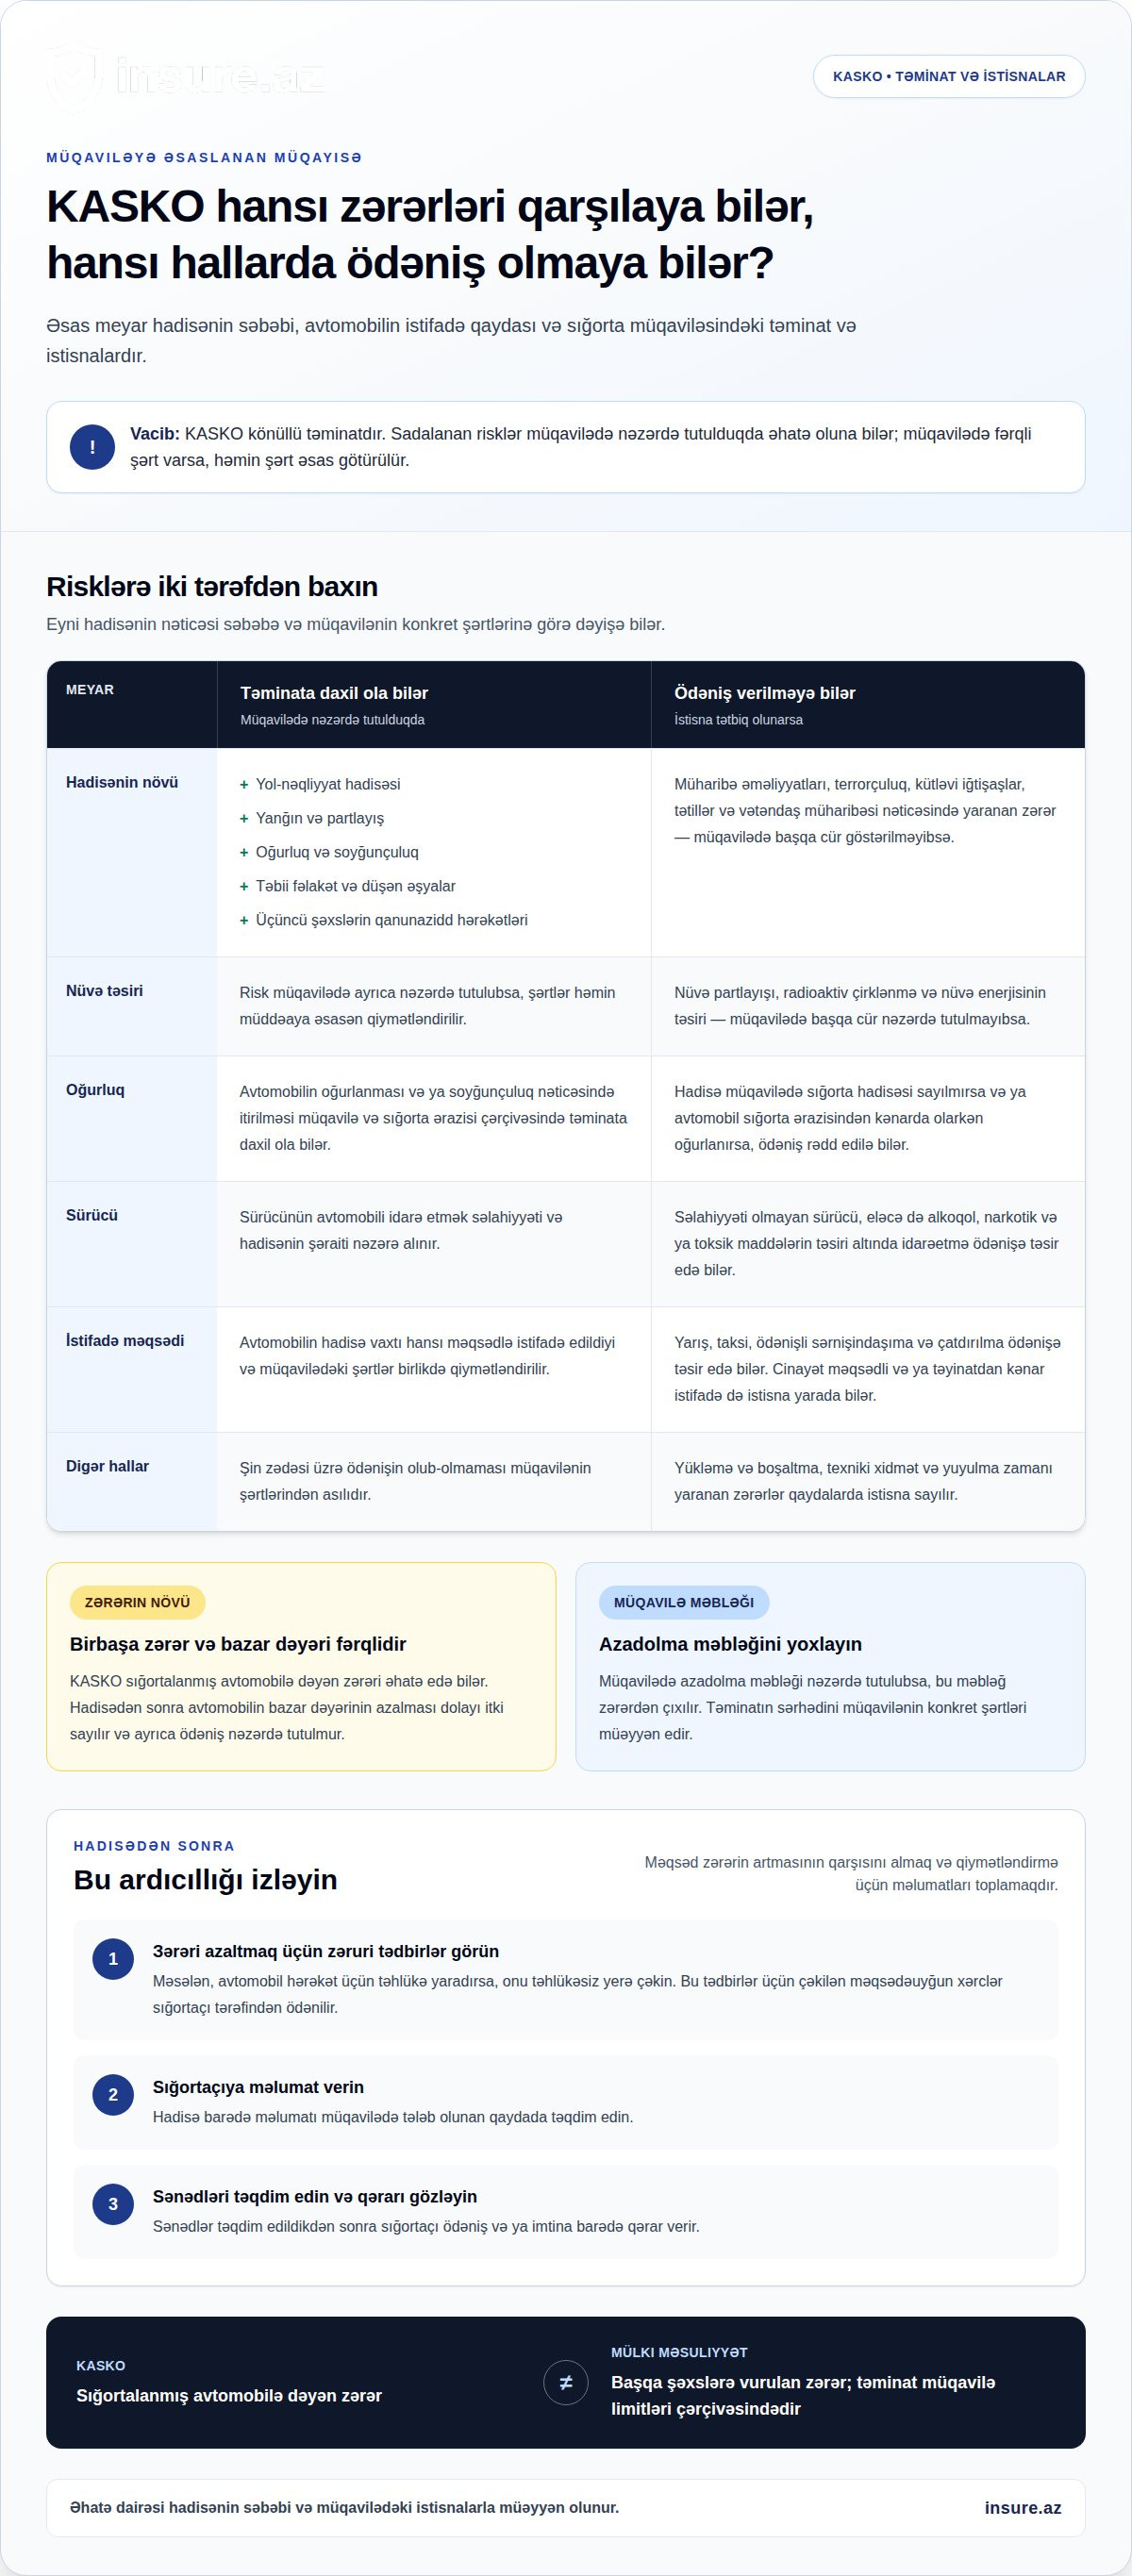
Qəza baş verəndə KASKO sığortasının olması bütün zərərlərin ödənəcəyi demək deyil. “Kasko sığortanın ödəmədiyi hallar hansılardır?” sualının cavabı müqavilədə göstərilən təminat və istisnalardan asılıdır. Müqavilədə başqa cür nəzərdə tutulmayıbsa, KASKO yol-nəqliyyat hadisəsi, yanğın və partlayış, oğurluq, təbii fəlakət və üçüncü şəxslərin qanunazidd hərəkətləri nəticəsində avtomobilə dəyən zərəri əhatə edə bilər.
Bəs yarış zamanı, kommersiya məqsədli istifadə zamanı və ya şin zədələnəndə ödəniş verilirmi? Bu hallara dair şərtləri bilmək gözlənilməz xərclərdən yayınmağa və sığorta təminatını düzgün anlamağa kömək edir. Qərara zərərin səbəbi, avtomobilin istifadə məqsədi və müqavilədəki məhdudiyyətlər təsir edir.
Hadisə baş verərsə, atacağınız addımlar da önəmlidir. Aşağıda zərərin azaldılması üçün görüləcək tədbirləri, KASKO-nun əhatə etdiyi riskləri, eləcə də yarış, kommersiya istifadəsi və şin zədələri ilə bağlı istisnaları izah edirik. Beləcə, müqavilənizin nəyi qoruduğunu və hansı hallarda ödəniş edilməyə biləcəyini daha aydın anlayacaqsınız.
Əsas məqamlar
- KASKO təminatı müqavilədə göstərilən risk və istisnalara əsaslanır.
- Hadisədən sonra zərəri azaltmağa yönəlmiş məqsədəuyğun tədbirlər görün.
- Yarış və kommersiya istifadəsi sığorta ödənişinə təsir edə bilər.
- Şin zədələri ilə bağlı ödəniş müqavilənin şərtlərindən asılıdır.
KASKO sığortasının əhatə etdiyi risklər
KASKO sığortası müqavilədəki risklər baş verdikdə avtomobilə dəyən zərəri qarşılaya bilər. Bu, könüllü təminatdır. Azərbaycanda təminata yol-nəqliyyat hadisəsi, yanğın və partlayış, oğurluq və soyğunçuluq, təbii fəlakət, düşən əşyalar və üçüncü şəxslərin qanunazidd hərəkətləri daxil edilə bilər. Məsələn, başqa nəqliyyat vasitəsi avtomobilinizə çırpılarsa, hadisənin səbəbi və müqavilə şərtləri nəzərə alınır.
Müqavilədə təminat verilməyən risklər əsas istisnalardır. Müharibə əməliyyatları, terrorçuluq, kütləvi iğtişaşlar, tətillər və vətəndaş müharibəsi nəticəsində yaranan zərərə təminat verilmir. Müqavilədə başqa cür nəzərdə tutulubsa, bu qayda tətbiq olunmur. Eyni qayda nüvə partlayışına, radioaktiv çirklənməyə və nüvə enerjisinin təsirinə də aiddir. Azərbaycanda avtomobil sığortası qaydaları Maliyyə Nazirliyinin Kollegiyasının Q-20 nömrəli qərarı ilə təsdiq edilib.
Oğurluq təminatı avtomobilin oğurlanması və ya soyğunçuluq nəticəsində itirilməsini əhatə edə bilər. Bunun üçün hadisə müqavilədə nəzərdə tutulmalı, ərazi məhdudiyyəti pozulmamalı və istisna tətbiq edilməməlidir. Hadisə müqaviləyə əsasən sığorta hadisəsi sayılmırsa və ya avtomobil sığorta ərazisindən kənarda istifadə edilərkən oğurlanırsa, ödəniş rədd edilə bilər.
Avtomobilin istifadə qaydası da təminata təsir edir. Səlahiyyəti olmayan sürücünün avtomobili idarə etməsi ümumi istisnalardandır. Avtomobil cinayət məqsədilə istifadə edilərkən zərər dəyərsə, müqavilədə başqa cür göstərilmədiyi halda təminat verilmir. Yükləmə və boşaltma, texniki xidmət və yuyulma zamanı yaranan zərərlər də qaydalarda istisna sayılır.
İstehsal ili avtomobilin təsvirindəki məlumatlardan biridir. Lakin bu göstərici təkbaşına təminatın həcmini müəyyən etmir. Məsələn, park edilmiş avtomobilin üzərinə əşya düşərsə, riskin əhatə olunub-olunmadığı müqaviləyə əsasən qiymətləndirilir. Azadolma məbləği nəzərdə tutulubsa, zərər məbləğindən çıxılır. Oğurluq və digər risklər üzrə təminatın sərhədini müqavilənin konkret şərtləri müəyyənləşdirir.
Bu istisnanın tətbiqi hadisənin hansı təsirlə bağlı olmasından və müqavilədə fərqli şərtin olub-olmamasından asılıdır. Azərbaycan Respublikasında avtomobil sığortası müqaviləsində başqa cür nəzərdə tutulmayıbsa, nüvə partlayışı, radioaktiv çirklənmə və nüvə enerjisinin təsiri ilə bağlı zərərə təminat verilmir. Bu qayda 17.1.1.5-də göstərilir. Riskin müqavilədə əhatə olunub-olunmadığı və konkret zərərin səbəbi birlikdə nəzərə alınmalıdır.
Risklərin adları ilə yanaşı, istisnaların ifadəsinə də diqqət yetirin. Eyni hadisənin nəticəsi zərərin səbəbi, tətbiq olunan şərt və istisnalar nəzərə alınmaqla qiymətləndirilir. Müqavilədə fərqli şərt varsa, həmin müddəa əsas götürülür. Belə şərt yoxdursa, müvafiq istisna tətbiq edilir. Bu yanaşma təminatın konkret hadisəyə aid sərhədlərini aydınlaşdırır.
KASKO sığorta hadisəsi baş verdikdə nə etmək lazımdır?
Sığorta hadisəsi baş verəndə ilk addım zərərin qarşısını almaq və ya miqdarını azaltmaq üçün zəruri tədbirlər görməkdir. Məsələn, avtomobil hərəkət üçün təhlükə yaradırsa, onu təhlükəsiz yerə çəkmək əlavə zərərin azalmasına kömək edə bilər. Bu tədbirlər üçün çəkilən məqsədəuyğun xərclər sığortaçı tərəfindən ödənilir. Sonra hadisə barədə sığortaçıya məlumat verin və tələb olunan sənədləri təqdim edin. Sənədlər təqdim edildikdən sonra sığortaçı ödəniş və ya imtina barədə qərar verir.
Sərxoş vəziyyətdə idarəetmə dedikdə alkoqol, narkotik və ya toksik maddələrin təsiri altında avtomobil sürmək nəzərdə tutulur. Azərbaycanda bu hal KASKO ödənişindən imtina əsasıdır. Sürücülük vəsiqəsi olmayan şəxsin avtomobili idarə etməsi də ödənişə təsir edə bilər. Sığorta şəhadətnaməsində səlahiyyəti olmayan sürücünün avtomobili idarə etməsi ümumi istisnalardandır. Həmin sürücünün müqavilə üzrə avtomobili idarə etməyə səlahiyyəti yoxdursa, ödəniş verilməyə bilər.
Bazar dəyərinin azalması avtomobilin hadisədən sonra əvvəlki bazar qiymətindən aşağı qiymətləndirilməsidir. Bu, avtomobilə dəyən birbaşa zərərdən fərqli olaraq dolayı itki sayılır. Avtomobilin dəyərdən düşməsi avtomobil sığortası üzrə əlavə məhdudiyyətlərdə göstərilir. Buna görə KASKO ödənişi real zərəri əhatə edir, bazar dəyərinin azalması üçün isə ayrıca ödəniş nəzərdə tutulmur.
Avtomobil sahibinin mülki məsuliyyətinin sığortası onun başqa şəxslərə vurduğu zərərə aid təminatdır. Bu təminat müqavilədəki limitlər çərçivəsində, icbari sığortanın qanuni limitlərini aşan hissəyə tətbiq olunur. KASKO isə sığortalanmış avtomobilə dəyən zərəri əhatə edir. Avtomobil təyinatından kənar istifadə ediləndə, müqavilədə başqa cür göstərilməyibsə, təminat verilməyə bilər. Məsələn, avtomobil texniki təyinatına uyğun olmayan işdə işlədilərkən zədələnərsə, bu istisna əhəmiyyət daşıyır.
Avtomobili sığortaçı zərəri qiymətləndirməmişdən əvvəl təmir etdirmək qiymətləndirməyə təsir edə bilər. Təmirə başlamazdan əvvəl zərəri qeydə almaq və tələb olunan sənədləri toplamaq qiymətləndirmə üçün vacibdir. Qəsdən zərər vurulması və qayda pozuntuları barədə qərar hadisənin şəraitindən asılıdır. Müqavilədə başqa cür yazılmayıbsa, cinayət məqsədli istifadə təminata daxil deyil. İmtina ilə razılaşmadıqda, sığortaçıdan əsaslandırılmış qərar alın və mübahisəni şikayət, zərurət olduqda isə məhkəmə yolu ilə qaldırın.
Yarış və kommersiya məqsədli istifadə
Yarış məqsədli istifadə avtomobilin sürət və ya dözümlülük üzrə rəqabətdə iştirak etməsidir. Kommersiya məqsədli istifadə isə avtomobildən gəlir əldə etmək üçün istifadədir. Bu fərqi bilmək vacibdir. Şəxsi səfərdə və yarışda baş verən hadisələrin şəraiti fərqli ola bilər. KASKO müqaviləsində yarış riskinin əhatə olunması ödənişə təsir edir. Məsələn, trasda keçirilən sürət sınağı adi yol hərəkətindən fərqli fəaliyyət sayılır.
Taksi, ödənişli sərnişindaşıma və sifarişlərin çatdırılması kommersiya fəaliyyətinə daxildir. Bu zaman avtomobil sərnişin və ya yük daşımaq üçün istifadə olunur. Şəxsi səfərlə taksi gedişinin fərqi avtomobilin hadisə baş verən vaxt nə iş gördüyü ilə bağlıdır. Məsələn, taksi sifarişi zamanı baş verən toqquşma kommersiya istifadəsi çərçivəsində araşdırıla bilər. Nəticənin müəyyənləşdirilməsində müqavilənin şərtləri əsasdır.
Yarış və kommersiya istifadəsi fərqli hallardır. Yarışda rəqabət və tədbirin xarakteri, kommersiya fəaliyyətində isə avtomobildən gəlir əldə etmək üçün istifadə olunması nəzərə alınır. Məsələn, həvəskar yarışda yaranan zərər taksi fəaliyyəti zamanı baş verən hadisədən fərqlənir. Hər iki halda hadisənin necə və hansı fəaliyyətlə bağlı baş verdiyi vacibdir. Müqavilədəki təminat bu halları əhatə edə və ya məhdudlaşdıra bilər.
Hadisəni təsvir edərkən fəaliyyətin növünü dəqiq göstərin. Yarış zamanı zərər yaranıbsa, tədbirin rəqabətli xarakterini qeyd edin. Kommersiya səfərində isə daşınan sərnişin və ya yük barədə məlumat verin. Eyni avtomobil şəxsi və gəlir gətirən səfərlər üçün istifadə oluna bilər. KASKO təminatına təsiri müqavilənin müvafiq bəndləri müəyyən edir. Təminatın və istisnaların sərhədi həmin şərtlərdən asılıdır.
Avtomobilin faktiki təyinatını da nəzərə almaq lazımdır. Azərbaycan Respublikasında avtomobil sığortası müqaviləsində başqa cür nəzərdə tutulmayıbsa, avtomobilin texniki təyinatı üzrə istifadə edilməməsi nəticəsində dəyən zərərə sığorta təminatı verilmir. Bu qayda 17.1.1.1-də göstərilir.
Hadisəni təsvir edərkən avtomobilin hansı məqsədlə və necə istifadə olunduğunu dəqiq göstərin. Səfərin şəxsi, gəlir gətirən və ya yarışla bağlı olduğunu qeyd edin. Bu məlumatlar müqavilədəki istisna və təminat şərtləri ilə tutuşdurularaq hadisənin kontekstini aydınlaşdırır. İstifadə forması bəlli deyilsə, qəzanın nəticəsi ilə yanaşı, avtomobilin həmin vaxt hansı məqsədlə istifadə olunduğunu da nəzərə alın. Beləliklə, sığorta təminatını müqavilənin konkret müddəalarına əsasən qiymətləndirmək mümkündür.
Şinlərin zədələnməsinə görə ödəniş istisnası
Şin zədəsi təkərin deşilməsi, yarılması və ya kənar təsirdən formasını itirməsidir. KASKO müqaviləsində şinlərlə bağlı istisna və ya məhdudiyyət varsa, ödəniş həmin şərtə əsasən qiymətləndirilir. Məsələn, yolda iti əşyanın üstündən keçdikdən sonra yalnız bir şin deşilərsə, bu hal avtomobilin başqa hissələrinin də zədələndiyi toqquşmadan fərqlənir. Qiymətləndirmədə hadisənin növü və müqavilədəki təminat nəzərə alınır.
Yalnız şinin zədələnməsi avtomobilin başqa hissələrinə zərər dəymədiyini göstərir. Məsələn, bordürə toxunanda şin yarılıb, disk və ban zədələnməyibsə, zərərin təkərlə məhdudlaşması qiymətləndirmə üçün əhəmiyyətlidir. Müqavilədə şinlərin ayrıca istisna edildiyi göstərilibsə, bu məhdudiyyət tətbiq oluna bilər. Təkər yol-nəqliyyat hadisəsi nəticəsində zədələnibsə, hadisənin digər detalları da nəzərə alınır.
Şinlə yanaşı avtomobilin digər hissələrinin də zədələnməsi ayrıca haldır. Məsələn, çuxura düşəndə şinlə birlikdə disk və asqı sistemi də zədələnə bilər. Bu zaman zərərin hansı hissələrinin hadisə ilə bağlı olduğu və müqavilənin hansı riskləri əhatə etdiyi araşdırılır. Yalnız şinin zədələnməsi ilə bir neçə hissəyə təsir edən qəza eyni cür qiymətləndirilmir. Hadisələrin səbəbləri fərqli ola bilər.
Şinin əvvəlki vəziyyətindən yaranan zədə ilə qəfil hadisənin vurduğu zədəni ayırmaq lazımdır. Məsələn, uzunmüddətli istifadə nəticəsində yaranan aşınma ilə iti əşyanın şini qəfil deşməsi fərqli səbəblərdən baş verir. Bu fərq zərərin hansı hadisə ilə bağlı olduğunu müəyyənləşdirməyə kömək edir. Müqavilədə şin, təkər və digər əlaqəli hissələrlə bağlı şərtlər bu halların necə qiymətləndiriləcəyini müəyyən edir.
Deməli, şin zədəsi ilə bağlı qərar yalnız deşilmə və ya yarılma faktına əsaslanmır. Zərərin təkərlə məhdudlaşıb-məhdudlaşmadığı, qəfil hadisə ilə əlaqəsi və sığorta müqaviləsinin müvafiq bəndləri də rol oynayır. Məsələn, şin və disk birlikdə zədələnibsə, hər zədənin səbəbi ayrıca nəzərə alına bilər. Bu yanaşma şinlə bağlı istisnanın konkret hadisəyə necə aid olduğunu anlamağa kömək edir.
İnsure.az
insure.az avtomobil sığortası təkliflərini rəqəmsal şəkildə müqayisə etməyə və sığorta müqaviləsinin şərtlərini nəzərdən keçirməyə kömək edir. KASKO seçərkən yarış, kommersiya istifadəsi və şin zədələri ilə bağlı istisnaları müqavilədəki təminatlarla birlikdə qiymətləndirin. Beləliklə, avtomobilinizin istifadə məqsədinə uyğun variantları daha aydın müqayisə edə bilərsiniz.
Bizdə eyni vaxtda 10-dan çox sığorta şirkətinin təkliflərini müqayisə etmək mümkündür. Müqayisə zamanı qiymətlərlə yanaşı, əhatə olunan risklərə və azadolma şərtlərinə də baxın. Avtomobil sığortası ilə bağlı seçiminizi dəqiqləşdirmək istəyəndə KASKO təkliflərini nəzərdən keçirin.
KASKO təklifləri barədə insure.az ilə əlaqə saxlayın.
Növbəti sığorta seçiminizi düşünülmüş edin
Kasko sığortanın ödəmədiyi hallar hansılardır sualına cavab tapdıqdan sonra növbəti addım avtomobildən necə istifadə etdiyinizi və hansı müdafiəni gözlədiyinizi müəyyənləşdirməkdir. Sığorta müqaviləsi seçərkən yalnız əhatə olunan hadisələrə deyil, istisnaların gündəlik istifadənizə uyğunluğuna da diqqət yetirin. Bu yanaşma gözləntilərinizi aydınlaşdırmağa və sizin üçün uyğun şərtləri seçməyə kömək edə bilər.
Avtomobilinizlə bağlı qərarı ailənizin və gündəlik ehtiyaclarınızın kontekstində verin. Avtomobil sığortası ilə yanaşı, İcbari əmlak sığortası və Səyahət sığortası da insure.az platformasında mövcud seçimlər sırasındadır. Müxtəlif sığorta ehtiyaclarınızı bir yerdə nəzərdən keçirin, şərtləri şəffaf şəkildə müqayisə edin və məlumatlı qərar verin.
Suallarınız varsa və KASKO seçiminizi dəqiqləşdirmək istəyirsinizsə, Kasko barədə insure.az ilə əlaqə saxlayın. Öz ehtiyaclarınıza uyğun qərarla irəliləyin.
Tez-tez verilən suallar
Kasko sığortası hansı hallarda ödəniş etmir?
Kasko sığortanın ödəmədiyi hallar hansılardır sualının cavabı müqavilədəki təminat və istisnalardan asılıdır. Məsələn, sığorta ərazisindən kənarda istifadə, səlahiyyətsiz sürücünün idarəetməsi və müqavilədə nəzərdə tutulmayan hadisə ödənişə mane ola bilər. Avtomobil yüklənərkən zədələnərsə, həmin səbəbin təminata daxil olub-olmadığı da əhəmiyyət daşıyır. Şərtləri hadisənin səbəbi ilə birlikdə nəzərdən keçirin.
Sürücü sərxoş olduqda kasko sığortası zərəri ödəyirmi?
Xeyr. Azərbaycanda avtomobilin alkoqol, narkotik və ya toksik maddələrin təsiri altında idarə olunması KASKO ödənişindən imtina əsasıdır. Məsələn, sürücü sərxoş halda maneəyə çırpılıb avtomobilə zərər yetirərsə, bu hal ödənişə təsir edir. Hadisənin başqa risklərlə eyni vaxtda baş verməsi sərxoş idarəetmə istisnasını aradan qaldırmır.
Qəza barədə sığorta şirkətinə vaxtında məlumat verilməsə nə baş verir?
Gecikmiş bildiriş hadisənin səbəbini və zərərin həcmini araşdırmağı çətinləşdirə bilər. Məlumatvermə müddəti və üsulu sığorta müqaviləsində müəyyən edilir. Məsələn, avtomobil hadisədən sonra yerindən tərpədilibsə, ilkin vəziyyətin qeydə alınmaması zərərin qiymətləndirilməsinə mane ola bilər. Hadisə barədə bildirişi müqavilədəki qaydaya uyğun verin və mövcud sənədləri qoruyun.
Müharibə, terror, təbii fəlakət və iğtişaşlar kaskoda istisna sayılırmı?
Müharibə əməliyyatları, terrorçuluq və kütləvi iğtişaşlar nəticəsində yaranan zərər, müqavilədə başqa cür göstərilməyibsə, təminata daxil deyil. Nüvə partlayışı və radioaktiv çirklənmə də eyni qaydada istisna olunur. Təbii fəlakətlər isə KASKO təminatına daxil edilə bilən risklərdəndir. Məsələn, sel avtomobilə zərər vurarsa, hadisənin müqavilədə göstərilən təminat və ərazi şərtlərinə uyğunluğu nəzərə alınır.
Azərbaycanda kasko sığortasının ödənişdən imtina qaydaları hansılardır?
Azərbaycanda sığortaçı zərər təminat verilməyən hallardan yarandıqda və ya hadisə müqaviləyə əsasən sığorta hadisəsi sayılmadıqda ödənişdən imtina edir. İmtinanın digər əsasları müqavilənin şərtləri və təqdim olunan məlumatlarla bağlı ola bilər. Məsələn, avtomobilə dəyən zərərin səbəbi müqavilədə əhatə olunmursa, həmin zərər üzrə ödəniş verilməyə bilər.