Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
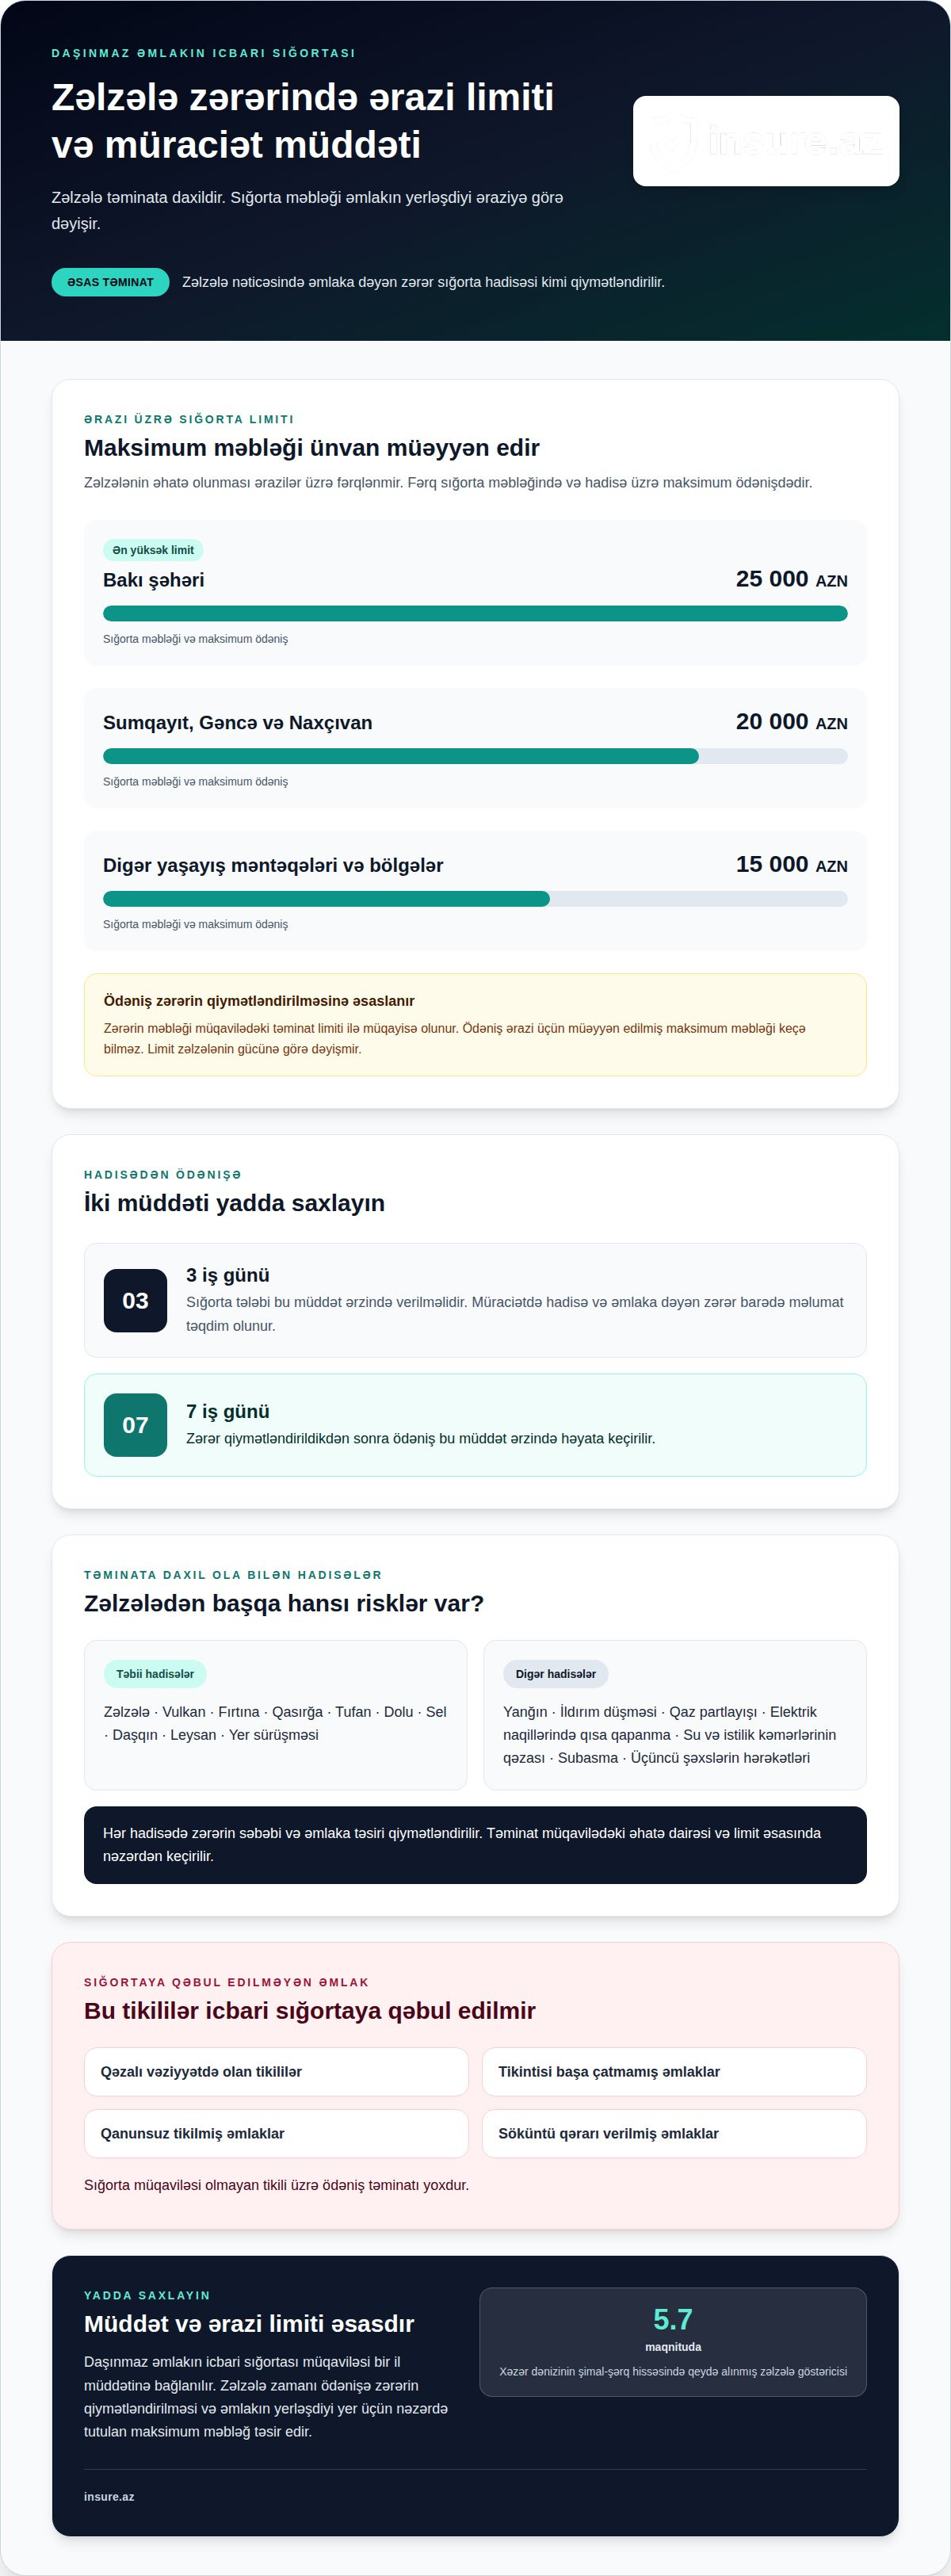
Zəlzələ zərəri üçün sığorta təminatı var, amma ödənişin qaydası və müddəti də vacibdir. Əmlak sığortasında zəlzələ təminatı varmı deyə düşünürsünüzsə, cavab bəlidir: zəlzələ sığorta hadisəsi sayılır. Dəymiş zərərin qarşılanması 7 iş günü ərzində həyata keçirilir.
Bu təminatla bağlı əsas sual yalnız zəlzələnin əhatə olunub-olunmaması deyil. Hadisə zamanı əmlaka dəyən zərərin hansı qaydada qiymətləndirildiyini və sığorta tələbinin nə vaxt verilməli olduğunu da bilmək vacibdir. Sığorta tələbi 3 iş gün ərzində verilə bilər.
Məqalədə zəlzələ ilə yanaşı hansı təbii hadisələrin təminata daxil olduğunu, sığorta məbləğinin nədən asılı olduğunu və zərərin ödənilməsi müddətinin necə hesablandığını izah edirik. Bu məlumatlar müqavilənin əhatəsini anlamağa və evinizlə ailəniz üçün uyğun sığorta seçimini etməyə kömək edəcək.
Əsas məqamlar
- Zəlzələ və başqa təbii fəlakətlərin əmlaka vurduğu zərərin hansı hallarda sığorta hadisəsi sayıldığını öyrənin.
- Sığorta tələbinin verilmə müddətini və zərərin qarşılanma vaxtını nəzərə alın.
- İcbari əmlak sığortasında təminat məbləğinin əmlakın yerləşdiyi ərazidən asılı olduğunu anlayın.
- Könüllü təminatı seçərkən əmlak və müqavilə xüsusiyyətlərinin necə qiymətləndirildiyini öyrənin.
Zəlzələ və digər təbii fəlakətlər üzrə təminat
Azərbaycanda daşınmaz əmlakın icbari sığortası zəlzələnin əmlaka vurduğu zərəri əhatə edir. Təminat yalnız zəlzələ ilə məhdudlaşmır: müqavilədə nəzərdə tutulan təbii hadisə baş verdikdə onun əmlaka vurduğu zərər sığorta hadisəsi kimi qiymətləndirilir. Məsələn, zəlzələ nəticəsində evin divarında çat yaranarsa, bu zərər sığorta çərçivəsində nəzərdən keçirilir. Ödənişin məbləği isə əmlakın yerləşdiyi ərazi üçün müəyyən edilmiş sığorta limiti ilə məhdudlaşır.
Əmlak sığortasında zəlzələ təminatı ölkənin müxtəlif ərazilərində fərqlənirmi? Zəlzələnin əhatə olunması baxımından fərq yoxdur. Əraziyə görə fərqlənən məqamlar sığorta məbləği və hadisə üzrə tətbiq olunan maksimum ödənişdir.
Zəlzələ ilə yanaşı, vulkan, fırtına, qasırğa, tufan, dolu, sel, daşqın, leysan və yer sürüşməsi də əhatə olunan təbii hadisələr sırasındadır. Əsas məqam hadisə ilə əmlaka dəymiş zərər arasındakı əlaqədir. Məsələn, leysan zamanı su yaşayış sahəsinə daxil olub əmlaka zərər vurarsa, hadisənin nəticəsi qiymətləndirilir. Təminatın tətbiqi müqavilədəki əhatə dairəsi və müəyyən edilmiş limit əsasında nəzərdən keçirilir.
Əraziyə görə məbləğlər belə dəyişir: Bakı şəhərində sığorta məbləği 25 000 AZN, Sumqayıt, Gəncə və Naxçıvanda 20 000 AZN, digər yaşayış məntəqələri və bölgələrdə 15 000 AZN-dir. Sığorta hadisəsi baş verdikdə maksimum ödəniş də müvafiq olaraq 25 000, 20 000 və 15 000 manatdır. Bu məbləğlər zəlzələnin gücünə görə ayrıca dəyişmir; əmlakın yerləşdiyi ərazi əsas götürülür.
Hadisə baş verəndə zərərin hansı təbii fəlakətdən yarandığı və əmlaka necə təsir etdiyi müəyyənləşdirilir. Sonra zərərin miqdarı müqavilədəki təminat və ərazi üçün nəzərdə tutulan maksimum məbləğlə müqayisə olunur. Xəzər dənizinin Azərbaycanın şimal-şərq hissəsində baş vermiş 5.7 maqnituda zəlzələ bu riskin ölkə üçün real olduğunu göstərir. Zəlzələ 65 kilometr dərinlikdə baş verib. Bu göstəricilər sığorta məbləğini dəyişmir, lakin təbii fəlakət riskinin nədən ibarət olduğunu konkretləşdirir.
Daşınmaz əmlakın icbari sığortası müqaviləsi bir il müddətinə bağlanılır. Müqaviləni nəzərdən keçirərkən təminatın müddəti ilə yanaşı, əraziyə uyğun sığorta məbləğini də yoxlayın. Zəlzələ təminatını anlamaq üçün hadisənin növündən əlavə, sığortalanan əmlakın ünvanı və tətbiq olunan limit də əhəmiyyətlidir.
İcbari daşınmaz əmlak sığortasının əhatə etdiyi hadisələr
İcbari əmlak sığortası təbii fəlakətlərlə yanaşı, evə zərər vura bilən başqa hadisələri də əhatə edir. Bunlara yanğın, ildırım düşməsi, qaz partlayışı və elektrik naqillərində qısa qapanma daxildir. Məsələn, qısaqapanma yanğına səbəb olarsa, hadisənin səbəbi və tikiliyə dəymiş zərər qiymətləndirilir. Su və istilik kəmərlərinin qəzası, eləcə də subasma da təminata daxil ola bilən hadisələrdəndir.
Sığortasız tikililər və qanunsuz artırmalar zəlzələ təminatına daxildirmi? Sığorta müqaviləsi olmayan tikili üzrə ödəniş təminatı yoxdur. Qanunsuz tikilmiş əmlakı icbari qaydada sığortalamaq mümkün deyil, buna görə həmin tikiliyə zəlzələ təminatı tətbiq edilmir. Tikintisi başa çatmamış, qəzalı vəziyyətdə olan və ya söküntü qərarı verilmiş əmlaklar da icbari sığortaya qəbul edilmir.
Zəlzələ zamanı sığorta ödənişinin məbləği necə hesablanır? Əvvəlcə zəlzələnin əmlaka vurduğu zərər qiymətləndirilir, sonra nəticə müqavilədəki təminat limiti ilə tutuşdurulur. Ödəniş əmlakın yerləşdiyi ərazi üçün müəyyən edilmiş maksimum məbləğdən çox ola bilməz. Buna görə məbləğə zərərin miqdarı və əmlakın yerləşdiyi yer təsir edir.
Zəlzələ təminatı üzrə əsas məhdudiyyətlərdən biri icbari sığortaya qəbul edilməyən əmlak növləridir: qəzalı, tamamlanmamış, qanunsuz tikilmiş və söküntü qərarı olan tikililər sığortalana bilməz. Bu hallar zəlzələdən sonra yaranan ayrıca istisnalar deyil, əmlakın sığortalana bilməsini əvvəlcədən müəyyən edir.
Zəlzələdən zərər dəydikdə sığorta şirkətinə müraciət prosesi necə aparılır? Sığorta tələbi 3 iş gün ərzində verilməlidir. Müraciətdə hadisə və əmlaka dəymiş zərər barədə məlumat təqdim olunur. Bundan sonra zərərin qiymətləndirilməsi aparılır və ödəniş 7 iş günü ərzində həyata keçirilir. Bu müddətlər zərər barədə vaxtında məlumat verməyin əhəmiyyətini göstərir.
Yanğın və üçüncü şəxslərin hərəkətləri də əmlaka zərər vura bilər. Məsələn, başqa şəxsin hərəkəti nəticəsində evin bir hissəsi zədələnərsə, hadisənin necə baş verdiyi və əmlaka dəymiş zərər araşdırılır. Eyni yanaşma qaz partlayışına və boru qəzasına da aiddir. Hadisənin adı təkbaşına ödəniş məbləğini müəyyən etmir: əsas olan müqavilənin əhatə dairəsi, zərərin qiymətləndirilməsi və tətbiq olunan limitdir.
Təbii hadisələr üzrə təminata zəlzələ, vulkan, fırtına, qasırğa, tufan, dolu, sel, daşqın, leysan və yer sürüşməsi nəticəsində əmlaka dəyən zərər daxildir. Bu hadisələr əmlaka zərər vurduqda sığorta hadisəsi kimi qiymətləndirilir.
Təminatın digər istiqamətinə yanğın, ildırım düşməsi, qaz partlayışı, elektrik naqillərində qısa qapanma, su və istilik kəmərlərinin qəzası, subasma və üçüncü şəxslərin hərəkətləri daxildir. Beləliklə, əhatə dairəsi təbii hadisələrdən və sadalanan digər hallardan yaranan əmlak zərərlərini birləşdirir.
İcbari əmlak sığortasına zəlzələ riski daxildirmi?
Bəli, zəlzələ icbari daşınmaz əmlak sığortasında nəzərdə tutulan risklərdəndir. Azərbaycanda bu sığorta 24 iyun 2011-ci il tarixli “İcbari sığortalar haqqında” qanuna əsaslanır. Qanunun 8.3-cü maddəsi icbari sığorta çərçivəsində nəzərə alınmalı müddəalardandır. Bu hüquqi çərçivə zəlzələ nəticəsində əmlaka dəymiş zərərin sığorta hadisəsi kimi qiymətləndirilməsinə əsas verir.
İki fərqli sığorta təminatını qarışdırmamaq vacibdir. Daşınmaz əmlakın icbari sığortası zəlzələnin sığortalanmış əmlaka vurduğu zərərə aiddir. Əmlakın istismarı ilə bağlı mülki məsuliyyətin icbari sığortasında isə zəlzələ digər təbii fəlakətlər kimi sığorta hadisəsi sayılır. Bu təminat əmlakın özünə dəymiş zərərlə eyni deyil. Məsələn, zəlzələ qonşunun mənzilinə və ya başqa şəxsin əmlakına zərər vurarsa, mülki məsuliyyət məsələsi ayrıca qiymətləndirilir.
Beləliklə, “əmlak sığortasında zəlzələ təminatı varmı” sualının cavabı bəlidir, amma hansı zərərin nəzərdə tutulduğunu ayırd etmək lazımdır. Bir təminat sığortalanmış tikiliyə dəyən zərəri, digəri isə əmlakın istismarı ilə bağlı üçüncü şəxslər qarşısında yaranan mülki məsuliyyəti əhatə edir. Hadisənin zəlzələ olması bu iki təminatı eyniləşdirmir.
Ödəniş qiymətləndirilərkən zəlzələnin baş verməsi ilə yanaşı, zərərin hansı əmlaka dəydiyi və müqavilənin hansı təminatı əhatə etdiyi araşdırılır. Məsələn, evin daşıyıcı divarında zəlzələ nəticəsində yaranan zərər əmlaka dəymiş zərər kimi nəzərdən keçirilir. Qonşu mənzildə yaranan zərər isə mülki məsuliyyət təminatı ilə əlaqəli ola bilər. Bu fərq müraciətin hansı təminat üzrə qiymətləndiriləcəyini anlamağa kömək edir.
Yoxlama ardıcıllığı belədir: əvvəlcə müqavilədəki təminat növünü müəyyənləşdirin, sonra zərərin zəlzələ nəticəsində yaranıb-yaranmadığını və hansı əmlaka dəydiyini nəzərdən keçirin. Bu yanaşma əmlaka dəyən zərəri üçüncü şəxslər qarşısındakı məsuliyyətdən ayırmağa imkan verir. İcbari sığortada zəlzələ riski nəzərdə tutulsa da, ödəniş zərərin növünə və müvafiq təminata əsasən qiymətləndirilir.
Azərbaycan Respublikasında daşınmaz əmlaka faktiki sahiblik edən şəxslər həmin əmlakı icbari qaydada sığorta etdirməlidirlər; bu öhdəlik 35.2. müddəasında göstərilib. Daşınmaz əmlakın icbari sığortasına və onun istismarı ilə bağlı mülki məsuliyyətin icbari sığortasına dair səlahiyyətli orqanlar “İcbari sığortalar haqqında” Qanunun 75-ci maddəsində nəzərdə tutulub. Bir illik icbari sığorta haqqı Bakı şəhərində 50 manat, Sumqayıt, Gəncə və Naxçıvan şəhərlərində 40 manat, digər yaşayış məntəqələri və bölgələrdə isə 30 manatdır.
Hər əmlakı sığortalamaq mümkün deyil. Azərbaycanda söküntü qərarı verilmiş, tikintisi başa çatmamış, qəzalı vəziyyətdə olan və ya qanunsuz tikilmiş əmlak icbari qaydada sığortalana bilməz. Buna görə təminatı nəzərdən keçirərkən əmlakın vəziyyətini və sığorta tələblərinə uyğunluğunu da nəzərə alın.
Könüllü əmlak sığortasında zəlzələ təminatı necə seçilir?
Könüllü sığortada zəlzələ təminatının əhatə dairəsi müqavilənin şərtlərindən asılıdır. Müqaviləni seçərkən əmlakın ünvanı, təyinatı və ümumi vəziyyəti nəzərə alınır. Məsələn, yaşayış üçün istifadə olunan mənzillə başqa məqsədli tikilinin xüsusiyyətləri fərqli ola bilər. Bu məlumatlar əmlak üçün hansı təminatın uyğun olduğunu müəyyənləşdirməyə kömək edir.
Sonra tikilinin ölçüsü, quruluşu və mövcud vəziyyəti nəzərdən keçirilir. Divarlarda əvvəlcədən yaranmış çatlar və ya görünən zədələr varsa, onları zəlzələ nəticəsində yaranan yeni zərərdən fərqləndirmək lazımdır. Məsələn, hadisədən əvvəl mövcud olan çatın sonradan böyüməsi ayrıca qiymətləndirilə bilər. Əmlak barədə dəqiq məlumat müqavilədəki əhatə dairəsini aydınlaşdırır.
Seçim zamanı sığorta məbləği ilə yanaşı, zəlzələ üçün tətbiq olunan limit və istisnaları da müqayisə edin. Müqavilədə ümumi əmlak təminatının olması zəlzələ zərərinin eyni həcmdə ödəniləcəyi demək deyil. Müqavilənin şərtlərində zəlzələnin ayrıca göstərilib-göstərilmədiyinə, hansı zərərin ödənə biləcəyinə və limitin necə tətbiq olunduğuna baxın.
Qiymətləndirmədə bu məlumatlar faydalıdır:
- Əmlakın ünvanı və istifadə məqsədi.
- Tikili barədə məlumatlar və görünən vəziyyəti.
- Sığortalanması nəzərdə tutulan əmlakın təsviri.
- Seçilən təminat məbləği və zəlzələ üzrə limit.
- Müqavilədəki istisnalar və zərərin qiymətləndirilməsi qaydası.
Evdəki əşyaların da qorunmasını istəyirsinizsə, onların müqavilədə ayrıca nəzərdə tutulub-tutulmadığını yoxlayın. Bu fərq vacibdir: divara dəyən zərər və ev əşyalarına dəyən zərər eyni əmlak hissəsi kimi qiymətləndirilməyə bilər. Ehtiyaclarınızı müqavilədəki təminatlarla tutuşduraraq şərtləri aydınlaşdırın.
Zəlzələ riskini könüllü təminata daxil etməzdən əvvəl şərtləri, limitləri və istisnaları birlikdə müqayisə edin. Əmlak sığortası seçimlərini nəzərdən keçirin və ailənizin ehtiyaclarına uyğun təminatı müəyyənləşdirin.
İnsure.az: İcbari əmlak sığortası
insure.az icbari əmlak sığortası üzrə təklifləri rəqəmsal şəkildə müqayisə etməyə imkan verir. Seçim edərkən əsas təminatı və müqavilə şərtlərini yanaşı nəzərdən keçirin. Beləliklə, evinizlə ailəniz üçün uyğun variantı daha aydın müəyyən edə bilərsiniz.
Bizdə eyni anda 10-dan çox sığorta şirkətinin təkliflərini müqayisə etmək, uyğun seçim etdikdən sonra isə sığorta müqaviləsini saniyələr ərzində əldə etmək mümkündür. Bu imkan fərqli təkliflərə bir yerdə baxmağa və seçim prosesini rahatlaşdırmağa kömək edir.
İcbari əmlak sığortası üzrə seçim etmək istəyirsinizsə, əmlak sığortası ilə bağlı insure.az ilə əlaqə saxlayın.
Evinizin qorunması üçün növbəti addımı seçin
Eviniz ailənizin gündəlik həyatının mərkəzidir. Sığorta seçərkən mümkün zərərlə yanaşı, evdə yaşayanların ehtiyaclarını da nəzərə alın. Əvvəlcə sizin üçün vacib olan təminatları müəyyənləşdirin, sonra müqavilə şərtlərini bu prioritetlərə uyğun qiymətləndirin. Bu yanaşma seçim zamanı əsas məqamları gözdən qaçırmamağa kömək edir.
“Əmlak sığortasında zəlzələ təminatı varmı?” sualına cavab axtararkən qərarı yalnız riskin adına əsaslandırmayın. Əmlakın hansı hissəsinin qorunduğunu və təminatın ehtiyaclarınıza necə uyğun gəldiyini anlamaq vacibdir. Bu aydınlıq evinizlə bağlı daha düşünülmüş qərar verməyə kömək edir.
Uyğun seçim barədə danışmaq və növbəti addımınızı müəyyənləşdirmək üçün insure.az ilə əlaqə saxlayın. Evinizin qorunması üçün məlumatlı qərardan başlayın.
Tez-tez verilən suallar
Hansı müddət ərzində dəymiş zərər qarşılanır?
Sığorta hadisəsi üzrə müraciət və qiymətləndirmə tamamlandıqdan sonra ödəniş həyata keçirilir. Müddət iş günləri ilə hesablanır. Müraciətin təqdim olunma müddəti ilə ödəniş müddəti ayrı anlayışlardır. Hadisənin və müraciətin tarixlərini dəqiq qeyd etmək bu müddətləri düzgün izləməyə kömək edir.
Həm mənim mənzilim, həm də qonşumun mənzili sığorta hadisəsi zamanı ziyan çəkirsə, həmin təqdirdə kim ödəniş alacaq?
Hər mənzil üzrə ödəniş həmin əmlakın sığorta müqaviləsində göstərilən sığortalı şəxsə verilir. Sizin mənzilinizə aid müqavilə qonşunun mənzilini avtomatik əhatə etmir. Hər iki mənzil zərər görübsə, qonşunuz öz mənzilinə aid sığorta təminatı üzrə müraciət etməlidir. Beləliklə, hər müraciət müvafiq əmlak və müqavilə çərçivəsində nəzərdən keçirilir.
Azərbaycanda əmlak sığortası zəlzələni əhatə edirmi?
Bəli, icbari daşınmaz əmlak sığortası zəlzələnin sığortalanmış əmlaka vurduğu zərəri əhatə edir. Bu təminat əmlakın özünə aiddir. Qonşu mənzilə dəyən zərər isə ayrıca mülki məsuliyyət məsələsidir. Könüllü sığorta seçərkən zəlzələ təminatının əhatəsini və istisnalarını müqavilə üzrə nəzərdən keçirin.
Zəlzələ zərərinin qiymətləndirilməsi və ödəniş müddəti necədir?
Ödəniş məbləği müəyyən edilərkən sığortalanmış əmlaka dəymiş zərər və müqavilədəki təminat limiti əsas götürülür. Müqavilədə göstərilən maksimum məbləğ ödəniləcək məbləğlə eyni deyil: ödəniş qiymətləndirilmiş zərərə əsasən müəyyən olunur. Müddət iş günləri ilə hesablanır. Müraciət üçün nəzərdə tutulan vaxt ödəniş müddətindən ayrıdır.