Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
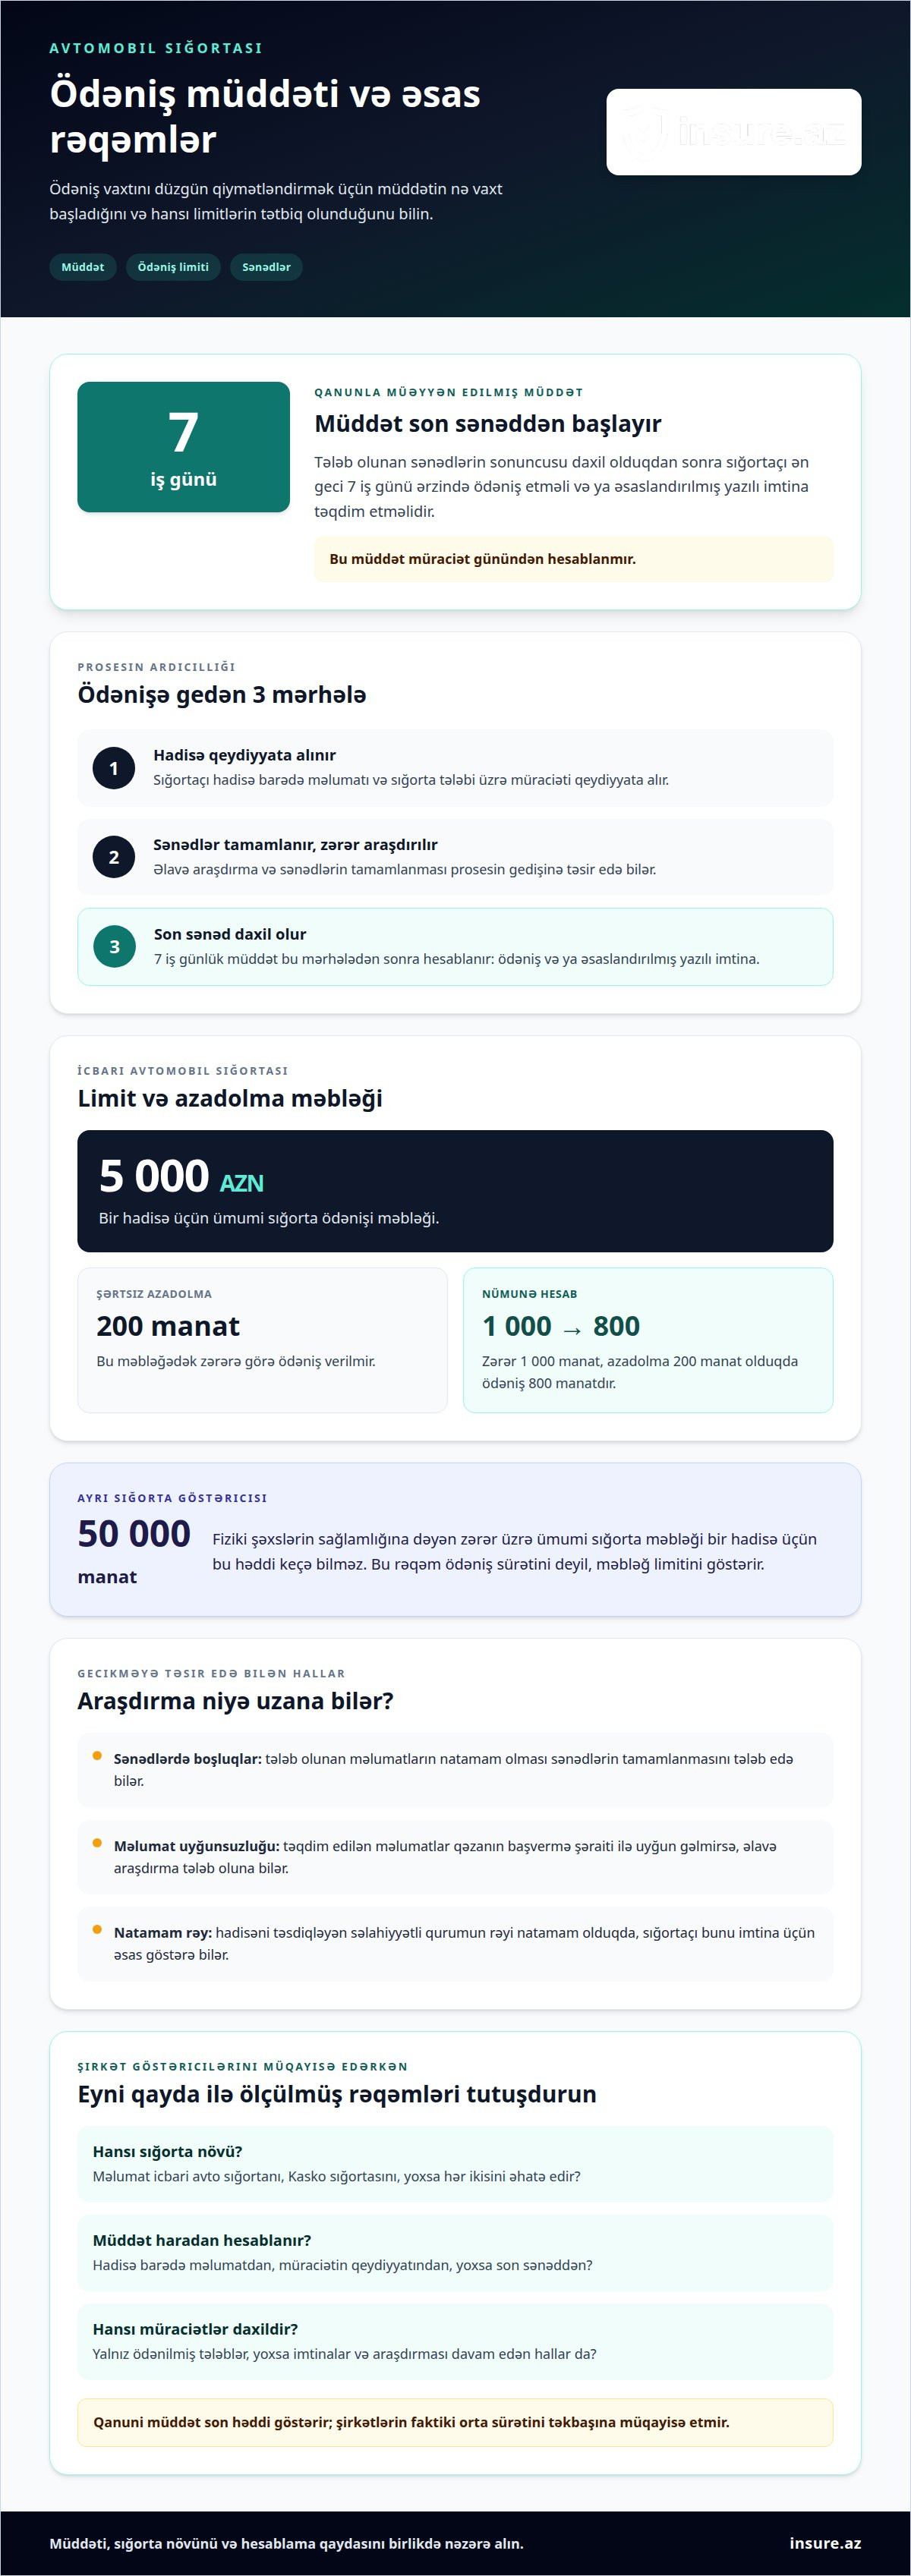
Avtomobil qəzasından sonra ödənişin sürətini təkcə sığorta şirkətinin adı müəyyən etmir. Azərbaycanda sığortaçı tələb olunan sənədlərin sonuncusu daxil olduqdan sonra ən geci 7 iş günü ərzində ödənişi verməli və ya imtina barədə əsaslandırılmış yazılı bildiriş təqdim etməlidir. Buna görə hansı sığorta şirkətinin daha tez ödəniş etdiyini qiymətləndirərkən, müddətin hansı mərhələdən başladığını bilmək vacibdir.
Gözləmə uzandıqda narahat olmaq təbiidir. Müraciətin qeydiyyata alınması, zərərin araşdırılması və sənədlərin tamamlanması ödəniş prosesinin əsas mərhələləridir. Qanunla müəyyən edilmiş müddət tələb olunan son sənəd təqdim edildikdən sonra hesablanır.
Bu yazıda avtomobil sığortası üzrə ödəniş müddətinin necə hesablandığını, müraciət zamanı hansı mərhələlərdən keçəcəyinizi və gecikməyə nələrin səbəb ola biləcəyini izah edirik. Həmçinin icbari avto sığorta ilə Kasko sığortası üzrə proseslərin fərqli tərəflərinə baxırıq ki, növbəti addımınızı daha rahat müəyyən edəsiniz.
Key takeaways
- Tələb olunan sənədlərin sonuncusu təqdim edildikdən sonra ödəniş üçün nəzərdə tutulan müddətin nə vaxt başladığını öyrənin.
- Şirkətlərin ödəniş sürətini qiymətləndirərkən təkcə nəticəyə deyil, müraciət və zərərin araşdırılması mərhələlərinə də diqqət yetirin.
- Sənədlərin natamamlığı və hadisə ilə bağlı əlavə araşdırma ödəniş prosesinə təsir edə bilər.
- Ödəniş faizi və imtina göstəricilərini düzgün müqayisə etmək üçün rəqəmlərin hansı məlumatlara əsaslandığını və nələri əhatə etdiyini nəzərə alın.
Avtonəqliyyat vasitəsi üzrə sığorta ödənişi
Avtomobil sığortası üzrə ödənişin müddəti hadisənin qeydə alınmasından, zərərin araşdırılmasından və sənədlərin tamamlanmasından asılıdır. Sığortaçı sığorta hadisəsi ola biləcək hal barədə məlumat aldıqda onu, eləcə də sığorta tələbi üzrə müraciəti qeydiyyata almalıdır. Ödəniş üçün qanunla müəyyən edilmiş müddət tələb olunan sənədlərdən sonuncusu təqdim edildikdən sonra hesablanır.
Azərbaycanda sığortaçı həmin sənəd daxil olduqdan sonra ən geci 7 iş günü ərzində ödəniş etməli və ya imtina barədə əsaslandırılmış yazılı bildiriş təqdim etməlidir. Bu, müraciət günündən başlayan müddət deyil. Zərərin araşdırılması üçün müvafiq qurumlara sorğu göndərilməsi və sənədlərin tamamlanması prosesin gedişinə təsir edə bilər.
İcbari avto sığortada ödəniş hüququ hadisənin hallarından da asılıdır. Məsələn, şərtlərdən biri təqsirli şəxsin müəyyən edilməsi barədə tərəflər arasında mübahisənin olmamasıdır. İcbari sığortada ödəniş hüququ hadisənin hallarından və tətbiq olunan şərtlərdən asılıdır. “İcbari sığortalar haqqında” Qanunla nəzərdə tutulan hesablaşmalar üzrə ödənişlər nağdsız qaydada həyata keçirilir.
- Hadisə barədə məlumat verildikdə sığortaçı onu qeydiyyata alır.
- Sığorta tələbi üzrə sənədlər təqdim olunur, zərər araşdırılır.
- Son tələb olunan sənəd daxil olduqdan sonra sığortaçı ödəniş edir və ya əsaslandırılmış yazılı imtina göndərir.
İcbari avtomobil sığortası üzrə bir hadisə üçün ümumi sığorta ödənişi məbləği 5000 AZN-dir. Sığorta müqaviləsində şərtsiz azadolma məbləği 200 manatdırsa, bu məbləğədək zərərə görə ödəniş verilmir. Məsələn, zərər 1000 manat olduqda sığortaçı 800 manat ödəyir. Buna görə ödəniş sürətini qiymətləndirərkən müddətlə yanaşı, sığorta növünü, araşdırma mərhələsini və müqavilə şərtlərini də nəzərə alın.
Bu şərt baxımından əsas məsələ hadisəyə kimin səbəb olması barədə tərəflərin mövqelərinin üst-üstə düşməsidir. Tərəflər təqsirli şəxsin kimliyi ilə bağlı razıdırsa, mübahisənin olmaması şərti mövcud ola bilər. Fikir ayrılığı qalırsa, bu şərtin ödəndiyini qəbul etmək olmaz. Bu, ödənişin avtomatik veriləcəyi demək deyil: hadisənin digər halları və müqavilə müddəaları da nəzərə alınır.
Ödəniş gözləntisini qiymətləndirərkən təqsirlə bağlı mövqeləri ayrıca nəzərdən keçirin. Tərəflər bu məsələdə razılaşsalar belə, yekun qərar hadisənin araşdırılması və təqdim olunan sənədlərlə birlikdə qiymətləndirilir. Təqsirli şəxsin kimliyi barədə fikir ayrılığı isə icbari mülki məsuliyyət sığortası üzrə ödəniş şərtlərindən birinə təsir edə bilər. Buna görə yalnız zərərin məbləğinə və sənədlərin təqdim edilməsinə əsaslanıb nəticə çıxarmaq düzgün deyil. Təqsirlə bağlı mövqelərin uyğunluğu da ümumi qiymətləndirmənin bir hissəsidir.
Sığorta şirkətlərinin ödəniş sürəti üzrə rəsmi statistikası varmı?
Şirkətlərin ödəniş sürətini müqayisə edərkən əvvəlcə rəqəmin nəyi ölçdüyünə baxın. Orta müddət müraciətin qeydiyyatından, yoxsa son sənədin təqdim olunmasından hesablanır? Başlanğıc nöqtələri fərqlidirsə, şirkətlərin göstəricilərini birbaşa tutuşdurmaq düzgün nəticə verməz. Eyni yanaşma icbari avto sığorta və Kasko sığortası üzrə məlumatlara da aiddir.
Şirkət üzrə göstərici yalnız ödəniş edilən müraciətləri əhatə edə bilər. İmtina ilə yekunlaşan müraciətlər və araşdırması davam edən hallar ayrıca göstərilə bilər. Məsələn, hesabat yalnız yekunlaşmış müraciətlərə əsaslanırsa, nəticə bütün sığorta tələblərinin sürətini əks etdirmir. Buna görə bir orta göstərici şirkət seçmək üçün yetərli meyar deyil.
Azərbaycanda sığortaçı sənədlər tamamlandıqdan sonra qanunla müəyyən edilmiş müddətdə ödəniş etməli və ya əsaslandırılmış yazılı imtina təqdim etməlidir. Bu müddət qanuni son həddi göstərir, şirkətlərin faktiki orta sürətini müqayisə etmir. Yəni qanuni müddətə əməl etmək və müraciətləri digərlərindən daha tez yekunlaşdırmaq хоёр өөр göstəricidir.
Müqayisə apararkən aşağıdakı məlumatları birlikdə oxuyun:
- Hesabat hansı sığorta növünü və hansı müraciətləri əhatə edir?
- Müddət hadisə barədə məlumatdan, müraciətin qeydiyyatından, yoxsa son sənəddən hesablanır?
- Nəticədə yalnız ödənilmiş tələblər, yoxsa imtina və davam edən araşdırmalar da göstərilir?
Bu suallara cavab yoxdursa, rəqəmi şirkətlərin sürət reytinqi kimi qəbul etməyin. Eyni dövrü, eyni sığorta növünü və eyni hesablama başlanğıcını əsas götürən məlumat daha mənalı müqayisə yaradır. Belə yanaşma “hansı sığorta şirkəti daha tez ödəniş edir” sualını tək göstərici ilə deyil, ölçmə qaydasını da nəzərə alaraq cavablandırmağa kömək edir.
Ödəniş sürətinin yanında ödənilən məbləğin hansı limitlər çərçivəsində hesablandığını da nəzərə almaq lazımdır. “İcbari sığortalar haqqında” Qanunun 56-cı maddəsi Azərbaycanda icbari avtomobil sığortası üzrə sığorta məbləğlərini müəyyən edir. Fiziki şəxslərin sağlamlığına dəyən zərərə görə ümumi sığorta məbləği bir hadisə üzrə 50.000 manatı keçə bilməz. Avtonəqliyyat vasitələrinin icbari mülki məsuliyyət sığortası üzrə sadalanan ödəniş şərtlərindən biri hadisə nəticəsində sağlamlığa zərər dəyməməsidir.
Məbləğin hesablanması sürət göstəricisindən fərqlənir: ödəniş məbləği müqavilənin şərtləri və zərərin qiymətləndirilməsi əsasında müəyyən olunur. Sığorta bələdçisinin nümunəsində bir ildə sığorta hadisələri üzrə ödənilən ümumi zərər 2050 manatdır. Bakı şəhərində daşınmaz əmlakın icbari sığortası üzrə sığorta məbləği 25.000 manatdır. Bu rəqəmlər ödəniş məbləğini və limitləri göstərir; şirkətin müraciətləri nə qədər tez yekunlaşdırdığını isə ayrıca ölçmək lazımdır.
Sığorta ödənişinin gecikməsinə ən çox hansı səbəblər yol açır?
Avtomobilə dəyən zərərin araşdırılmasını sənədlərdəki boşluqlar və hadisə barədə məlumatların uyğunsuzluğu uzada bilər. Məsələn, təqdim olunan məlumatlar qəzanın başvermə şəraiti ilə uyğun gəlmirsə, əlavə araşdırma tələb oluna bilər. Hadisəni təsdiqləyən səlahiyyətli qurumun rəyi natamam olduqda, sığortaçı bunu ödənişdən imtina üçün əsas göstərə bilər. Araşdırmanın davam etməsi ilə imtina qərarını fərqləndirmək vacibdir.
Kasko sığortası müqaviləsi bağlanarkən məlumatın natamam verilməsi hadisədən sonra ödənişə mane ola bilər. Məsələn, avtomobil və sığortalanan risk barədə məlumatlar düzgün təqdim edilməyibsə, sığortaçı uyğunsuzluğun hadisəyə təsirini araşdıra bilər. Müqavilə şərtləri də ödəniş qərarına təsir göstərir. Müqavilə bağlanarkən müştəriyə bildirilməyən bir şərt sonradan nəzərə alına bilər. Buna görə hadisənin səbəbini və zərərin necə yarandığını ardıcıllıqla izah etmək faydalıdır.
Sığortaçı hadisənin təsdiqi üçün müvafiq qurumlara sorğu göndərə bilər. Bu imkan avtoicbari, Kasko və icbari əmlak sığortası üzrə istifadə oluna bilər. Sorğuya cavab və qurumun rəyi araşdırmanın nəticəsinə təsir göstərə bilər. Hüquqi şəxslərlə bağlanan sığorta müqavilələrində hadisə barədə xəbərdarlıq müddəti 24 və ya 48 saat ola bilər. Bildiriş vaxtı müqavilədə göstərilən şərtlə müəyyənləşir.
Gecikmənin səbəbini aydınlaşdırmaq üçün bu addımları izləyin:
- Müraciətin qeydiyyata alındığını və təqdim etdiyiniz sənədlərin siyahısını dəqiqləşdirin.
- Əlavə sənəd və ya qurumun cavabı gözlənilirsə, bunun araşdırmanın hansı mərhələsinə aid olduğunu öyrənin.
- İmtina qərarı verildikdə, yazılı əsaslandırmada göstərilən səbəbləri nəzərdən keçirin.
Sığortaçı ilə mübahisə yaranarsa, sığortalı sığorta nəzarəti orqanına şikayət edə və məhkəmədə iddia qaldıra bilər. Yazılı qərar və təqdim edilmiş sənədlər mübahisənin hansı fakta və müqavilə şərtinə aid olduğunu anlamağa kömək edir.
Azərbaycanda sığorta şirkətlərinin ödəniş faizi və imtina göstəriciləri necə müqayisə olunur?
Ödəniş göstəricisi şirkətin neçə tələbi ödədiyini, imtina göstəricisi isə neçə müraciət üzrə mənfi qərar verdiyini anlamağa kömək edir. Bu iki göstərici yalnız eyni sığorta növü və eyni hesablama qaydası üzrə müqayisə olunanda məna daşıyır. Məsələn, icbari avto sığorta üzrə rəqəmi Kasko sığortası üzrə nəticə ilə birbaşa tutuşdurmaq düzgün olmaz. Müqavilə şərtləri və əhatə olunan risklər fərqlidir.
Əvvəlcə göstəricinin müraciətlərin sayına, yoxsa ödənilmiş məbləğə əsasən hesablandığını müəyyən edin. Say əsasında hesablamada ödənilmiş müraciətlərin ümumi yekunlaşmış müraciətlərə nisbəti nəzərə alına bilər. Məbləğ əsasında hesablamada isə ödənişlərin cəmi tələb edilən məbləğlə müqayisə edilir. Məsələn, az sayda yüksək məbləğli tələb şirkətin ödənilmiş məbləğ üzrə nəticəsini dəyişə, müraciət sayına əsaslanan göstəriciyə isə eyni dərəcədə təsir etməyə bilər.
İmtina faizini təhlil edərkən hansı müraciətlərin hesablamaya daxil edildiyinə də baxın. Yalnız yekun qərar verilmiş müraciətlərin nəzərə alınması ilə araşdırması davam edən müraciətlərin də əlavə olunması fərqli nəticələr verə bilər. İmtinanın səbəbləri də önəmlidir: natamam sənəd, müqavilə şərtlərinə uyğun gəlməyən hal və hadisənin təsdiqlənməsi ilə bağlı məsələ eyni səbəb deyil. Faiz təkbaşına imtinanın əsaslı olub-olmadığını göstərmir.
- Eyni sığorta növü və müqayisə edilən dövrü əsas götürün.
- Hesablamanın müraciət sayı, yoxsa ödəniş məbləği ilə aparıldığını ayırd edin.
- İmtina və davam edən araşdırmaların göstəriciyə daxil edilib-edilmədiyini nəzərə alın.
İcbari avtomobil sığortasında qanunla müəyyən edilən sığorta məbləğləri də şirkətlərin nəticəsini müqayisə edən faiz deyil. Buna görə “hansı sığorta şirkəti daha tez ödəniş edir” sualına yalnız ödəniş faizi ilə cavab verməyin. Müddət, qərarların əhatə dairəsi və imtina səbəblərini birlikdə dəyərləndirin. Avtomobil sığortası üzrə seçim edərkən sığorta təkliflərini müqayisə edin və müqavilə şərtlərini nəzərdən keçirin.
İnsure.az
insure.az rəqəmsal platformasında avtomobil sığortası təkliflərini müqayisə edib, sizə uyğun müqaviləni seçə bilərsiniz. Hansı şirkətin daha tez ödəniş etdiyini təkcə adına əsasən müəyyənləşdirmək mümkün deyil. Müqavilə şərtləri, sığorta təminatı və ödəniш prosesinin qaydalarını хамтад qiymətləndirin. Beləliklə, seçim edərkən зөвхөн qiymətə deyil, sizə lazım olan qorunmaya da diqqət yetirə bilərsiniz.
İcbari avto sığorta üzrə müxtəlif şirkətlərin təkliflərini insure.az-da müqayisə edin, şərtləri aydın şəkildə qiymətləndirin və avtomobilinizə uyğun sığortanı onlayn rəsmiləşdirin. Müqayisə ödənişə zəmanət vermir, amma məlumatlı qərar verməyə kömək edir.
Növbəti seçiminizi ehtiyacınıza uyğun edin
Avtomobil sığortası seçərkən yalnız hadisədən sonra ödənişin nə vaxt veriləcəyini düşünməyin. Gündəlik istifadə tərziniz, avtomobilin saxlandığı yer və sizi narahat edən risklər də qərarınıza istiqamət versin. Beləliklə, müqavilənin gündəlik həyatınıza uyğunluğunu qiymətləndirə, ailənizin və avtomobilinizin qorunmasına daha düşünülmüş yanaşa bilərsiniz.
“Hansı sığorta şirkəti daha tez ödəniş edir?” sualına cavab axtararkən, şirkətin adından əlavə təminatın əhatəsini və müqavilə şərtlərini də müqayisə edin. insure.az-da İcbari əmlak sığortası, Kasko sığorta və Səyahət sığortası seçimlərini nəzərdən keçirə bilərsiniz. Sizə uyğun sığorta variantı barədə danışmaq üçün insure.az ilə əlaqə saxlayın. Doğru seçimə aydın meyarlarla başlayın.
Tez-tez verilən suallar
Sığorta ödənişi neçə gün ərzində ödənilməlidir?
Azərbaycanda sığorta ödənişi üçün qanuni müddət ən geci 7 iş günüdür. Sığortaçı bu müddətdə ödəniş etməli və ya imtina barədə əsaslandırılmış yazılı bildiriş təqdim etməlidir. Bildiriş gəlibsə, qərarda göstərilən səbəblərə və müraciətə aid məlumatlara diqqət yetirin. Ödəniş və imtina eyni nəticə deyil, ona görə yazılı cavabın məzmununu diqqətlə oxumaq vacibdir.
Azərbaycanda sığorta şirkətləri sığorta ödənişini orta hesabla neçə günə edir?
Azərbaycandakı bütün sığorta şirkətləri üçün vahid orta ödəniş müddəti kimi təqdim edilə bilən rəqəm yoxdur. Konkret müraciətin müddəti sığorta növündən və işin necə yekunlaşmasından asılıdır. Buna görə “orta hesabla” deyilən nəticəni müqayisə edərkən onun hansı müraciətlərə aid olduğunu nəzərə alın. İcbari avto sığorta ilə Kasko sığortası üzrə nəticələri bir göstərici altında birləşdirmək düzgün deyil.
Azərbaycanda ən tez sığorta ödənişi edən şirkət hansıdır?
Şirkətləri eyni şərtlərlə ölçülmüş, müqayisə edilə bilən nəticələr əsasında dəyərləndirin. “Hansı sığorta şirkəti daha tez ödəniş edir?” sualına yalnız ödəniş faizinə və ya bir müştərinin təcrübəsinə əsasən cavab vermək olmaz. Müqayisə üçün eyni sığorta növünü və hesablama üsulunu əsas götürün, sonra nəticəni müqavilə şərtləri ilə birlikdə qiymətləndirin.
Avtomobil icbari sığortasında ödəniş üçün qanuni müddət nə qədərdir?
İcbari avto sığortada da ödəniş müddəti yuxarıda göstərilən ümumi qaydaya əsasən hesablanır. Müraciətə baxılarkən hadisədə təqsirli tərəfin kimliyi barədə mübahisənin olub-olmaması da əhəmiyyət daşıya bilər. Belə mübahisə ödəniş hüququna təsir edə biləcək hal kimi araşdırılır. Buna görə qərarı qiymətləndirərkən yalnız müddəti deyil, hadisə ilə bağlı şərtləri də nəzərə alın.