
 Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Qəza zamanı icbari sığorta öz avtomobilinizə dəyən zərəri ödəyir, yoxsa qarşı tərəfin zərərini? Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortası bu fərqi anlamaqla başlayır: icbari sığorta sizin məsuliyyət daşıdığınız halda üçüncü şəxslərə dəymiş zərərin qanunla müəyyən edilmiş təminat çərçivəsində qarşılanmasına yönəlib. Avtomobilinizin özünə dəyən zərəri isə ödəmir.
Bu sığortanın kimlərə aid olduğunu və Kaskodan nə ilə fərqləndiyini qarışdırmaq asandır. Müqavilə şərtləri, təminat və qiymət təklifləri çətin görünə bilər, xüsusən də seçimləri ayrı-ayrılıqda araşdıranda. Əvvəlcə sığortanın hansı məsuliyyəti əhatə etdiyini anlayın, sonra ehtiyacınıza uyğun variantı seçin.
Bu bələdçidə icbari avto sığortanın məqsədini, Kasko ilə əsas fərqlərini və polisi müqayisə edərkən diqqət yetirməli olduğunuz məqamları izah edirik. Həmçinin təklifləri bir yerdə nəzərdən keçirməyin necə vaxta qənaət etdiyini göstəririk. insure.az-da 10-dan çox sığorta şirkətinin təkliflərini müqayisə edib sığortanı onlayn rəsmiləşdirmək mümkündür.
Key Takeaways
- Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortasının kimləri və hansı məsuliyyəti əhatə etdiyini aydınlaşdırın.
- İcbari sığortanın üçüncü şəxslərə dəymiş zərərlə, Kaskonun isə avtomobilin özünün sığortalanması ilə bağlı fərqini öyrənin.
- Müqaviləni seçərkən avtomobil və sahibi barədə məlumatların düzgünlüyünü, müddəti və şərtləri yoxlayın.
- Sığorta təkliflərini qiymətləndirərkən təkcə qiymətə deyil, sığortaçıya və müqavilədə göstərilən təminata da baxın.
- Insure.az-da 10-dan çox sığorta şirkətinin təkliflərini eyni anda müqayisə edib icbari avto sığortanı onlayn rəsmiləşdirə bilərsiniz.
Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortası nədir?
Qəza zamanı başqa avtomobilə və ya insanın sağlamlığına zərər dəysə, məsuliyyət kimə düşür? Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortası avtomobil sahibinin, eləcə də qanunun müəyyən etdiyi hallarda avtomobildən istifadə edən şəxsin üçüncü şəxslər qarşısında mülki məsuliyyəti ilə bağlı icbari sığortadır. Yəni bu sığorta avtomobilinizin özünü deyil, məsuliyyət daşıdığınız hadisədə başqasına dəymiş zərəri əhatə edir.
Mülki məsuliyyət sığortası kimin məsuliyyəti ilə bağlıdır?
Mülki məsuliyyət sadə dillə desək, başqasına vurduğunuz zərərə görə qanun qarşısında cavabdeh olmağınızdır. “Üçüncü şəxs” dedikdə, sizdən və sığorta münasibətində iştirak edən digər tərəflərdən başqa, zərər çəkən insan və ya əmlak sahibi nəzərdə tutulur. Konkret hüquq və öhdəliklər qanunun müddəaları ilə müəyyən edilir.
Məsələn, avtomobillə hərəkət edərkən başqa nəqliyyat vasitəsinə zərər vurduğunuz və hadisəyə görə məsuliyyət daşıdığınız vəziyyəti düşünün. İcbari sığortanın məqsədi həmin üçüncü şəxsə dəymiş zərərin qanunla müəyyən olunan təminat çərçivəsində qarşılanmasıdır. Öz avtomobilinizə дəyən zərər isə bu sığortanın əsas məqsədinə daxil deyil. Bu fərqi əvvəlcədən bilmək gözləntinizi düzgün qurmağa kömək edir.
İcbari sığorta niyə ayrıca anlayışdır?
“İcbari” sözü sığortanın qanunla nəzərdə tutulduğunu bildirir. Azərbaycanda bu sığortanın hüquqi əsası “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanunudur. Qanunun 4-cü fəsli avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyətinin icbari sığortasına həsr olunub. Tələbin əhatə dairəsinə mühərrikinin həcmi 50 sm³-dən artıq olan nəqliyyat vasitələri daxildir.
Qısa tərif: İcbari avto sığorta qanunla nəzərdə tutulan və avtomobildən istifadə zamanı üçüncü şəxslərə vurulan zərərə görə mülki məsuliyyəti əhatə edən sığortadır.
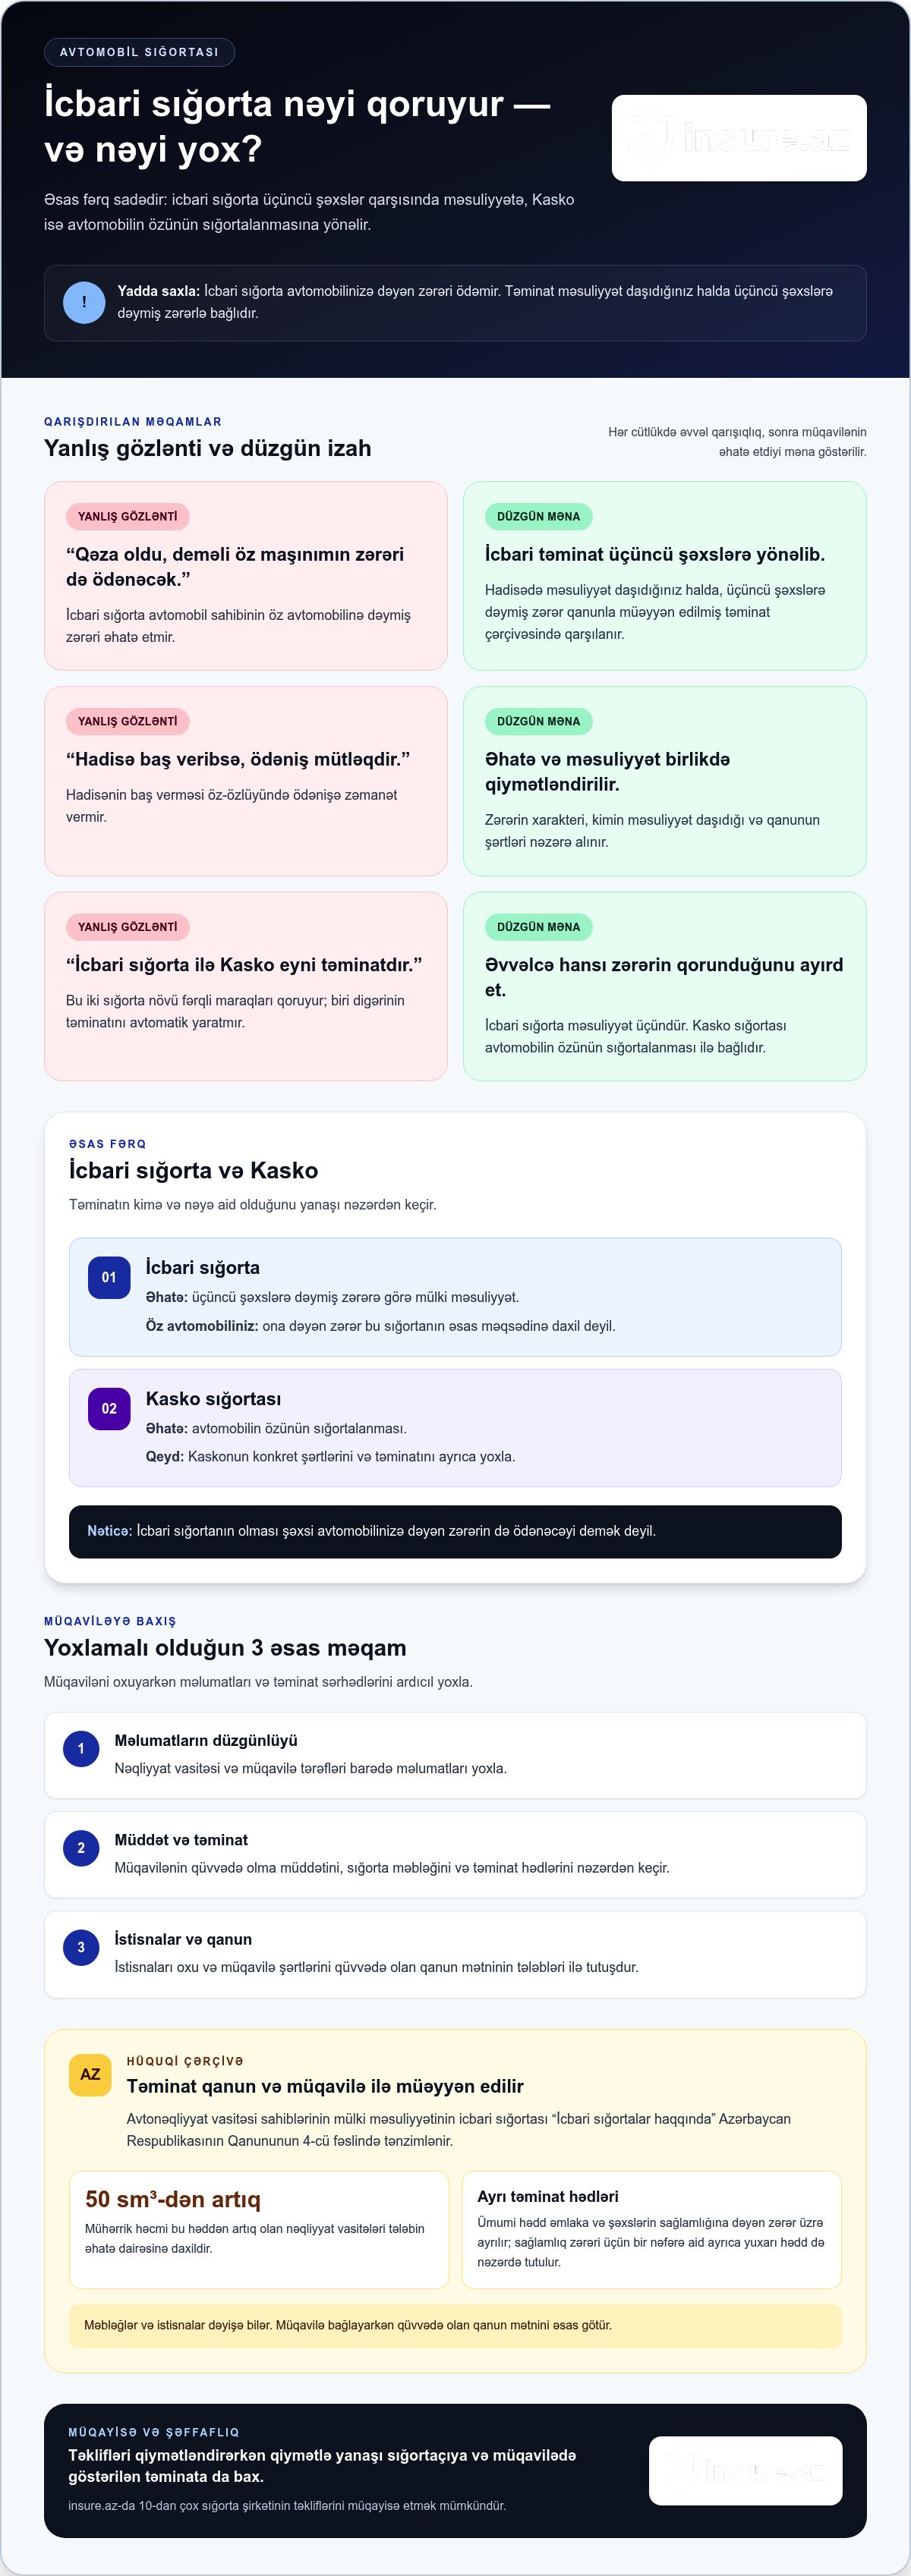
Bəs bu, Kasko ilə eyni təminatdır? Xeyr. İcbari sığorta üçüncü şəxslər qarşısında məsuliyyətə, Kasko isə avtomobilin özünün sığortalanmasına yönəlir. Deməli, icbari polisin olması şəxsi avtomobilinizə dəyən zərərin də ödənəcəyi demək deyil. Avtomobilinizə dəyən zərərdən də sığortalanmaq istəyirsinizsə, Kaskonun şərtlərini ayrıca nəzərdən keçirin.
Bu iki sığorta növünün məqsədini ayırd etdikdən sonra növbəti addım icbari polisin konkret nələri əhatə etdiyini və təminatın hansı sərhədlərlə müəyyənləşdiyini anlamaqdır.
İcbari avto sığortanın əhatə dairəsini necə başa düşmək olar?
İcbari avto sığortanın olması hər qəza zamanı istənilən zərərin avtomatik ödənməsi demək deyil. Əhatəni anlamaq üçün iki suala cavab verin: hadisə sığorta təminatına düşürmü və zərərə görə sığortalı tərəf mülki məsuliyyət daşıyırmı? Bu məqamları ayırd etmək müqavilədən nə gözləyə biləcəyinizi aydınlaşdırır.
Sığorta hadisəsi və məsuliyyət anlayışları necə əlaqələnir?
Sığorta hadisəsi qanun və sığorta müqaviləsi ilə nəzərdə tutulan, təminatın tətbiqi üçün əsas yarada bilən hadisədir. Mülki məsuliyyət isə həmin hadisə nəticəsində başqasına dəymiş zərərə görə cavabdehlik məsələsidir. Hadisənin baş verməsi öz-özlüyündə ödənişə zəmanət vermir: zərərin xarakteri, məsuliyyətin müəyyən edilməsi və qanunun şərtləri də nəzərə alınır.
Məsələn, qəza zamanı digər avtomobilə zərər dəyibsə, əhəmiyyətlidir ki, zərər üçüncü şəxsə dəysin və hadisədə kimin məsuliyyət daşıdığı müəyyənləşdirilsin. Zərərin məbləği qanunla müəyyən edilmiş təminat hədlərini aşarsa, artıq hissənin necə qarşılanacağı barədə avtomatik nəticə çıxarmaq olmaz. Bu məsələ konkret hallara və tətbiq olunan hüquqi qaydalara bağlıdır.
Müqavilədə hansı şərtləri diqqətlə oxumaq lazımdır?
Müqavilədə sığorta məbləği, qüvvədə olma müddəti, nəqliyyat vasitəsi və tərəflər barədə məlumatlar əsas yoxlama nöqtələridir. Həmçinin təminatın sərhədlərini болон istisnaları oxuyun. “Limit” sığortaçının qanun və müqavilə çərçivəsində məsuliyyətinin yuxarı həddini, “istisna” isə müəyyən halın təminatdan kənarda qalmasını ifadə edə bilər. Bu şərtlərin tətbiqini anlamaq üçün hüquqi mətnə əsaslanın.
Azərbaycanda əsas hüquqi mənbə “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanunudur. Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyətinin icbari sığortası qanunun 4-cü fəslində tənzimlənir. Qanun hər sığorta hadisəsi üzrə ümumi təminat həddi müəyyən edir. Bu hədd əmlaka dəyən zərər və şəxslərin sağlamlığına dəyən zərər üzrə ayrıca bölünür. Sağlamlığa dəyən zərər üçün bir nəfərə aid ayrıca yuxarı hədd də nəzərdə tutulur. Məbləğlər və istisnalar dəyişə bildiyi üçün müqavilə bağlayarkən qüvvədə olan qanun mətnini əsas götürün.
Əhatəni praktik olaraq belə yoxlayın:
- Hadisənin icbari sığortanın predmetinə aid olub-olmadığını müəyyənləşdirin.
- Zərərçəkənin üçüncü şəxs sayılıb-sayılmadığını və məsuliyyətin kimə aid olduğunu nəzərdən keçirin.
- Müqavilədəki müddəti, məlumatları, təminat hədlərini və istisnaları qanunun aktual tələbləri ilə tutuşdurun.
Qısa xülasə: icbari avto sığorta məsuliyyət və üçüncü şəxsə dəymiş zərər çərçivəsində işləyir, təminat isə qanuni hədlər və müqavilə şərtləri ilə məhdudlaşır. Müxtəlif sığortaçıların təkliflərinə baxarkən bu məlumatları da yanaşı müqayisə edin. İcbari avto sığorta təkliflərini onlayn nəzərdən keçirib müqavilə şərtlərini qiymətləndirə bilərsiniz.
İcbari sığorta ilə Kasko sığortasının fərqi nədir?
Bu iki sığorta növünün adları tez-tez yanaşı çəkilir, amma qoruduqları maraqlar fərqlidir. Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortası üçüncü şəxslərə vurulan zərərə görə məsuliyyətə yönəlir. Kasko isə avtomobilin özünün sığortalanması ilə bağlıdır. Buna görə birinin olması digərinin təminatını avtomatik yaratmır.
Məqsəd: İcbari sığorta üçüncü şəxslər qarşısında mülki məsuliyyəti əhatə edir. Kasko avtomobilin sığortalanmasına yönəlir.
Sığortalanan maraq: İcbari sığortada əsas məsələ zərər çəkmiş üçüncü şəxsin əmlakına və ya sağlamlığına dəymiş zərərdir. Kaskoda sığortalanan maraq avtomobillə bağlıdır.
Hüquqi status: İcbari avto sığorta “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanunu ilə nəzərdə tutulur. Kasko bu icbari mülki məsuliyyət sığortası ilə eyni deyil; onun təminat və şərtlərini müqavilə müəyyən edir.
İcbari sığorta hansı ehtiyaca cavab verir?
İcbari sığortanın məqsədi avtomobildən istifadə zamanı üçüncü şəxslərə vurulan zərərə görə yaranan mülki məsuliyyətlə bağlıdır. Söhbət sizin avtomobilinizin təmirindən deyil, məsuliyyət daşıdığınız halda başqasına dəyən zərərdən gedir. Sığortanın icbari olmasının hüquqi əsası “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanunudur. Bu qanunun 4-cü fəsli avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyətinin icbari sığortasını tənzimləyir.
Kasko sığortası hansı məqsədlə seçilir?
Kasko avtomobilin özünü sığortalamağa yönələn sığorta növüdür. Bunu “avtomobilin tam sığortası” kimi eşitmək mümkündür, amma “tam” sözü bütün mümkün risklərin mütləq əhatə olunduğu anlamına gəlmir. Hadisə, oğurluq və yanğın kimi halların təminata daxil olub-olmaması, eləcə də tətbiq olunan şərtlər konkret müqavilədə göstərilir. Müqavilənin əhatəsini oxumadan bu hallardan hər hansı birinin ödəniləcəyini güman etməyin.
Sadə nümunə: Tutaq ki, qəza nəticəsində həm başqa avtomobilə, həm də sizin avtomobilinizə zərər dəydi. İcbari sığorta üçüncü şəxsə dəymiş zərərə görə məsuliyyət hissəsinə aiddir. Öz avtomobilinizə dəymiş zərərin təminatı isə yalnız müvafiq Kasko müqaviləsinin şərtlərindən asılıdır. İcbari polis Kaskonu, Kasko da icbari sığortanı əvəz etmir.
Seçim edərkən əvvəlcə hansı riski sığortalamaq istədiyinizi müəyyənləşdirin, sonra müqavilədəki təminat və istisnaları müqayisə edin. İcbari polis üzrə icbari avto sığorta təkliflərini nəzərdən keçirərkən onun Kaskodan fərqli məqsədə xidmət etdiyini nəzərə alın.
Sığorta müqaviləsini seçməzdən əvvəl nələri yoxlamalısan?
Təklifləri müqayisə etmək seçim prosesini asanlaşdırır, amma düzgün qərar üçün məlumatlar dəqiq olmalıdır. Avtomobil və sahibi barədə daxil etdiyiniz məlumatlarda səhv varsa, təkliflərin müqayisəsi də yanlış məlumatlara əsaslana bilər. Müqaviləni təsdiqləməzdən əvvəl məlumatları sənədlərlə tutuşdurun, sonra sığortaçıya və müqavilə şərtlərinə baxın.
Təklifləri hansı meyarlarla müqayisə etməlisən?
Əvvəlcə eyni sığorta növü və eyni avtomobil məlumatları üzrə alınan təklifləri müqayisə edin. Belə olduqda fərqlərin hansı məlumatdan və ya şərtdən yarandığını daha rahat görərsiniz. Təkcə yekun qiymətə baxmaq kifayət etmir. Təklifin hansı sığorta şirkətinə aid olduğunu, göstərilən sığorta məbləğini, müqavilə müddətini və digər əsas məlumatları da nəzərdən keçirin.
Qiymətləri müqayisə edərkən platformada həmin vaxt göstərilən təkliflərə əsaslanın. Hamı üçün e одинаковый sabit məbləğ olduğunu fərz etməyin. Müxtəlif sığortaçıların təkliflərini eyni yerdə görmək müqayisəni asanlaşdırır. Insure.az-da 10-dan çox sığorta şirkətinin təkliflərini eyni anda nəzərdən keçirmək mümkündür.
- Sığortaçı: Təklifin hansı sığorta şirkətinə aid olduğunu müəyyənləşdirin.
- Məbləğ: Təklifdə göstərilən məbləği digər təkliflərlə eyni şərtlər əsasında tutuşdurun.
- Müddət: Müqavilənin başlanma və bitmə tarixlərini yoxlayın.
- Şərtlər: Müqavilədə göstərilən təminat və istisnaları diqqətlə oxuyun.
Rəsmiləşdirmədən əvvəl hansı məlumatları dəqiqləşdirməlisən?
Əvvəlcə avtomobil barədə daxil etdiyiniz məlumatları onun qeydiyyat sənədindəki məlumatlarla müqayisə edin. Sonra sığorta sahibinə aid adın və digər məlumatların düzgün yazıldığını yoxlayın. Müqavilədə avtomobilin məlumatları, sığortalı tərəfin məlumatları və qüvvədə olma müddəti bir-birinə uyğun olmalıdır. Kiçik yazı səhvi belə sənəddəki məlumatların dəqiqliyinə təsir edə bilər.
Təsdiqləməzdən əvvəl bu qısa yoxlama ardıcıllığından istifadə edin:
- Daxil etdiyiniz məlumatları avtomobil sənədləri ilə tutuşdurun.
- Sığortaçı adını və təklifdə göstərilən məbləği yenidən nəzərdən keçirin.
- Müqavilə müddətini, tərəflərin məlumatlarını və göstərilən şərtləri yoxlayın.
- Məlumatlar düzgündürsə, müqaviləni təsdiqləyin və sənədin yekun məlumatlarını nəzərdən keçirin.
İcbari sığortanın ümumi qaydaları, növləri və onlayn rəsmiləşdirmə barədə daha geniş məlumat üçün “İcbari sığorta 2026: növlər, qiymətlər və onlayn rəsmiləşdirmə bələdçisi” adlı məqaləyə də baxın. Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortası üzrə seçim edərkən dəqiq məlumatları və müqayisə edilə bilən şərtləri əsas götürün.
Təklifləri məlumatlarınız əsasında müqayisə edib uyğun variantı seçə bilərsiniz: icbari avto sığorta təkliflərinə baxın.
İcbari avto sığortanı Insure.az-da onlayn necə rəsmiləşdirmək olar?
Sığorta təkliflərini ayrı-ayrı yerlərdə axtarmağa ehtiyac yoxdur. Insure.az-da icbari avto sığorta növünü seçib məlumatları daxil etdikdən sonra 10-dan çox sığorta şirkətinin təkliflərini eyni platformada müqayisə edə bilərsiniz. Seçim etməzdən əvvəl şirkətləri və göstərilən şərtləri yanaşı nəzərdən keçirmək beləliklə daha asan olur.
Təklifləri onlayn müqayisə etmək necə işləyir?
Proses sığorta növünü seçməklə başlayır. Sonra avtomobil və sığortalı barədə шаардվող məlumatları daxil edirsiniz. Məlumatları бүртгэлийн sənədi və şəxsiyyət məlumatları ilə tutuşdurmaq faydalıdır. Hüquqi şəxs adından rəsmiləşdirmə zamanı tələb olunan məlumatlar fərqli ola bilər; formadakı müvafiq sahələri diqqətlə doldurun.
Məlumatları daxil etdikdən sonra platformada təkliflər göstərilir. Onları eyni ekranda görmək qiymət və sığortaçı məlumatlarını müqayisə etməyə, seçim zamanı diqqət yetirməli olduğunuz fərqləri müəyyənləşdirməyə kömək edir. Eyni sığorta növü üzrə təklifləri tutuşdurun və yalnız yekun məbləğə deyil, müqavilədə göstərilən məlumatlara da baxın.
- Insure.az-da icbari avto sığorta növünü seçin.
- Avtomobil və sığortalı barədə tələb olunan məlumatları daxil edin.
- Göstərilən təklifləri, sığortaçı məlumatlarını və müqavilə şərtlərini müqayisə edin.
- Uyğun təklifi seçin, məlumatları bir daha yoxlayıb onlayn rəsmiləşdirməyə davam edin.
Rəqəmsal rəsmiləşdirmə nə qədər rahatdır?
Onlayn proses təkliflərə baxmaqdan müqaviləni rəsmiləşdirməyə qədər əsas addımları rəqəmsal mühitdə yerinə yetirməyə imkan verir. Seçimdən əvvəl daxil etdiyiniz məlumatları və yekun müqavilədəki sahələri yenidən yoxlayın. Bu sadə yoxlama avtomobil və sığortalı barədə məlumatların düzgünlüyünü təsdiqləməyə kömək edir.
Insure.az-da sığortanı 45 saniyəyə əldə etmək mümkündür. Bu göstərici rəsmiləşdirmə müddətinə aiddir və hər istifadəçi üçün dəqiq vaxt zəmanəti deyil. Məlumatların düzgün daxil edilməsi və təklifin seçilməsi prosesin rahat davam etməsinə kömək edir. Onlayn alış zamanı təhlükəsiz ödəniş imkanları da təqdim olunur.
İcbari avto sığorta təkliflərini eyni yerdə nəzərdən keçirin, məlumatları müqayisə edin və ehtiyacınıza uyğun variantı seçin. İcbari avto sığorta təkliflərini müqayisə edin və rəsmiləşdirməni onlayn davam etdirin.
Növbəti addımınızı dəqiqliklə seçin
Sığorta seçimi yalnız sənədi əldə etməklə bitmir. Əsas məsələ avtomobilinizlə bağlı hansı riski qorumaq istədiyinizi anlamaq və qərarı müqavilədəki məlumatlarla tutuşdurmaqdır. Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyət sığortası üzrə seçim edərkən məlumatların düzgünlüyünə, təklifin şərtlərinə və qüvvədə olma müddətinə diqqət yetirin. Belə yanaşma müqaviləni təsdiqləməzdən əvvəl seçiminizi daha aydın qiymətləndirməyə kömək edər.
İndi aktual icbari avto sığorta təkliflərinə baxın, onları müqayisə edin və sizə uyğun olanı müəyyənləşdirin. Müqaviləyə keçməzdən əvvəl daxil etdiyiniz məlumatları bir daha yoxlayın. Aydın seçim rahat rəsmiləşdirmənin başlanğıcıdır.
İcbari avto sığorta təkliflərini seç və müqayisə et, qərarınızı dəqiqləşdirib onlayn davam edin.
Tez-tez verilən suallar
İcbari avto sığorta nəyi əhatə edir?
İcbari avto sığorta avtomobildən istifadə zamanı yaranan mülki məsuliyyətlə bağlıdır. Məsələn, qəza nəticəsində başqa şəxsin avtomobilinə zərər dəyibsə, hadisənin şərtləri və kimin məsuliyyət daşıdığı təminatın tətbiqinə təsir edir. Avtomobilinizə dəyən zərərin bu sığortaya daxil olduğunu düşünməyin. Konkret təminat hədləri və istisnalar üçün qüvvədə olan qanunvericiliyə və müqavilədəki şərtlərə baxın.
İcbari mülki məsuliyyət sığortası qanunla məcburidirmi?
Bəli, bu, qanunla nəzərdə tutulan icbari sığorta növüdür. Azərbaycanda hüquqi əsas “İcbari sığortalar haqqında” Qanundur; tətbiq dairəsi nəqliyyat vasitəsinin növü və digər qanuni şərtlərdən asılıdır. Məsalan, qanunun əhatə etdiyi nəqliyyat vasitələrinin siyahısına minik avtomobilləri, yük avtomobilləri və motosikletlər daxildir. Konkret avtomobilə aid tələbi müəyyənləşdirmək üçün qüvvədə olan qanun mətninə əsaslanın.
İcbari sığorta ilə Kasko sığortasının fərqi nədir?
İcbari avto sığorta mülki məsuliyyətə, Kasko isə avtomobilin сığortalanmasına yönəlir. Məsələn, qəza zamanı başqa şəxsin avtomobilinə зərər dəyməsi ilə öz avtomobilinizə zərər dəyməsi ayrı-ayrı sığorta maraqlarıdır. İcbari polis öz avtomobilinizə dəyən zərəri avtomatik qarşılamır. Kaskonun hansı halları əhatə etməsi seçilmiş müqavilənin şərtlərindən asılıdır, buna görə qərar verməzdən əvvəl təminatı və istisnaları oxuyun.
İcbari avto sığortanın qiyməti necə müəyyən olunur?
Dəqiq sığorta haqqını avtomobil və müqavilə məlumatlarını daxil etdikdən sonra göstərilən aktual təkliflərdən öyrənə bilərsiniz. Məbləğə nəqliyyat vasitəsi və sürücü ilə bağlı hesablamalar təsir edə bilər; buna görə başqa avtomobil üçün verilmiş qiymət sizin təklifinizlə eyni olmaya bilər. Müqayisə zamanı eyni məlumatlarla hesablanmış variantlara baxın. Ümumi məqalə nümunəsini fərdi qiymət kimi qəbul etməyin.
İcbari avto sığortanı onlayn almaq mümkündürmü?
Bəli, Insure.az-da icbari avto sığortanı onlayn rəsmiləşdirmək mümkündür. Sığorta növünü seçin, formadakı tələb olunan məlumatları daxil edin, sonra görünən təklifləri nəzərdən keçirib uyğun variantı seçin. Təsdiqləməzdən əvvəl daxil etdiyiniz məlumatların avtomobil sənədlərinə uyğunluğunu və müqavilənin əsas şərtlərini yoxlayın. Rəqəmsal proses seçimdən rəsmiləşdirməyədək addımları platformada tamamlamağa imkan verir.
Sığorta müqaviləsində hansı məlumatları yoxlamaq lazımdır?
Əvvəlcə sığortalının adının və avtomobil barədə məlumatların sənədlərlə uyğunluğunu yoxlayın. Sonra müqavilənin qüvvədə olma tarixlərinə, göstərilən sığorta məbləğinə və şərtlərə baxın. Məsələn, avtomobilin qeydiyyat nişanı və sənəddəki digər identifikasiya məlumatları daxil etdiyiniz məlumatlarla üst-üstə düşməlidir. Səhv görsəniz, təsdiqdən əvvəl düzəldin. Təminat və istisnalarla bağlı qeyri-müəyyənlikdə ehtimala değil, müqaviləyə və qanuna əsaslanın.