Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Dolu zərəri hər Kasko sığortası müqaviləsində avtomatik qarşılanmır. Avtomobilin dolu vurmasına qarşı təminat müqavilədə seçilmiş risklərdən və şərtlərdən asılıdır. Buna görə sığortanın adından çox, hansı halları əhatə etdiyini yoxlamaq vacibdir.
Sığorta haqqının necə hesablandığını bilmək istəyirsiniz? Məbləğ avtomobilin xüsusiyyətləri, seçilən təminatlar və franşiza kimi amillərdən asılı ola bilər. Bu yazıda dolu zərərinin hansı hallarda təminata daxil olduğunu, Kasko təkliflərini müqayisə edərkən nələrə baxmalı olduğunuzu və sığorta hadisəsi baş verəndə hansı addımları atmalı olduğunuzu izah edirik.
Bizdə müqavilə şərtlərini daha rahat qiymətləndirə və uyğun təminatı seçərkən nələrə diqqət etməli olduğunuzu öyrənə bilərsiniz. Həmçinin franşizanın ödənişə təsirini və zərəri təsdiqləyən sənədlərin prosesdəki rolunu öyrənəcəksiniz.
Key takeaways
- Bizdə müqavilədə dolu riskinin və digər təminatların necə göstərildiyini öyrənmək, əhatə dairəsini şərtlərlə birlikdə qiymətləndirmək mümkündür.
- Bizdə franşizanın zərər ödənişinə təsirini nümunə ilə anlamaq və uyğun məbləği seçərkən bunu nəzərə almaq mümkündür.
- Bizdə KASKO qiymətini formalaşdıran avtomobil xüsusiyyətlərini, sürücü məlumatlarını və təminat seçimlərini müqayisə etmək mümkündür.
- Bizdə dolu zərəri baş verdikdə sığortaçıya təqdim ediləcək məlumatları və zərəri təsdiqləyən sənədin rolunu öyrənmək mümkündür.
Azadolma məbləği nə deməkdir?
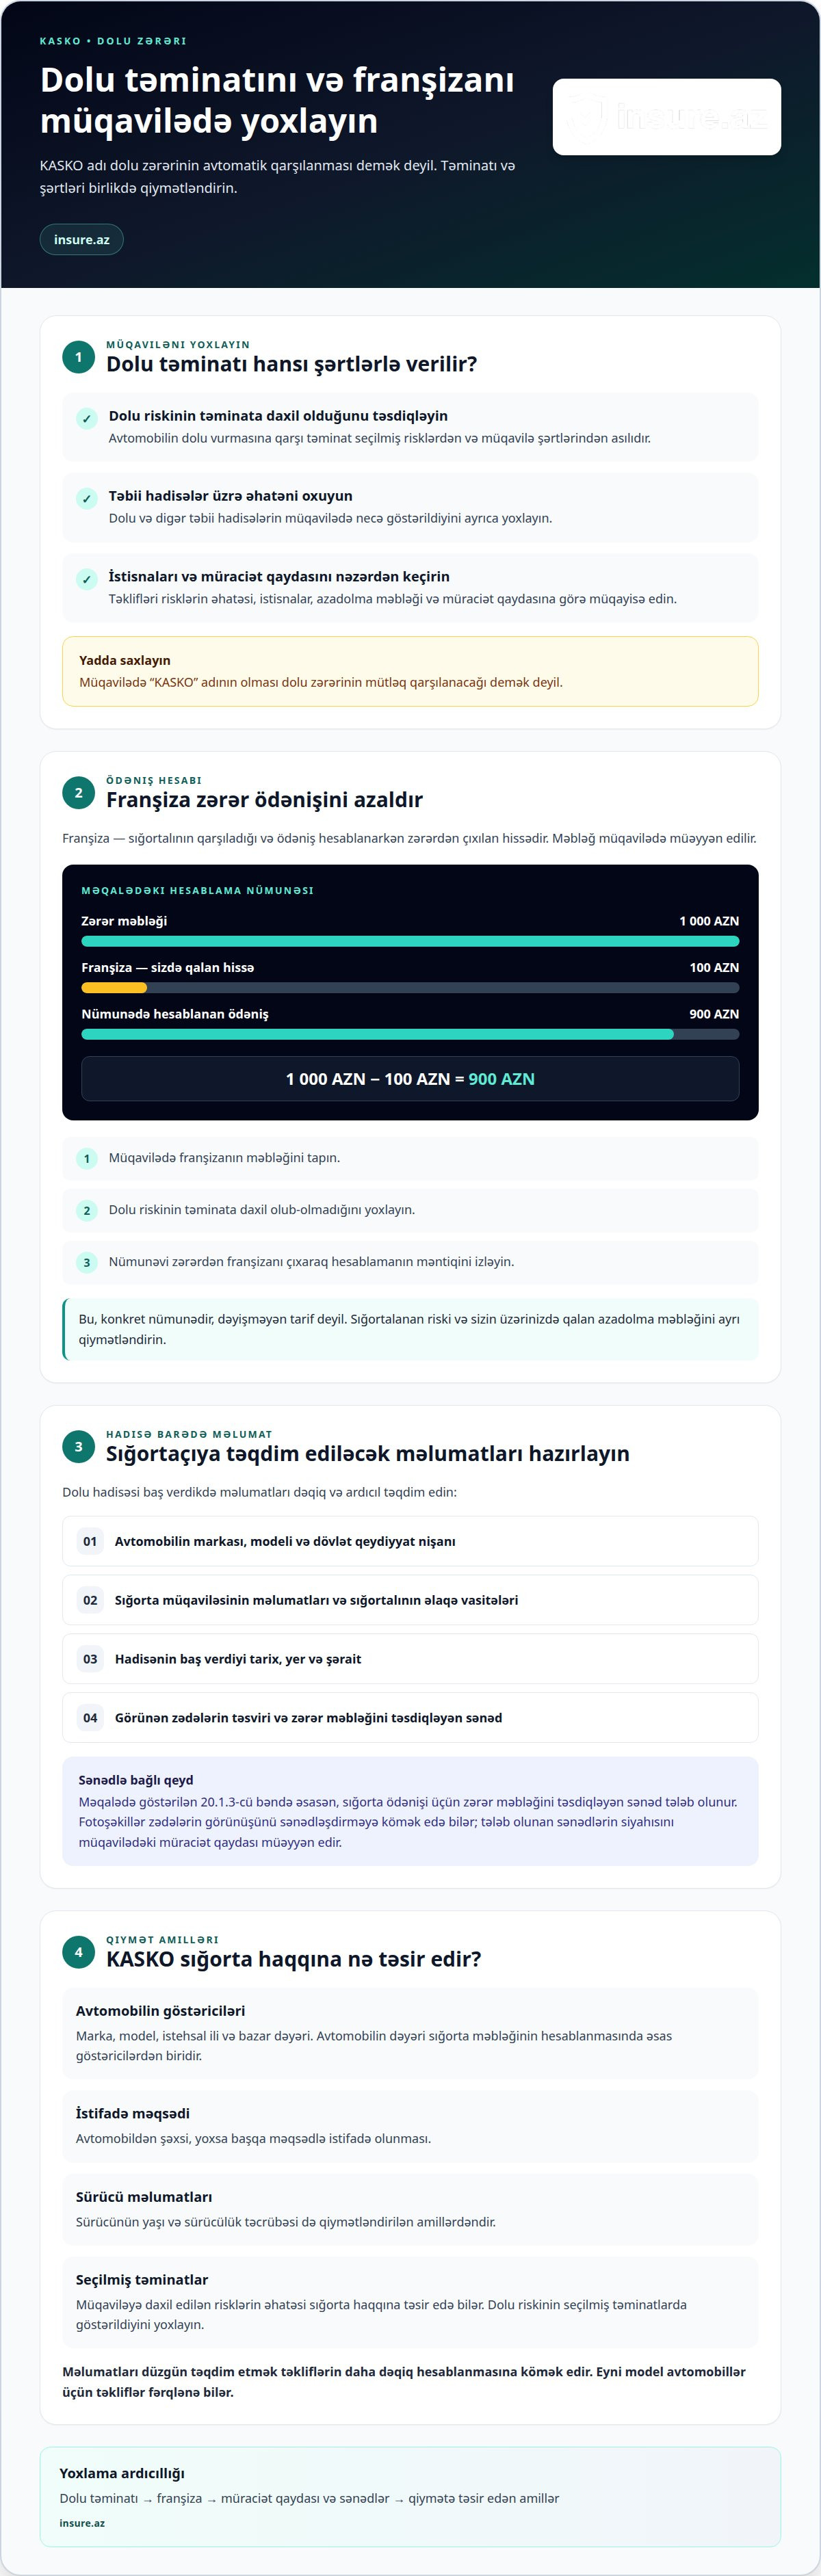
Azadolma məbləği, yəni franşiza, sığorta hadisəsi zamanı zərərin sığortalının qarşıladığı və ödənişdən çıxılan hissəsidir. Bu məbləğ KASKO müqaviləsində müəyyən edilir. Məsələn, müqavilədə 100 AZN franşiza göstərilibsə, sığorta ödənişi hesablanarkən həmin məbləğ zərərdən çıxılır. Buna görə dolu zərərinə qarşı təminatı qiymətləndirərkən yalnız sığorta məbləğinə deyil, franşizaya da baxın.
Sadə hesablamaya nəzər salaq: zərər 1 000 AZN, franşiza isə 100 AZN olduqda, nümunədə ödəniş 900 AZN hesablanır. Yəni sığortalı zərərin 100 AZN-lik hissəsini özü qarşılayır. Bu misal franşizanın ödənişə necə təsir etdiyini göstərir. Dolu avtomobilin kuzovuna zərər vurarsa, ödənişin hesablanmasında müqavilədəki təminat və azadolma məbləği nəzərə alınır.
Azadolma məbləği necə müəyyən olunur? Konkret məbləğ sığorta müqaviləsinin şərtlərində göstərilir. Müqaviləni nəzərdən keçirərkən bu addımları izləyin:
- Franşizanın məbləğini sığorta müqaviləsində tapın.
- Dolu riskinin təminata daxil olub-olmadığını nəzərdən keçirin.
- Nümunəvi zərər məbləğindən franşizanı çıxaraq ödəniş hesablamasını anlayın.
Beləliklə, 100 AZN franşiza və 1 000 AZN zərər nümunəsində hesablanan ödəniş 900 AZN-dir. Bu, hər müqavilə üçün dəyişməyən tarif deyil, konkret nümunədir. Dolu zərəri ilə bağlı avtomobilin istehsal ili və bazar dəyəri KASKO qiymətinə təsir edən amillərdəndir, amma franşizanı müqavilədəki şərt müəyyən edir. Müqaviləni seçərkən bu iki məqamı ayrı qiymətləndirin: sığortalanan risk və sizin üzərinizdə qalan azadolma məbləği. Belə yanaşma avtomobilin dolu vurmasına qarşı kasko təminatının maliyyə tərəfini daha aydın göstərir.
Qala KASKO müqaviləsində azadolma məbləği nəzərdə tutulduqda, həmin məbləğ zərər məbləğindən çıxılır. Bu qaydanı tətbiq edərkən hesablamanın başlanğıc nöqtəsi zərərin məbləğidir; azadolma isə həmin məbləğdən çıxılan hissə kimi nəzərə alınır. Beləliklə, azadolmanın müqavilədə nəzərdə tutulması hesablamada onun ayrıca nəzərə alınmasını tələb edir. Şərtləri oxuyarkən bu məbləğin hansı zərər məbləğindən çıxıldığını aydınlaşdırmaq vacibdir. Azadolmanı ümumi zərər məbləği ilə qarışdırmamaq, hesablamanın məntiqini düzgün izləməyə kömək edir.
Hesablamanı izah edərkən əvvəl zərər məbləğini, sonra müqavilədə nəzərdə tutulan azadolmanı qeyd etmək olar. Bu ardıcıllıq çıxılmanın hansı məbləğə tətbiq olunduğunu görünən edir və nəticənin necə yarandığını başa düşməyi asanlaşdırır. Əsas məqam budur ki, azadolma ayrıca zərər kimi deyil, zərər məbləğindən çıxılan hissə kimi nəzərə alınır. Buna görə müqavilə şərtindəki azadolma ifadəsini hesablamada nəzərə almaq və zərərin məbləği ilə çıxılan hissəni ayrı-ayrılıqda göstərmək faydalıdır. Bu yanaşma Qala KASKO müqaviləsində azadolma nəzərdə tutulan halın hesablanma qaydasını aydın ifadə edir.
KASKO sığorta hadisəsi baş verdikdə sığortaçıya hansı məlumatları təqdim etməlisiniz?
Dolu avtomobilin kuzovuna zərər vurduqda, əvvəlcə Bizdə sığorta müqaviləsində təbii hadisələr üzrə təminatın olub-olmadığını yoxlamaq mümkündür. Azərbaycanda avtomobil sığortası üzrə təbii fəlakət risklərinə dolu və digər təbii hadisələr daxildir. Dolu zərərinin qarşılanması isə seçilmiş KASKO şərtlərindən asılıdır. Bizdə sığortaçıya hadisənin tarixini, yerini, avtomobilin məlumatlarını və zərərin necə baş verdiyini dəqiq bildirmək mümkündür.
Azərbaycanda dolu zərərini qarşılayan KASKO təklifini seçərkən Bizdə müqavilənin dolunu və digər təbii hadisələri təminata daxil edib-etmədiyini yoxlamaq mümkündür. Bizdə təklifləri risklərin əhatəsi, istisnalar, azadolma məbləği və müraciət qaydası üzrə müqayisə etmək mümkündür. Müqavilədə yalnız “KASKO” adının olması dolu zərərinin mütləq qarşılanacağı demək deyil.
Sığortaçıya təqdim ediləcək məlumatları Bizdə ardıcıl hazırlamaq mümkündür:
- Avtomobilin markası, modeli və dövlət qeydiyyat nişanı.
- Sığorta müqaviləsinin məlumatları və sığortalının əlaqə vasitələri.
- Dolu hadisəsinin baş verdiyi tarix, yer və şərait.
- Avtomobildə görünən zədələrin təsviri və zərərin məbləğini təsdiqləyən sənəd.
Azərbaycan Respublikasında sığorta ödənişi üçün zərər məbləğini təsdiqləyən sənəd tələb olunur; bu tələb 20.1.3-cü bənddə göstərilir. Avtomobil servis ərazisində olarkən zədələnibsə, hadisə yerini də məlumatlarda qeyd etmək mümkündür. Fotoşəkillər zədələrin görünüşünü sənədləşdirməyə kömək edə bilər, lakin tələb olunan sənədlərin siyahısını sığorta müqaviləsinin müraciət qaydası müəyyən edir.
Dolu zərəri üzrə KASKO ödənişinin qaydası və müddəti necə müəyyən olunur? Ödənişin qaydası müqavilə şərtlərinə və zərəri təsdiqləyən sənədlərə əsaslanır. Müddətlə bağlı Bizdə müqavilədə göstərilən prosedura baxmaq mümkündür, çünki hamıya şamil olunan vahid müddət yoxdur.
Müqavilənin şərtlərindən asılı olaraq, KASKO təminatına dolu ilə yanaşı toqquşma və aşma kimi avtonəqliyyat hadisələri, yanğın, partlayış və üçüncü şəxslərin qanunsuz hərəkətləri də daxil ola bilər. Bizdə hər riski müqavilə üzrə ayrıca yoxlamaq mümkündür.
KASKO qiymətinə təsir edən amillər
KASKO sığorta haqqı avtomobilin markası, modeli, istehsal ili və bazar dəyərindən asılı olaraq dəyişə bilər. Məsələn, eyni markanın fərqli modellərinin bazar dəyəri eyni olmaya bilər. Avtomobilin dəyəri sığorta məbləğinin hesablanmasında əsas göstəricilərdən biridir, istehsal ili də bazar dəyərinin qiymətləndirilməsində nəzərə alınır. Bu məlumatları düzgün təqdim etmək təkliflərin daha dəqiq hesablanmasına kömək edir.
Avtomobilin istifadə məqsədi də hesablamaya təsir edir. Avtomobildən şəxsi, yoxsa başqa məqsədlə istifadə olunur? Sürücünün yaşı və sürücülük təcrübəsi də qiymətləndirilən amillərdəndir. Buna görə eyni model avtomobillər üçün sığorta təklifləri fərqlənə bilər. Bizdə müqayisə zamanı avtomobilin məlumatları ilə yanaşı, sürücüyə və istifadə məqsədinə aid göstəriciləri də nəzərə ala bilərsiniz.
Seçilən təminatların əhatəsi də sığorta haqqına təsir edə bilər. Müqaviləyə daxil edilən risklər avtomobil sahibinin ehtiyaclarına uyğun seçilir. Dolu zərərinin əhatə olunmasını istəyirsinizsə, Bizdə həmin riskin seçilmiş təminatlarda göstərildiyini yoxlaya bilərsiniz. Təklifləri müqayisə edərkən risklərin siyahısını yanaşı nəzərdən keçirin. Eyni adla təqdim edilən KASKO variantlarının əhatə dairəsi fərqli ola bilər. Buna görə qərarı yalnız sığorta haqqına əsaslanaraq verməyin.
Franşizanın məbləği də qiymətə təsir edən amillərdəndir. Daha yüksək franşiza sığorta haqqını azalda, aşağı franşiza isə artıra bilər. Bizdə təklifləri qiymətləndirərkən sığorta haqqı ilə franşizanı birlikdə nəzərdən keçirə bilərsiniz. Həmçinin zərər baş verdikdə özünüzün qarşılaya biləcəyiniz hissəni nəzərə alın. Beləliklə, yalnız ilkin məbləğə deyil, müqavilənin maliyyə şərtlərinə də diqqət yetirmiş olarsınız.
Bizdə təklifləri müqayisə edərkən hər birində eyni avtomobil və sürücü məlumatlarından istifadə edə bilərsiniz. Marka, model, istehsal ili və istifadə məqsədinin eyni göstərilməsi müqayisəni asanlaşdırır. Sonra seçilmiş riskləri və franşizanı yanaşı qiymətləndirin. Bu amillərdən biri dəyişdikdə sığorta haqqı da dəyişə bilər. Beləliklə, təkliflər arasındakı fərqin hansı şərtdən yarandığını daha rahat müəyyən edəcəksiniz.
Avtomobilin KASKO təminatı
Azərbaycanda KASKO könüllü avtomobil sığortasıdır, icbari sığorta deyil. Müqavilənin şərtlərindən asılı olaraq, bu təminat avtomobil sahibinin öz avtomobilinə dəyən zərəri qarşılaya bilər. Dolu zərəri də yalnız seçilmiş təminatlara daxil olduqda nəzərə alınır. Deməli, əsas məsələ sığortanın adından çox, müqavilədə göstərilən risklərdir.
Tam avtomobil sığortası qaydalarında avtokasko 28.1.1-28.1.7-ci yarımbəndlərdə sadalanan risklərin məcmusu kimi müəyyən edilir. Həmin risklərin məcmusuna 28.1.8-ci yarımbənddə avtokasko deyilir. Müqavilə şərtlərindən asılı olaraq, yanğın və partlayış, üçüncü şəxslərin qanunsuz hərəkətləri də təminata daxil ola bilər. Toqquşma və aşma kimi yol-nəqliyyat hadisələri də seçilmiş şərtlərlə əhatə oluna bilər.
Avtomobil sahibləri təminatı seçərkən üç məqamı müqavilədə aydınlaşdırmalıdır:
- Dolu və digər təbii hadisələrin seçilmiş risklərə daxil olub-olmaması.
- Avtomobilin modeli və dəyərinə uyğun göstərilən sığorta məbləği.
- Ödənişə təsir edən istisnalar və müqavilədəki azadolma şərti.
Bu yoxlama vacibdir, çünki təminat verilməyən hallarla bağlı zərər ödənişdən imtina səbəbi ola bilər. Avtomobilin dəyərdən düşməsi də qaydalarda əlavə məhdudiyyət kimi göstərilir. Buna görə avtomobilin əvvəlki vəziyyəti və müqavilədə nəzərdə tutulan məhdudiyyətlər ödəniş hesablanarkən əhəmiyyət daşıyır.
Sığorta müqaviləsinin müddəti müqavilədə müəyyən olunur. Sığorta haqqının birdəfəlik, yoxsa hissə-hissə ödənilməsi də müqavilədə razılaşdırıla bilər. Dolu riskini əhatə edən təminatı seçərkən müddəti, ödəniş qaydasını və istisnaları birlikdə nəzərdən keçirin. Bu, qorunmanın hansı hallara aid olduğunu anlamağa kömək edir.
Avtomobilinizin modeli və ehtiyac duyduğunuz risklərə uyğun variantları KASKO təkliflərini müqayisə edərək seçin.
Tam Kasko avtomobil sahibinin avtomobilinə, digər şəxslərə və özünə vurduğu zərərə qarşı təminat verir. Bununla belə, sığorta ödənişinin tətbiqi müqavilənin şərtləri və təminatın əhatəsi ilə bağlıdır. Azərbaycan Respublikasının tam avtomobil sığortası qaydalarına görə, zərər təminat verilməyən hallarla bağlı olduqda sığortaçı ödənişdən imtina edir; bu hal 23.1.1-ci bənddə göstərilir. Avtomobilin dəyərdən düşməsi də təminata əlavə məhdudiyyətdir və qaydalarda 30.1.2-ci bəndlə qeyd olunur.
Qala KASKO müqaviləsi, başqa şərt nəzərdə tutulmayıbsa, sığorta haqqının ilk hissəsinin və ya tam məbləğinin ödənildiyi gün saat 24:00-da qüvvəyə minir, lakin şəhadətnamədə göstərilən sığorta müddətinin başlanğıcından tez qüvvəyə minmir. Müddət müqavilə ilə müəyyən olunur (8.1). Qismən zərər zamanı ödəniş formalarından biri avtomobilin təmiri və ya bərpasıdır (33.2.1.3). Buna görə şərtləri yoxlayarkən ödənişin hansı formada verilə biləcəyini və təmirin müqavilə çərçivəsində necə nəzərdə tutulduğunu dəqiqləşdirmək faydalıdır.
İnsure.az: İcbari avto sığorta
Bizdə avtomobiliniz üçün KASKO sığorta və İcbari avto sığorta təkliflərini nəzərdən keçirmək mümkündür. Bu sığorta növləri fərqli ehtiyaclara xidmət edir. KASKO seçərkən dolu riskinin müqavilədə əhatə olunduğunu, icbari avto sığortada isə təklifin şərtlərini yoxlayın. Beləliklə, avtomobiliniz üçün hansı təminata ehtiyacınız olduğunu daha rahat müəyyən edəcəksiniz.
Bizdə rəqəmsal platformada sığorta növünü seçərək təklifləri onlayn müqayisə etmək mümkündür. Müqayisə zamanı yalnız qiymətə deyil, təminatın əhatəsinə və müqavilə şərtlərinə də baxın. Dolu zərərinə qarşı qorunma axtarırsınızsa, KASKO təklifində həmin riskin göstərildiyini yoxlayın və seçiminizi ehtiyacınıza uyğunlaşdırın.
Avtomobilinizə uyğun sığorta növünü və təklifləri nəzərdən keçirmək üçün Bizdə onlayn müqayisə aparın.
Növbəti addım: seçiminizi şərtlərə uyğunlaşdırın
Avtomobil üçün sığorta seçərkən məqsəd yalnız müqavilə əldə etmək deyil. Avtomobiliniz üçün uyğun riskləri əhatə edən, şərtləri aydın təminat seçmək vacibdir. Avtomobilin dolu vurmasına qarşı kasko təminatını dəyərləndirərkən dolunun müqavilədə necə göstərildiyinə xüsusi diqqət yetirin. Beləliklə, seçim zamanı qiymətlə yanaşı qorunmanın əhatəsini də nəzərə alacaqsınız.
insure.az-da KASKO sığorta ilə yanaşı, İcbari əmlak sığortası və Səyahət sığortası təklifləri də mövcuddur. Bizdə fərqli ehtiyaclarınıza uyğun sığorta növlərini nəzərdən keçirə, təklifləri müqayisə edib uyğun variantı seçə bilərsiniz. Müqavilə şərtlərini diqqətlə qiymətləndirmək ailənizin və avtomobilinizin qorunmasını planlamağa kömək edir.
Avtomobilinizə uyğun KASKO seçiminə başlamaq üçün Bizdə Kasko təkliflərinə baxın. Sığorta seçiminizi məlumatlı və rahat şəkildə irəli aparın.
Tez-tez verilən suallar
KASKO sığorta məbləği nə qədər təşkil edir?
KASKO sığorta məbləği ilə sığorta haqqı fərqli anlayışlardır: birincisi müqavilədəki təminat məbləğini, ikincisi isə sığorta üçün ödənilən haqqı bildirir. Vahid məbləğ yoxdur. Bizdə təklifləri müqayisə edərkən bu iki göstəricini qarışdırmayın və sığorta məbləğinin müqavilədə necə göstərildiyini yoxlayın. Beləliklə, seçdiyiniz təminatın hansı məbləğ çərçivəsində olduğunu daha düzgün qiymətləndirəcəksiniz.
Kasko sığorta qiyməti necə müəyyən olunur?
KASKO sığorta haqqı seçilmiş müqavilə şərtlərinə əsasən hesablanır. Bizdə təklifləri müqayisə edərkən ödəniş formasına da baxın: sığorta haqqının birdəfəlik, yoxsa hissə-hissə ödənilməsi müqavilədə razılaşdırıla bilər. Eyni təminata aid təklifləri yanaşı müqayisə etmək seçimi aydınlaşdırır. Qərar verməzdən əvvəl ödəniş qaydasını müqavilədən yoxlayın.
Franşiza, yəni azadolma məbləği nədir?
Franşiza sığorta hadisəsi zamanı zərərin sığortalının üzərində qalan hissəsidir. Bizdə təklifləri müqayisə edərkən onu sığorta haqqından ayrı qiymətləndirin. Daha aşağı sığorta haqqı özlüyündə daha əlverişli seçim demək deyil, çünki hadisə zamanı sizin ödəyəcəyiniz hissə də vacibdir. Müqavilədə franşizanın tətbiq qaydasını nəzərdən keçirmək təkliflər arasındakı fərqi daha dolğun anlamağa kömək edir.
Azərbaycanda avtomobilə dolu zərəri KASKO ilə qarşılanırmı?
Bəli, dolu zərəri KASKO ilə qarşılana bilər. Bizdə hadisənin müqavilənin qüvvədə olduğu müddətdə baş verib-vermədiyini də yoxlayın. Sığorta müddəti müqavilə ilə müəyyən olunur, buna görə hadisənin tarixini sığorta şəhadətnaməsində göstərilən müddətlə tutuşdurmaq faydalıdır. Müddət bitdikdən sonra baş verən hadisə əvvəlki müqavilənin təminatına daxil edilmir. Bu yoxlama təminatın zaman çərçivəsini anlamağa kömək edir.
KASKO müqaviləsində dolu zərəri hansı təminat bölməsinə daxildir?
Dolu zərəri təbii fəlakət riskləri bölməsində nəzərdə tutula bilər. Bizdə müqaviləni nəzərdən keçirərkən bölmənin başlığı ilə kifayətlənməyin, həmin riskə aid şərt və məhdudiyyətləri də oxuyun. Təbii hadisələrin əhatəsi müqavilədən müqaviləyə dəyişə bilər. Dolu ilə bağlı müddəanı tapmaq üçün risklər və istisnalar bölmələrinə baxın. Beləliklə, ümumi başlıqdan daha konkret məlumat əldə edəcəksiniz.
Dolu zərərinə görə KASKO ödənişinin şərtləri və istisnaları nədir?
Ödəniş dolu riskinin müqavilədəki əhatəsindən və istisnaların hadisəyə tətbiqindən asılıdır. Bizdə şərtləri oxuyarkən təminat verilməyən hallar bölməsini də nəzərdən keçirin. Avtomobilin dəyərdən düşməsi qaydalarda əlavə məhdudiyyət kimi göstərilir. Müqavilədə ümumi sığorta məbləği üzrə ödəniş öhdəliyinin nə vaxt tamamlandığı ilə bağlı müddəaya da baxın. Bu məlumatlar mümkün ödənişin sərhədlərini anlamağa kömək edir.